Leonardo in calo tra conti senza sorprese e il crollo di Rheinmetall

Il gruppo dell'aerospazio e della difesa ha portato a 29,5 miliardi l'obiettivo sui nuovi ordini 2026, ma ha solo confermato i target su ricavi, Ebita e cassa già alzati a luglio. Il titolo scende a Piazza Affari, trascinato anche dal secondo taglio delle stime in tre mesi del partner tedesco Rheinmetall, che affossa tutto il settore europeo della difesa.
Indice dei contenuti
Perché il titolo scende dopo i conti
Conti in crescita a due cifre, ma non abbastanza da sorprendere un mercato che aveva già scommesso su un rialzo più ampio delle stime, in una giornata nera per tutta la difesa europea. È questa la lettura che Piazza Affari dà oggi giovedì 5 novembre ai risultati dei primi nove mesi di Leonardo.
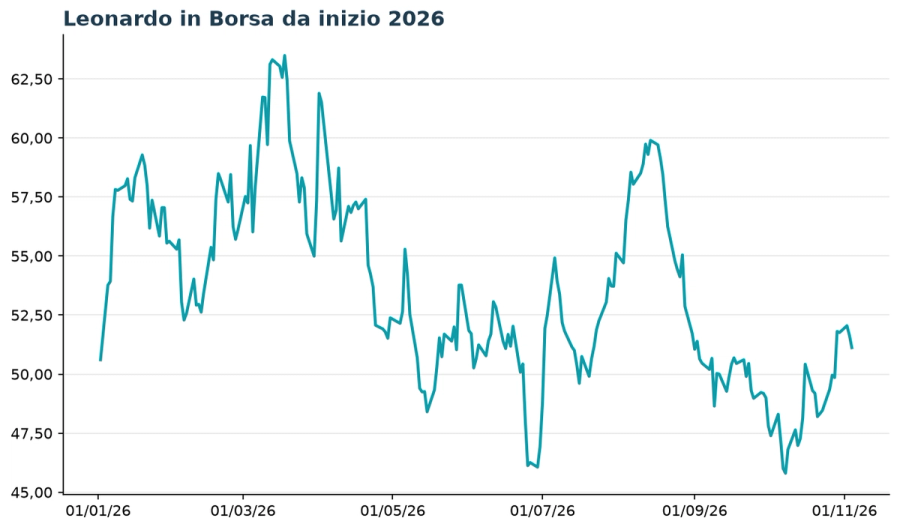
Il titolo ha aperto in calo a 50,65 euro e, dopo un breve tentativo di recupero fino a 51,56 euro, ha accelerato al ribasso: alle 9:25 cede il 2,5% a 49,83 euro, con un minimo di seduta a 49,42 euro che buca il supporto di 49,45 euro toccato ieri. Il Ftse Mib, nel frattempo, resta in rialzo.
I motivi della debolezza sono quattro:
- il crollo di Rheinmetall a Francoforte (-15% a 850 euro) dopo il secondo taglio della guidance 2026 in tre mesi, che contagia BAE Systems (-3,6%) e Thales (-0,7%)
- la guidance di Leonardo è stata alzata solo sugli ordini, mentre Ebita e flusso di cassa sono stati confermati, non migliorati come ipotizzava parte degli analisti
- la crescita è in parte dovuta al consolidamento di Iveco Defence Vehicles: a perimetro costante i ricavi salgono del 9% (contro il +14,2% riportato) e gli ordini del 22,4% (contro il +27,8%)
- l'indebitamento netto è salito del 43,8% a 3,33 miliardi di euro per l'esborso di circa 1,6 miliardi legato all'acquisizione di IDV, con il flusso di cassa ancora negativo nei nove mesi
Pesano anche l'effetto cambio negativo sul contributo delle attività statunitensi, in primo luogo Leonardo DRS, e il clima sul settore dopo la vittoria democratica alle elezioni di metà mandato negli USA, con i negoziati tra Stati Uniti e Russia sull'Ucraina in programma ad Abu Dhabi dal 10 novembre.
Il caso Rheinmetall e il contagio sul settore
Il colpo più pesante arriva dalla Germania. Rheinmetall, partner di Leonardo nella joint venture per i carri armati dell'Esercito italiano, ha ridotto per la seconda volta dall'agosto scorso gli obiettivi 2026: ricavi a circa 13,2 miliardi di euro dalla precedente forchetta di 13,7-14,2 miliardi e margine operativo al 18,5% dal 19%, con l'obiettivo di generazione di cassa di fatto accantonato.
Alla base ci sono i ritardi del programma Arminius per i blindati Boxer della Bundeswehr, la cui commessa slitta al 2027, e nei collaudi delle munizioni d'artiglieria. Il tutto nonostante un terzo trimestre con ricavi a 3,15 miliardi (+32%) e utile operativo a 553 milioni (+62%), sopra le attese.
Per l'analista David Perry di JP Morgan si tratta del quinto avvertimento su ricavi o utili in undici mesi, con prospettive di lungo periodo sempre meno chiare per alcuni prodotti; RBC avverte che la notizia può alimentare dubbi più ampi sulla difesa tradizionale. È il tema che oggi il mercato applica anche a Leonardo: il rischio di esecuzione, cioè la capacità di trasformare in ricavi e cassa un portafoglio ordini record.
I conti dei nove mesi: crescita in tutti i settori
Nel merito, il trimestre conferma la traiettoria di crescita del gruppo, con redditività in miglioramento in tutte le divisioni.
I ricavi sono saliti del 14,2% a 15,35 miliardi di euro, mentre l'Ebita è cresciuto del 37,7% a 1,3 miliardi, con il margine operativo passato dal 7% all'8,5%. L'utile netto adjusted è balzato del 74,2% a 812 milioni, dai 466 milioni dello stesso periodo del 2025, grazie anche ai minori oneri finanziari.
I nuovi ordini hanno raggiunto 23,27 miliardi (+27,8%), trainati dall'elettronica per la difesa, con un rapporto tra ordini e ricavi (book-to-bill) di circa 1,5 volte. Il portafoglio ordini tocca il record di 60,4 miliardi (+27,7%), di cui circa 6 miliardi apportati da IDV, e copre oltre 2,7 anni di produzione.
Il free operating cash flow resta negativo per 68 milioni, ma migliora nettamente rispetto ai -426 milioni di un anno prima: la cassa, come da tradizione nel settore, si concentra nel quarto trimestre.
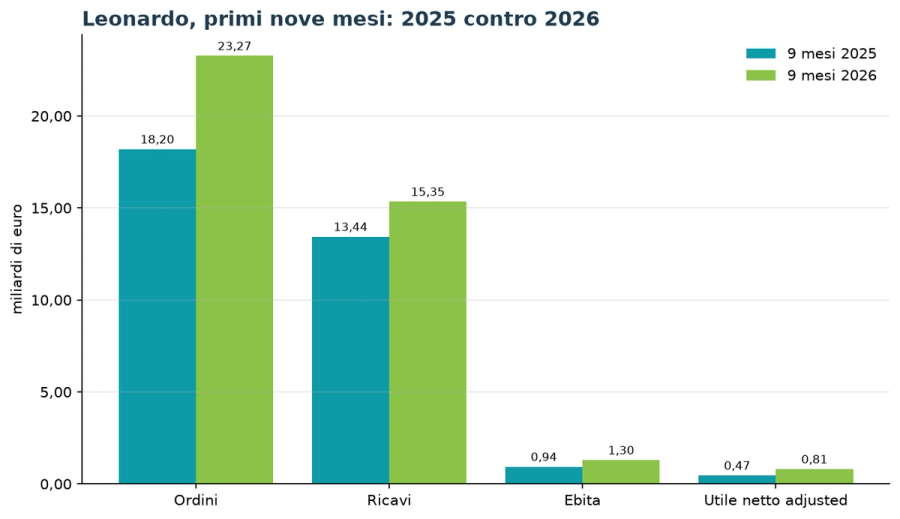
Sul fronte della guidance, Leonardo ha portato l'obiettivo sui nuovi ordini 2026 da 28,2 a circa 29,5 miliardi di euro, IDV inclusa, mentre restano confermati i target di luglio: ricavi a circa 22,1 miliardi, Ebita a circa 2,21 miliardi con margine per la prima volta a doppia cifra, free operating cash flow a circa 1,37 miliardi e debito netto a circa 2,2 miliardi. Per centrarli, nel solo quarto trimestre servono circa 910 milioni di Ebita e oltre 1,4 miliardi di cassa.
«I risultati, con un portafoglio ordini che per la prima volta supera i 60 miliardi di euro, ricavi ed Ebita in crescita in tutti i settori di business e Focf in deciso miglioramento, confermano la validità del nostro percorso di sviluppo», ha commentato l'amministratore delegato Lorenzo Mariani, che indica in integrazione delle piattaforme, partnership industriali e «una mirata attività di M&A» i pilastri del piano strategico.
Cosa si aspettavano gli analisti
Alla vigilia dei conti, il mercato scommetteva su un ritocco al rialzo più ampio. Jefferies (buy, prezzo obiettivo 68 euro), con gli analisti Chloe Lemarie, Ben Brown, Laura Ojeil e Ayodimeji Ojelade, prevedeva per il terzo trimestre ricavi in crescita del 14% a 5,16 miliardi ed Ebita in aumento del 29% a 470 milioni, con un margine al 9,1%.
Il consenso riportato nella stessa nota era più alto: ricavi per 5,22 miliardi, Ebita di 482 milioni e margine del 9,2%. Secondo Jefferies, l'Ebita dei nove mesi si sarebbe portato al 57% della guidance annuale contro una media storica del 52%, segnale di un risultato di fine anno potenzialmente superiore di circa il 9% all'obiettivo di 2,21 miliardi: nei fatti, i 1,3 miliardi riportati valgono il 59% del target, ma la società ha scelto di non alzare l'asticella.
La banca d'affari aveva indicato nell'elettronica per la difesa (ricavi attesi +27%) e nell'aeronautica (+12%) i motori del trimestre, stimando un free cash flow positivo per 56 milioni. Deutsche Bank (buy, target 72 euro) puntava proprio sul flusso di cassa come elemento chiave del trimestre.
Sul fronte delle commesse, Equita (buy, obiettivo 69 euro) pesava i due contratti da 3,7 miliardi per i carri armati dell'Esercito italiano affidati alla joint venture con Rheinmetall, con contabilizzazione più probabile nel 2027. Intermonte valutava la gara indiana per 200 elicotteri leggeri, da circa 1,9 miliardi, pari al 7% degli ordini annuali del gruppo.
Analisi tecnica, consenso e implicazioni per gli investitori
Sul grafico il titolo è sceso sotto la media mobile a 50 giorni (49,68 euro) e ha violato in intraday l'area 49,4-49,5 euro, minimo di ieri: se la rottura sarà confermata in chiusura, il prossimo obiettivo dei venditori è 48-48,5 euro, mentre la media a 200 giorni (53,73 euro) resta lontana. Il titolo tratta il 24% sotto il massimo a 52 settimane di 65,47 euro e il 13% sopra il minimo di 43,92 euro.
Sul piano fondamentale, con una capitalizzazione scesa sotto i 29 miliardi di euro, l'azione scambia a circa 25 volte gli utili degli ultimi dodici mesi e a circa 17 volte quelli attesi, con un rapporto enterprise value/Ebitda di 14 volte e un rendimento del dividendo dell'1,3%.
Il consenso di 19 analisti conta 14 giudizi buy e 5 hold, nessun sell, con un prezzo obiettivo medio di 68,07 euro: un potenziale di rialzo superiore al 35% dai prezzi attuali. Tra le valutazioni più alte figurano Morgan Stanley (82 euro), Barclays (73 euro), Deutsche Bank (72 euro) e BofA Securities (71 euro).
Per gli investitori la lezione della seduta è che il mercato non paga più la sola crescita degli ordini: con un backlog che vale il doppio della capitalizzazione, e con il caso Rheinmetall a ricordare quanto pesino i ritardi delle commesse pubbliche, il giudizio si sposta su margini, cassa e debito, cioè sul quarto trimestre. La conference call con gli analisti delle 16 di oggi potrà chiarire il confronto del terzo trimestre con il consenso e la cautela sulla guidance; il nuovo piano industriale è atteso con il bilancio 2026, il 3 marzo 2027.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
