Lottomatica non sbaglia un colpo: l'online vola e il titolo guida un Ftse Mib in rosso
Il gruppo italiano dei giochi ha chiuso il terzo trimestre con ricavi in crescita del 5% e un Ebitda in linea con le attese degli analisti, trainato dal canale online, e ha confermato l'obiettivo di margine operativo lordo per il 2026 nella parte alta della forchetta indicata. In Borsa il titolo è il migliore del listino principale, in controtendenza rispetto a un indice in calo dell'1%.
Indice dei contenuti
Il terzo trimestre: ricavi a 537 milioni, Ebitda in linea con le attese
Un altro trimestre di crescita senza sorprese per Lottomatica e il mercato premia: il titolo è il migliore del Ftse Mib in una seduta negativa per Piazza Affari. L'online continua a correre a doppia cifra e compensa la debolezza della rete fisica, i conti centrano le attese degli analisti e il gruppo si presenta all'appuntamento con la fusione con Cirsa con la guidance annuale confermata nella parte alta.
I numeri del terzo trimestre 2026, pubblicati oggi martedì 3 novembre, vedono i ricavi salire del 5% a 537 milioni di euro, poco sopra i 534,8 milioni del consenso raccolto dalla società e citato da Equita.
L'Ebitda rettificato è cresciuto del 3% a 200 milioni di euro, in linea con le stime degli analisti; a payout normalizzato, cioè al netto dell'effetto dei risultati sportivi sulle scommesse, sarebbe stato di 234 milioni, con un balzo del 17%.
Nel trimestre l'online ha generato 256 milioni di ricavi (+13%), lo Sports Franchise 101 milioni (-1%) e il Gaming Franchise 180 milioni (-2%).
Banca Akros si aspettava ricavi a 533 milioni e un Ebitda a 202 milioni: i numeri effettivi sono quindi leggermente migliori sulla prima linea e appena sotto sul margine.
Nove mesi: l'online traina, il retail paga il payout sfavorevole
Nei primi nove mesi del 2026 la raccolta consolidata ha raggiunto 35,2 miliardi di euro (+8%), con l'online in crescita del 12% e la raccolta delle scommesse sportive dell'11%.
I ricavi sono passati da 1.640,1 a 1.717,8 milioni di euro (+5%; +10% a payout normalizzato). Il segmento online ha fatturato 780,8 milioni (+13%), grazie alla crescita del mercato e all'aumento della quota in tutti i prodotti e per tutti i marchi.
Lo Sports Franchise ha registrato 376,7 milioni (-1%) e il Gaming Franchise 560,3 milioni (-2%), penalizzati da un payout delle scommesse sportive meno favorevole rispetto al 2025.
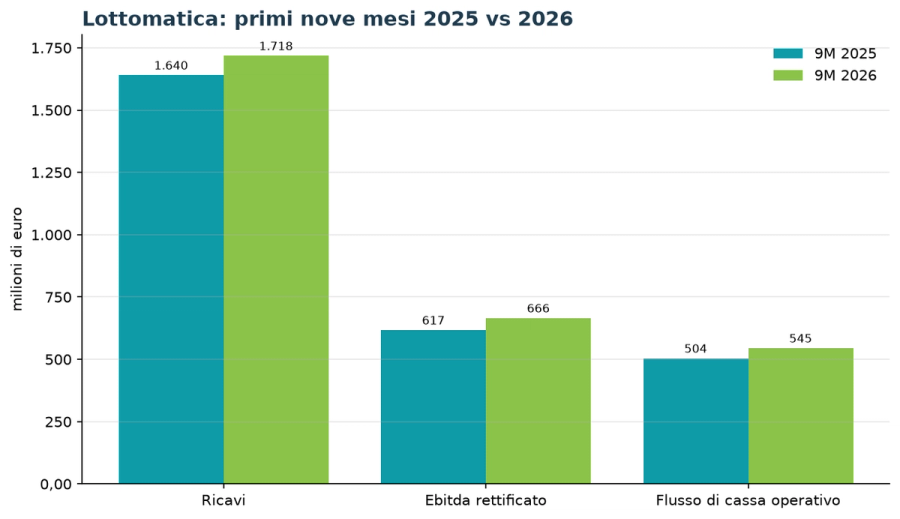
L'Ebitda rettificato dei nove mesi è salito dell'8% a 665,5 milioni, con il margine passato dal 37,6% al 38,7%; a payout normalizzato sarebbe stato di 715,1 milioni (+19%). L'utile netto rettificato è cresciuto del 2% a 262,6 milioni dai 257,4 milioni di un anno prima.
Il flusso di cassa operativo è aumentato a 544,9 milioni dai 504 milioni del 2025.
Guidance confermata, debito a 2,16 miliardi e la fusione con Cirsa
Il gruppo ha confermato la guidance 2026, con l'Ebitda rettificato normalizzato atteso nella parte alta dell'intervallo 940-980 milioni di euro.
L'indebitamento finanziario netto al 30 settembre era di 2.164 milioni di euro, pari a una leva di 2,4 volte l'Ebitda rettificato degli ultimi dodici mesi su base run rate.
Guglielmo Angelozzi, presidente e amministratore delegato, ha parlato di «un altro trimestre di forte crescita», con raccolta online e sport a doppia cifra, e ha ribadito la fiducia nel percorso di crescita «sostenuto da dinamiche di mercato favorevoli».
Sono i primi conti dopo l'annuncio dell'acquisizione della spagnola Cirsa, un'operazione da circa 2,8 miliardi di euro che, secondo Reuters, sarà sottoposta alle assemblee straordinarie a fine novembre, con chiusura prevista nel secondo trimestre 2027.
Resta sullo sfondo la manovra 2027, che alza il prelievo erariale unico su slot e videolottery: Equita stima un aggravio fino a 30 milioni di Ebitda prima delle misure di mitigazione e un impatto sul flusso di cassa libero in area 4%, mentre Banca Akros quantifica in 300-315 milioni l'onere annuo per il settore, di cui circa il 30% riconducibile a Lottomatica.
Il titolo in Borsa e il giudizio degli analisti
Alle 9:24 di oggi il titolo scambiava a 27,13 euro, in rialzo del 2% rispetto alla chiusura di ieri, dopo un massimo di seduta a 27,20 euro: è la migliore azione del Ftse Mib, con l'indice che perde circa l'1% nel giorno delle elezioni di metà mandato negli Stati Uniti e delle vendite sul comparto tecnologico.
Il rialzo si somma a quello della vigilia: ieri lunedì 2 novembre il titolo aveva già chiuso a 26,59 euro (+2,6%) con oltre un milione di pezzi scambiati, tra i migliori del listino.
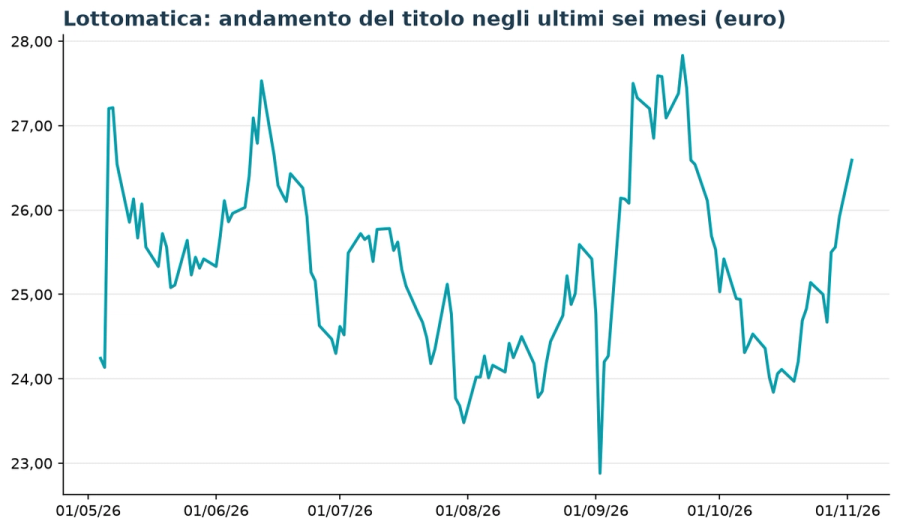
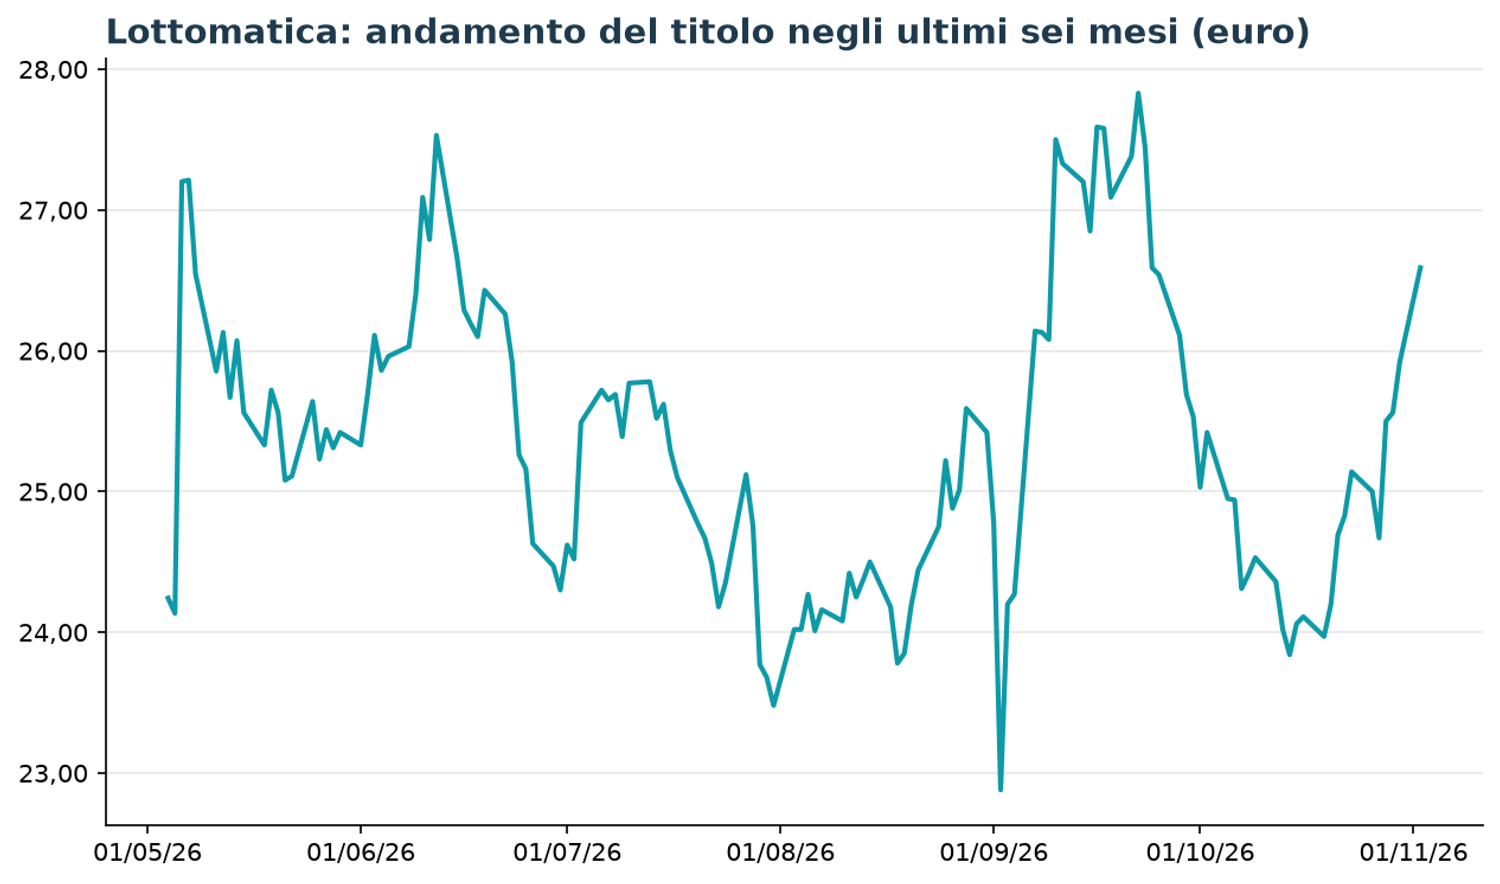
Il prezzo si mantiene sopra la media mobile a 50 giorni (25,46 euro) e a 200 giorni (24,73 euro), a circa il 3,5% dal massimo a 52 settimane di 28,13 euro; il minimo dell'ultimo anno è a 18,34 euro.
La capitalizzazione è di circa 6,1 miliardi di euro: il titolo tratta a 29,5 volte gli utili degli ultimi dodici mesi e a 19,5 volte quelli attesi, con un rapporto tra valore d'impresa ed Ebitda di 10,5 volte e un rendimento del dividendo dell'1,7%.
- Equita: buy, obiettivo di prezzo a 36 euro
- Banca Akros: buy, obiettivo di prezzo a 32 euro
- Consenso di 15 analisti censito da MarketScreener: giudizio buy unanime, obiettivo medio 32,41 euro, cioè un potenziale di rialzo di circa il 19% dai prezzi attuali
Per gli investitori la trimestrale conferma la tenuta del modello: l'online cresce più del mercato e la cassa sostiene la leva in vista di Cirsa, mentre i rischi restano il payout sportivo volatile e l'esito del dibattito parlamentare sulla manovra.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
