Mercati, i fattori di supporto che tutti stanno sottovalutando
Inflazione energetica, tensioni geopolitiche e timori sul debito pubblico hanno riacceso l'avversione al rischio, spingendo gli investitori verso Treasury, Bund e valute rifugio. Eppure, dietro le vendite sui mercati azionari emergono segnali potenzialmente favorevoli: le esportazioni di petrolio dal Golfo Persico sono tornate sopra i livelli pre-conflitto, la Cina accelera e la domanda di AI rimane robusta.
Indice dei contenuti
Inflazione, debito e fuga verso i beni rifugio
La terza settimana del mese è solitamente un periodo privo di grandi spunti, con pochi dati economici da analizzare, e questa settimana è stata ancora più tranquilla del solito. Come si legge nell’analisi a cura di Warren Hyland, Portfolio Manager di Muzinich & Co., Il Federal Open Market Committee (FOMC) si trovava nel suo periodo di blackout prima della riunione di questa settimana, molte società erano ferme in vista dei risultati del terzo trimestre, il nuovo governo britannico era impegnato nei preparativi per l'attesissimo primo Autumn Budget, e l'amministrazione statunitense era nel pieno della campagna per le elezioni di metà mandato.
Il mercato è rimasto quindi balia della propria immaginazione per Hyland; considerando che lunedì ricorreva il 39° anniversario del Black Monday (19 ottobre 1987, quando il Dow Jones crollò del 22,6% in un'unica seduta), non sorprende che il sentiment sia partito con il piede sbagliato e sia peggiorato con il passare dei giorni. Gli investitori, a quanto pare, non hanno visto alcun motivo per accontentarsi di un'unica preoccupazione, preferendo moltiplicarle tutte. I timori sull'inflazione, alimentati dal rialzo dei prezzi dell'energia, si sono sommati alle inquietudini sulla crescita, a loro volta frutto del continuo scetticismo degli investitori nei confronti delle crescenti previsioni relative al capex. A complicare ulteriormente il quadro è riemersa l'annosa questione della sostenibilità del debito, a causa del nuovo rialzo dei costi di finanziamento.
Il risultato è stata una classica corsa verso gli asset rifugio. I titoli di Stato considerati più sicuri hanno registrato un rally, spiega Hyland, in particolare i Treasury statunitensi e i Bund tedeschi, mentre i governativi con posizioni fiscali più deboli sono finiti sotto pressione, con lo spread a 10 anni Francia-Germania (attentamente monitorato) che ha superato i 170 punti base, ad appena 20pb circa dal picco del 2011, toccato al culmine della crisi del debito dell'eurozona. Gli spread creditizi si sono ampliati, con il comparto high yield in sottoperformance. Sul fronte valutario, il franco svizzero e lo yen si sono apprezzati, mentre le valute dei mercati emergenti hanno registrato una debolezza relativa. Infine, in coda alla struttura del capitale, i mercati azionari hanno subito i cali più consistenti, con il tech che è rimasto l'epicentro del sell-off.
Come se non bastasse, questa settimana ricorre l'anniversario del 28 ottobre 1929, l'originale Black Monday e una delle giornate più buie del crollo di Wall Street, spesso citato come il fattore scatenante della Grande Depressione. Con un momentum di questo tipo, osserva Hyland, non sarebbe difficile elencare tutte le ragioni per rimanere ribassisti e sostenere che il peggio debba ancora venire. In effetti, le nostre caselle di posta elettronica sono senz'altro piene di lettere catastrofiste, articoli pessimisti e titoli del tipo "ve l'avevamo detto". Pertanto, questa settimana Hyland si è proposto una sfida: "guardare al lato positivo", evitare la via più facile, andare controcorrente rispetto al consensus ed evidenziare gli sviluppi positivi.
Petrolio, Medio Oriente e Ucraina
A prima vista, evidenzia Hyland, il contesto geopolitico appare critico come non mai. Secondo quanto riportato, Stati Uniti e Israele avrebbero predisposto piani per nuovi attacchi contro l'Iran dopo le elezioni di metà mandato, individuando tra i probabili bersagli le infrastrutture energetiche del Paese, mentre gli attacchi degli Houthi contro i giacimenti petroliferi e gli aeroporti sauditi proseguono ininterrotti. Eppure, dietro tutto questo clamore, i flussi di petrolio non si interrompono. Le esportazioni di greggio dal Golfo Persico sono tornate a salire al di sopra dei livelli pre-conflitto, attestandosi a una media di oltre 24 milioni di barili al giorno nella settimana conclusasi il 18 ottobre, contro i 23,3 milioni antecedenti alla crisi, grazie anche a un corridoio marittimo di fortuna sotto la protezione degli Stati Uniti e al maggiore utilizzo degli oleodotti sauditi ed emiratini che aggirano lo stretto di Hormuz. Ciò solleva la questione del perché il Brent rimanga al di sopra dei 110 dollari al barile. La risposta risiede in gran parte nel costo necessario per far giungere il petrolio sul mercato. Secondo una stima riportata da Hyland, il nolo medio globale per il trasporto di greggio è balzato a oltre i 20 al barile dagli appena 3 dollari di un anno fa. Circa un terzo di tale incremento è attribuibile al premio per il rischio di guerra. La maggior parte della quota rimanente deriva invece dai costi associati ai trasferimenti da nave a nave al di fuori del Golfo, dal rialzo dei prezzi del carburante marittimo e dalla ridotta disponibilità di navi cisterne, in quanto il blocco della flotta iraniana ha spinto al rialzo la domanda di navi non soggette a sanzioni.
Con un’offerta ampiamente normalizzata, qualsiasi risvolto positivo potrebbe facilmente far crollare i prezzi del greggio di ben 20 dollari al barile; inoltre, due appuntamenti elettorali in rapida successione potrebbero cambiare le carte in tavola. Israele terrà le elezioni generali oggi, 27 ottobre, mentre gli Stati Uniti si recheranno alle urne per le elezioni di metà mandato il 3 novembre. I mercati previsionali attribuiscono ai Democratici circa due terzi di probabilità di conquistare il Senato, mentre i sondaggi israeliani indicano un parlamento senza una maggioranza definita, con il partito Yashar di Eisenkot in vantaggio sul Likud di Netanyahu in ciascuna delle ultime rilevazioni principali, ma con nessuno dei due blocchi vicino ai 61 seggi necessari per la maggioranza. Cosa succederebbe se entrambi i leader uscissero da queste consultazioni con una minore libertà di manovra?
A ciò si aggiunge la stretta sulle finanze dell'Iran. Per gran parte del conflitto, spiega Hyland, Teheran ha potuto contare sul petrolio stoccato su navi cisterne al largo dell'Asia e venduto alla Cina. Tuttavia, tali scorte si sono esaurite a ottobre e il blocco navale statunitense ne ha impedito il riassortimento. L'esito più probabile a novembre per Hyland potrebbe dunque non essere un'escalation, bensì una rinnovata urgenza da tutte le parti nel trovare un compromesso e tornare al tavolo delle trattative per un accordo di pace.
Forse passati più inosservati, ed è comprensibile dopo quattro anni di falsi segnali, vi sono stati alcuni sviluppi incoraggianti nel conflitto russo-ucraino. I colloqui di Oslo del 20 ottobre tra Zelensky, Steve Witkoff e i leader finlandesi e norvegesi hanno fatto registrare quello che il Presidente finlandese Stubb ha definito un "vero e proprio progresso". Il Cremlino riferisce che da allora Putin ha acconsentito a riprendere i negoziati a tre con Kiev e Washington, ed è stato riferito che abbia proposto un summit con Trump e Xi per il prossimo mese. Nel frattempo, sottolinea Hyland, Washington avrebbe ventilato l'ipotesi di un ripristino degli acquisti di gas russo da parte dell'Europa come incentivo a Mosca per porre fine alla guerra. Ciò darebbe un respiro quanto mai necessario ai prezzi del gas europeo, che si attestano sopra i 90 euro per megawattora per la prima volta da dicembre 2022, mentre crescono le preoccupazioni per le riserve di stoccaggio, attualmente ai minimi storici per questo periodo dell'anno. Più da vicino, il Regno Unito ha approvato il giacimento di gas del Mare del Nord Jackdaw, da tempo bloccato, il che dovrebbe incrementare la produzione interna di gas di circa il 6%, alleviando la dipendenza del Paese dalle importazioni.
Cina, intelligenza artificiale e trimestrali
Sul fronte economico, osserva Hyland, la Cina, seconda economia mondiale, ha inaspettatamente accelerato la propria crescita nel terzo trimestre. Il Pil è salito del 4,5% su base annua, in rialzo rispetto al 4,3% del secondo trimestre 2026 e al di sopra del consensus. Anche i dati congiunturali di settembre hanno mostrato un consolidamento. La produzione industriale ha accelerato al 5,5% dal 5,2% su base annua, la crescita delle vendite al dettaglio è più che raddoppiata all'1,1% dallo 0,4%, e il calo mensile dei prezzi delle nuove abitazioni ha rallentato, passando dallo 0,17% di agosto allo 0,14% di settembre. Grazie a stimoli mirati e al solido apporto delle esportazioni, la dinamica di crescita dovrebbe proseguire anche nell'ultimo trimestre.
Quando si parla di intelligenza artificiale, nessuno mette in discussione la domanda. Il dibattito riguarda la sostenibilità economica dell'offerta, precisa Hyland, sia in termini di costi che di tempi necessari, come hanno chiaramente evidenziato i risultati del terzo trimestre pubblicati questa settimana. SpaceX ha messo a segno un trimestre da record, con ricavi per 14,6 miliardi di dollari, abbondantemente al di sopra del consensus, e con la divisione AI in crescita dell'830% su base annua a 7,6 miliardi di dollari, superando Starlink. Elon Musk ha dichiarato che SpaceX potrebbe affittare la propria capacità di calcolo "più e più volte" e si aspetta che questa carenza persista a lungo.
L'indicatore più chiaro della domanda è tuttavia rappresentato dal costo di noleggio di una GPU (unità di elaborazione grafica). Secondo Hyland, un chip Blackwell B200 costa attualmente 6,29 dollari l'ora, il massimo degli ultimi 12 mesi e circa il 30% in più rispetto a un anno fa; persino il modello precedente H100 registra un incremento superiore al 40%, attestandosi a 2,88 dollari. Ciò che è forse ancora più rilevante, e che è passato inosservato in un clima di mercato pessimista, è che i finanziamenti rimangono ampiamente accessibili. La maggior parte dei piani di espansione è guidata da hyperscaler con rating investment grade, in grado di indebitarsi a circa 150 punti base al di sopra dei Treasury. Il capitale sta diventando più selettivo, il che è un segnale salutare, ma non è affatto introvabile e la maggior parte dei progetti prosegue secondo i piani.
Siamo solo all'inizio della stagione delle trimestrali per il terzo trimestre, ma il sentiment potrebbe ricevere una buona spinta nei prossimi giorni. Le società che rappresentano circa il 47% del peso dell'indice S&P 500 pubblicheranno i propri conti tra il 28 ottobre e il 3 novembre. Le stime del consensus all'inizio della stagione prevedevano una crescita degli utili per azione (EPS) di circa il 27% su base annua: si tratta della previsione più elevata dal 2010, eccezione fatta per il secondo trimestre e per i trimestri di ripresa post-pandemica. Sebbene l'asticella da superare possa apparire alta, evidenzia Hyland, la serie storica suggerisce il contrario, con una crescita degli utili superiore al consensus pre-stagionale in 19 degli ultimi 20 trimestri.
Anche in Europa le prospettive sono migliorate: le ultime stime riportate da Hyland indicano che le società dell'indice di riferimento Stoxx 600 dovrebbero registrare una crescita media degli utili trimestrali del 21,9%, il secondo miglior tasso di crescita negli ultimi quattro anni. Escludendo il settore energetico, il resto dello Stoxx 600 è previsto registrare solidi incrementi medi dell'8,4%. Per quanto riguarda i titoli blue chip europei, la crescita dei ricavi per il terzo trimestre è ora stimata al 13,3% su base annua, il che segnerebbe il risultato migliore dal terzo trimestre del 2022.
Credito societario e posizionamento
Dal punto di vista delle valutazioni, osserva Hyland, una delle obiezioni più frequenti sollevate dai clienti nel nostro ambito di competenza negli ultimi anni riguarda l'eccessiva compressione degli spread del credito societario, con la conseguente percezione di una asset class troppo cara. Oggi non dovrebbe più esserci spazio per tale obiezione. Lo strumento di valutazione preferito da Hyland, lo Z-score a un anno, sta segnalando un semaforo verde: il credito emergente e l'investment grade europeo evidenziano valori pari a +3, mentre l'high yield statunitense risulta anch'esso sottovalutato di tre deviazioni standard. Hyland privilegia un orizzonte temporale a un anno in quanto gli spread tendono a registrare un ritorno verso la media nell'arco di 12 mesi, a meno che non si verifichi un mutamento macroeconomico strutturale; questo non rappresenta il suo scenario di base, considerata la solida crescita degli utili societari, la salute dei bilanci, i bassi livelli di default e il facile accesso ai finanziamenti. Per contestualizzare questo dato, dal punto di vista statistico un movimento di tre deviazioni standard in entrambe le direzioni si verifica appena nello 0,3% dei casi.
Infine, vi sono segnali che gli eccessivi posizionamenti stiano rientrando? Gli hedge fund sono stati venditori netti aggressivi sul settore tecnologico globale, riducendo l'esposizione al ritmo più rapido da quando Goldman Sachs raccoglie i dati di prime brokerage (2016), sebbene il tech rappresenti ancora il 23,5% del portafoglio. Anche l'oro potrebbe confermare questo riallineamento delle posizioni per Hyland. Questa settimana il metallo giallo è sceso di circa il 3%, un andamento apparentemente controintuitivo per un bene rifugio, ma che rappresenta spesso una dinamica tipica della fase finale di capitolazione di un sell-off. Quando i forti ribassi azionari scatenano le richieste di integrazione delle garanzie, la liquidità dell'oro lo rende uno dei primi asset a essere venduto per raccogliere liquidità. E se c'è un elemento su cui gli investitori possono fare affidamento, è la stagionalità di novembre. Negli ultimi dieci anni, spiega Hyland, novembre è stato il mese migliore dell'anno per l'S&P 500, con un solo novembre in calo in tutto il decennio. Una dinamica del tutto simile si è verificata per il credito societario, per il quale novembre è stato il secondo mese migliore degli ultimi dieci anni, subito dopo dicembre.
Z-score a 12 mesi: il credito è economico
Barra grigia = intervallo dello spread a 1 anno di ciascun indice, dal livello più stretto (sinistra) a quello più ampio (destra). Punto = spread attuale. Numero = Z-score a 1 anno. Verde = Z-score pari a 3 o superiore, oltre all'HY USA al 93% del proprio intervallo.
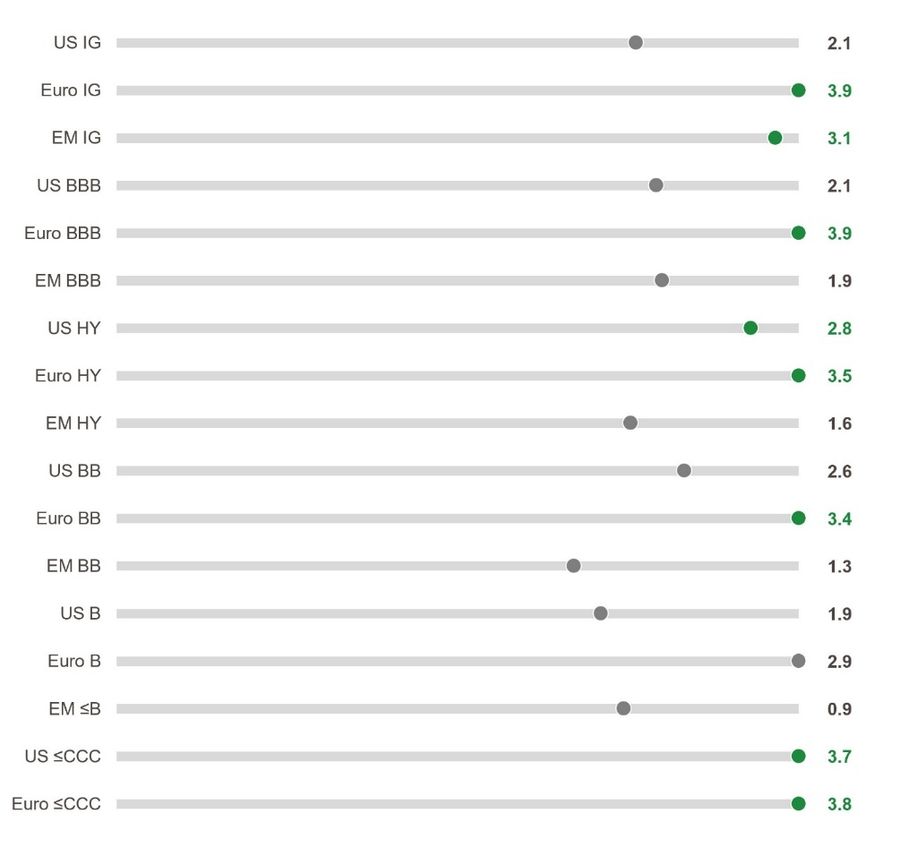
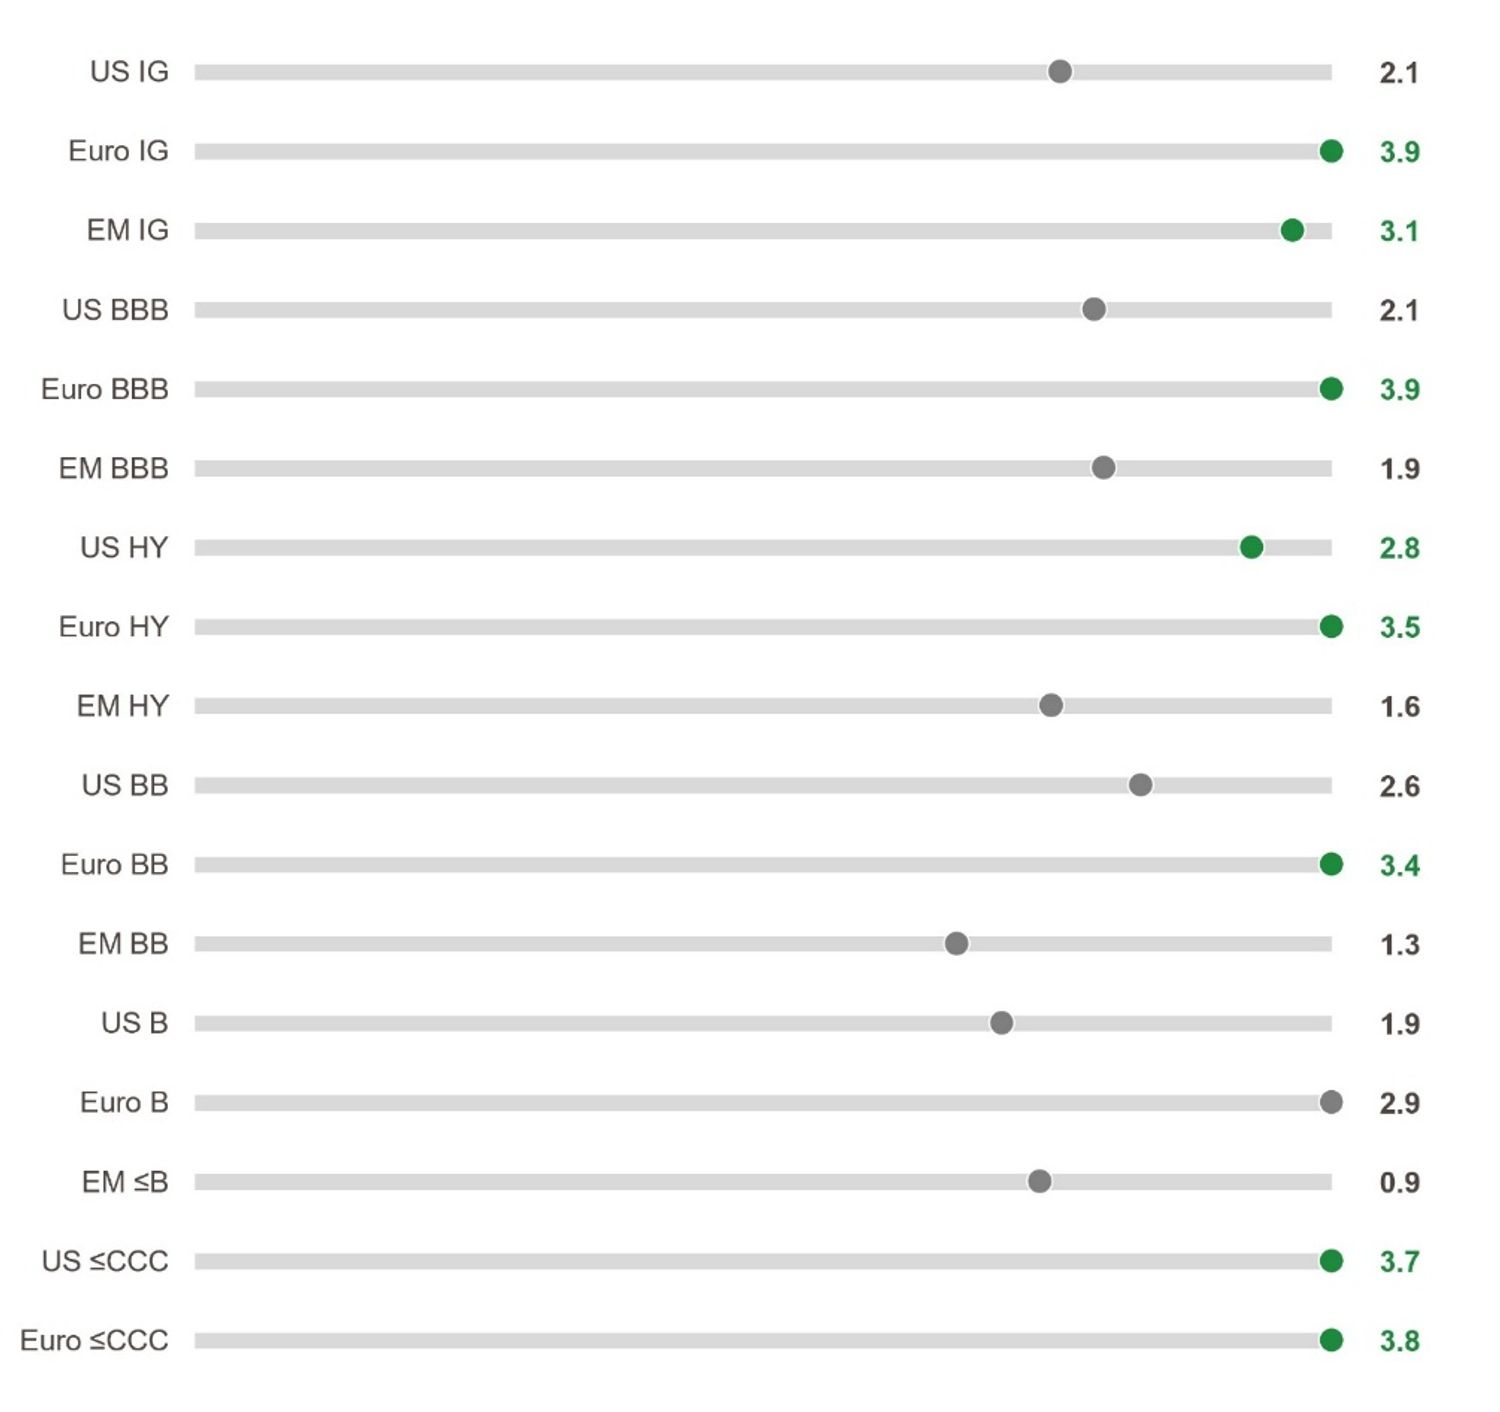
Fonte: Bloomberg, al 26 ottobre 2026. Le opinioni e le valutazioni di Muzinich possono essere soggette a modifiche. A soli fini illustrativi; il presente materiale non costituisce consulenza in materia di investimenti né un invito a intraprendere alcuna attività di investimento.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
