Mercati: il rischio cambia rotta con oro, Bitcoin ed energia sotto i riflettori
La propensione al rischio non è scomparsa, ma i capitali stanno cambiando rapidamente direzione. Tra tensioni energetiche in Europa, pressioni sui Treasury, dubbi sulla sostenibilità fiscale americana e nuove dinamiche geopolitiche, oro e Bitcoin guadagnano terreno mentre gli investitori cercano protezione senza abbandonare del tutto gli asset rischiosi.
Indice dei contenuti
Si dice che il denaro non dorma mai. In queste settimane sembra soprattutto incapace di stare fermo. Si sposta dal tecnologico ai difensivi, dai Treasury all’oro, dal dollaro a Bitcoin, mentre Europa e Stati Uniti continuano a combattere due battaglie apparentemente diverse ma con una radice comune: convincere gli investitori che il prezzo da pagare oggi non comprometterà la crescita di domani.
Come si legge in un commento di Gabriel Debach, market analyst eToro, in Europa il primo campanello torna ad arrivare dall’energia. Il gas europeo è risalito in area €68 per MWh, riportandosi sui livelli osservati durante la fase più acuta della crisi iraniana di febbraio e marzo. Il problema, questa volta, arriva anche dal calendario. Al 23 agosto le scorte europee risultano al 62,99%, il livello più basso registrato a questa data in ciascun anno dal 2011, da quando esistono dati disponibili. L’inverno è ancora lontano, ma abbastanza vicino da trasformare la ricostruzione degli stoccaggi in una nuova fonte di domanda proprio mentre l’offerta resta esposta alle tensioni geopolitiche. I prezzi spot del gas hanno già superato il livello incorporato nello scenario avverso della BCE. Un dettaglio tutt’altro che secondario per un mercato che continua a interrogarsi su quanta inflazione energetica Francoforte possa permettersi prima di dover nuovamente reagire.
Il petrolio ha invece concesso una piccola tregua. Il Brent è tornato sotto i 90 dollari, a 89,82, riducendo almeno nell’immediato la pressione inflazionistica. Il cosiddetto “D-Day economico” americano contro l’Iran ha prodotto meno conseguenze sui mercati di quanto lasciasse immaginare il linguaggio utilizzato da Washington. Scott Bessent ha ampliato la minaccia di sanzioni secondarie verso chi continuerà ad avere rapporti economici con Teheran, ma senza indicare con precisione tempi, modalità di controllo e perimetro dell’applicazione. Un annuncio che per Debach sembra più un warning shot che una vera escalation immediata. La reazione del petrolio è stata coerente, con il Brent che è sceso invece di salire, segnale che il mercato continua a interrogarsi soprattutto sulla capacità americana di trasformare la minaccia in una riduzione concreta dei flussi iraniani, in particolare verso la Cina (ma non solo). La vera arma americana rimane l’accesso al sistema finanziario in dollari. È uno strumento potentissimo, ma il suo utilizzo sempre più frequente porta con sé una contraddizione: ciò che rafforza il dollaro come leva geopolitica nel breve periodo può aumentare nel lungo periodo l’incentivo a ridurne la dipendenza.
Usa vs Cina
La geografia del commercio mondiale aiuta a capire perché. Come si legge nella nota di eToro, nel 2000 gli Stati Uniti commerciavano con il resto del mondo per circa 2 mila miliardi di dollari, oltre quattro volte la Cina. Nel 2024 il commercio americano aveva raggiunto circa 5,3 mila miliardi, quello cinese oltre 6,1 mila miliardi. Ma soprattutto è cambiata la mappa. In gran parte dell’Asia, dell’Africa, del Medio Oriente e del Sud America, oggi Pechino rappresenta un partner commerciale più grande di Washington.
Questo per Debach non significa immaginare una sostituzione imminente del dollaro. Il suo network effect resta enorme e il peso della valuta americana nel sistema finanziario globale continua a non avere un vero concorrente. Significa però riconoscere che ogni utilizzo politico di quell’infrastruttura crea un incentivo marginale in più a diversificare riserve, sistemi di pagamento e attività di protezione.
La Russia dopo il 2022 ha mostrato quanto questo processo possa diventare complesso. Le sanzioni possono rendere gli scambi più costosi, inefficienti e opachi, senza necessariamente azzerarli quando esistono compratori sufficientemente grandi e motivati. L’Iran potrebbe rappresentare una nuova prova, tanto più che Pechino ha già respinto la logica delle sanzioni secondarie e Teheran continua a confidare nella resistenza dei propri principali partner commerciali alla pressione americana.
L’oro e Bitcoin, spiega Debach, si inseriscono perfettamente dentro questa narrativa. Agosto sta producendo per l’oro una variazione positiva vicina ai 594 dollari per oncia, la maggiore variazione mensile positiva in dollari della serie, mentre Bitcoin, dopo aver registrato la scorsa settimana la maggiore variazione settimanale in assoluto in dollari della propria storia, circa 14 mila dollari, è tornato sopra gli 80 mila.
Liquidità, geopolitica e timori sulla sostenibilità fiscale americana stanno così finendo nello stesso trade. E proprio Washington rappresenta oggi il passaggio più delicato. Le indiscrezioni secondo cui il Tesoro potrebbe utilizzare parte del Treasury General Account per sostenere un programma più ampio di riacquisti sul tratto lungo della curva hanno contribuito lunedì al recupero dei bond. Il decennale è sceso al 4,7%, il trentennale al 5,23%. Bessent vuole ridurre il costo della duration che il mercato deve assorbire e, indirettamente, alleggerire il costo del capitale per famiglie e imprese. Ma è proprio qui che Stanley Druckenmiller, suo storico mentore, ha sollevato una delle obiezioni più interessanti della giornata. “Governments defending prices against fundamentals always lose”, ha scritto.
Il suo ragionamento tocca il cuore del problema. Se i rendimenti a lunga scadenza salgono perché gli investitori chiedono maggiore remunerazione davanti a deficit persistenti, debito sopra i 40 mila miliardi di dollari e crescente offerta di Treasury, intervenire sulla quantità di bond disponibile può calmare il mercato. Difficilmente cancella però le ragioni che hanno fatto salire quel premio.
Druckenmiller va persino oltre. Il mercato dei Treasury resta ordinato e il rendimento decennale viaggia grosso modo in linea con la crescita nominale dell’economia americana. Secondo la sua lettura, quindi, i bond vigilantes stavano appena iniziando a far sentire la propria voce quando il Tesoro ha deciso di intervenire.
Perché i prezzi finanziari hanno una caratteristica poco piacevole per i governi: come osserva Debach possono essere spostati, molto più difficilmente eliminati. Se un intervento pubblico comprime il premio sui Treasury senza modificare i fondamentali fiscali, il mercato può semplicemente trasferire l’aggiustamento altrove. Sul dollaro. Sull’oro. Sulle aspettative d’inflazione. Sugli asset digitali. È il motivo per cui il contemporaneo rally di oro e Bitcoin merita di essere letto insieme alle mosse del Tesoro. Il debasement trade non implica necessariamente che gli investitori stiano abbandonando gli Stati Uniti. Indica piuttosto che una parte del mercato sta acquistando assicurazione contro la possibilità che la gestione del costo del debito diventi progressivamente più importante della disciplina fiscale destinata a contenerlo.
Geografia settoriale europea
Anche l’Europa sta scoprendo che sostenere l’economia mentre si combatte uno shock energetico produce vincitori, ma anche nuovi bersagli politici. Se prendiamo gli attuali singoli componenti di DAX, IBEX 35, CAC 40, FTSE MIB e AEX e ne osserviamo il total return medio dall’inizio dell’anno, sottolinea Debach, l’energia domina con un +51%. È il rendimento settoriale medio più elevato, davanti al +39% dell’information technology e al +27% dei materials. In Spagna il dato raggiunge addirittura il 78%, in Italia il 56%.
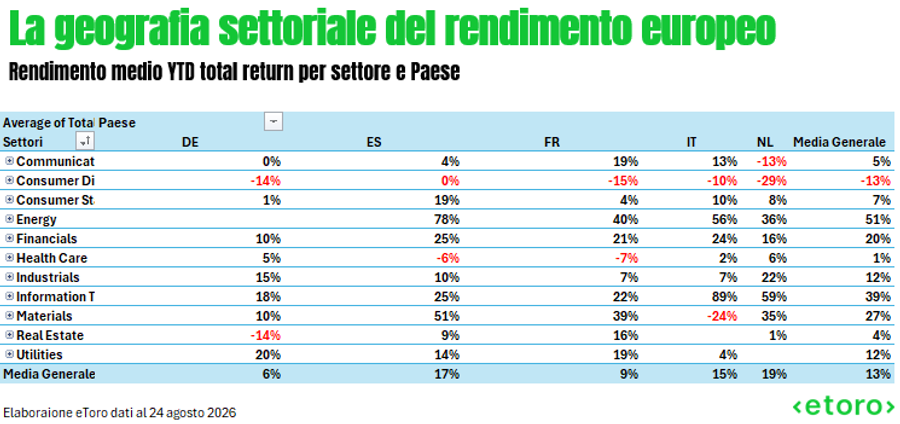
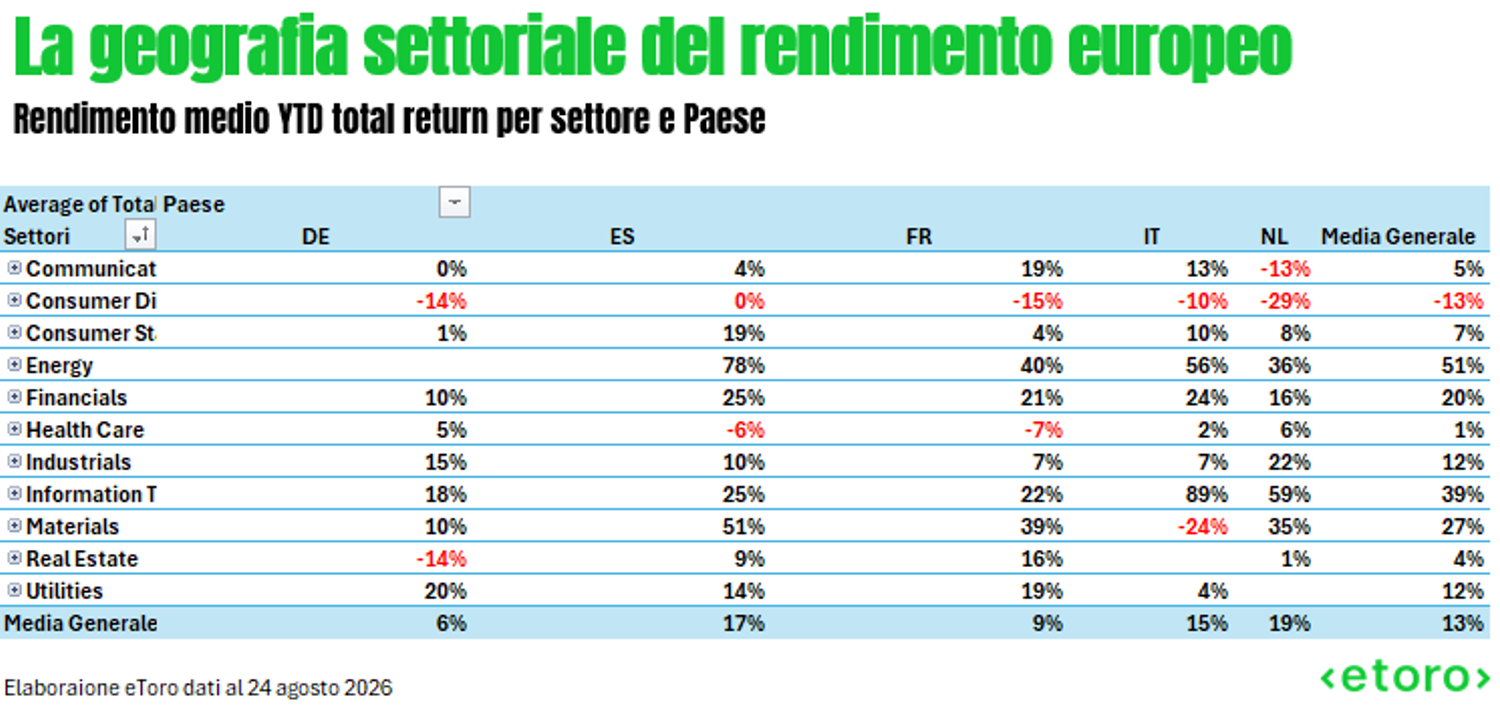
Una leadership che secondo Debach rischia ora di trasformarsi in vulnerabilità. Italia, Germania, Spagna, Austria, Polonia e Portogallo hanno chiesto un quadro europeo per tassare gli extraprofitti delle compagnie petrolifere. Bruxelles ha respinto l’idea di un intervento comunitario, lasciando però spazio ai governi per agire autonomamente nel rispetto delle regole europee. Un settore che ha rappresentato una delle principali fonti di rendimento dell’azionario europeo nel 2026 entra ora nella fase in cui una parte di quei profitti potrebbe attirare l’attenzione dei governi. L’energia rimane quindi contemporaneamente protezione dall’inflazione, motore degli indici e rischio politico.
Il Brent scende mentre il gas sale. I Treasury recuperano mentre cresce il dibattito sulla disciplina fiscale americana. Oro e Bitcoin corrono mentre i semiconduttori correggono. I difensivi salgono senza che gli investitori abbandonino l’azionario. La propensione al rischio non è scomparsa, conclude Debach, ha semplicemente cambiato indirizzo.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
