Micron, Bank of America la mette tra i titoli per la ripresa dei chip nel 2027
Dopo un calo del 45% dai massimi, il colosso delle memorie compare sia nello scenario base sia in quello rialzista con cui la banca statunitense disegna il possibile rimbalzo dei semiconduttori a inizio 2027. A sostenere il titolo anche il riacquisto di azioni proprie che parte il 9 dicembre.
Indice dei contenuti
Bank of America vede il fondo dei chip a inizio 2027
Per i semiconduttori la fase peggiore potrebbe esaurirsi nei primi mesi del 2027, e Micron Technology è tra i titoli meglio posizionati per agganciare la ripresa.
È la tesi di Bank of America, che in una nota di settore indica nella maggiore chiarezza delle politiche USA, nei riacquisti di azioni proprie e nelle valutazioni più contenute i fattori in grado di attenuare i timori sulla spesa per l'intelligenza artificiale.
L'indice Philadelphia Semiconductor (SOX) ha già perso il 37% dal picco recente, contro una correzione media del 32% nelle fasi negative precedenti.
La banca avverte però che potrebbero servire tagli effettivi alle stime di utile prima che il settore trovi un fondo stabile: le valutazioni più basse, da sole, potrebbero non bastare.
Tre scenari: Micron nel caso base e in quello rialzista
Bank of America ricorda che il settore tratta a 13,7 volte gli utili attesi, con uno sconto del 22% sull'S&P 500 (17,7 volte); un ritorno al minimo storico di circa 12 volte implicherebbe al massimo un altro 12% di ribasso.
Tra i sostegni la banca cita esplicitamente il buyback di Micron, in partenza il 9 dicembre: l'autorizzazione indicata nel bilancio annuale vale 35,16 miliardi di dollari.
I tre scenari disegnati dalla banca:
- Base: ancora circa il 10% di ribasso per il settore fino al minimo nel primo trimestre 2027. Tra le scelte preferite, accanto a Nvidia, AMD e Broadcom, figura Micron per le memorie;
- Ribassista: la flessione si prolunga fino a metà 2027 e reggono meglio i titoli difensivi come Cadence, Synopsys, Texas Instruments, Analog Devices e NXP;
- Rialzista: una forte ripresa degli investimenti in IA premia i titoli a beta più alto, con Micron citata per prima insieme a Credo, Marvell, AMD e Arm.
La variabile chiave resta la spesa in conto capitale dei grandi gruppi cloud USA, oggi a un ritmo annuo di circa 1.200 miliardi di dollari.
Se si fermasse a questi livelli, invece dei 1.500 miliardi stimati per il 2027, i produttori di chip più esposti all'IA rischierebbero secondo la banca un impatto del 35%-40% sugli utili per azione.
Micron in Borsa: settimana pesante, rimbalzo venerdì
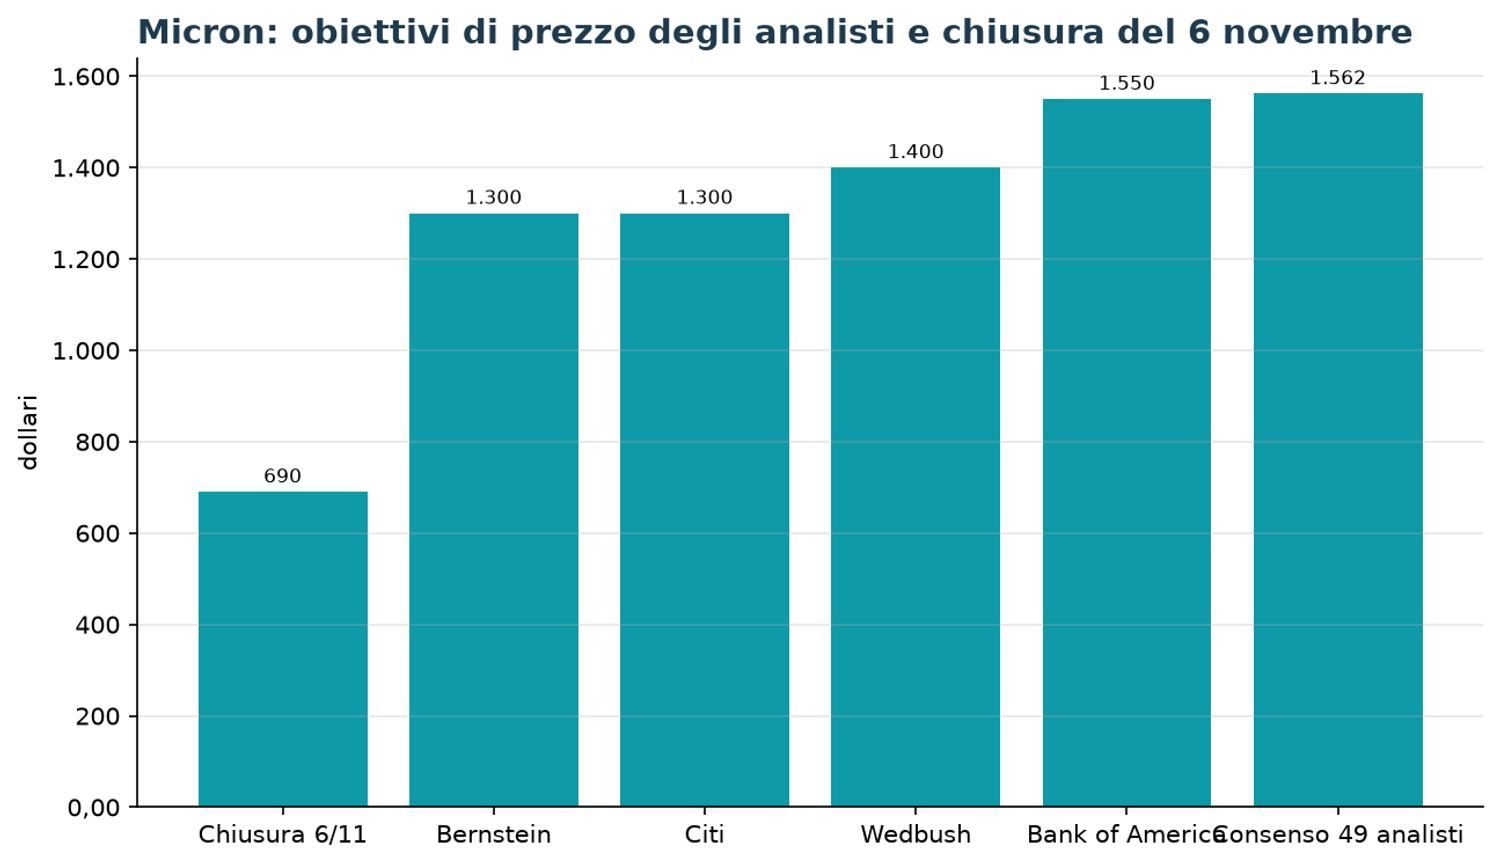
Il titolo ha chiuso venerdì 6 novembre a 690 dollari (+5,1%), dopo il crollo di giovedì 5 novembre, quando aveva perso il 17,5% a 656,39 dollari nella giornata peggiore per il comparto tecnologico dal 2020.
Nel dopo-borsa di venerdì le azioni sono salite a 694,79 dollari; oggi, lunedì 9 novembre, si attende l'apertura di Wall Street in un premercato in cui Nvidia cede oltre il 5%.
Sulla settimana il bilancio è di circa -22% e la distanza dal massimo a 52 settimane (1.254,61 dollari) è del 45%.
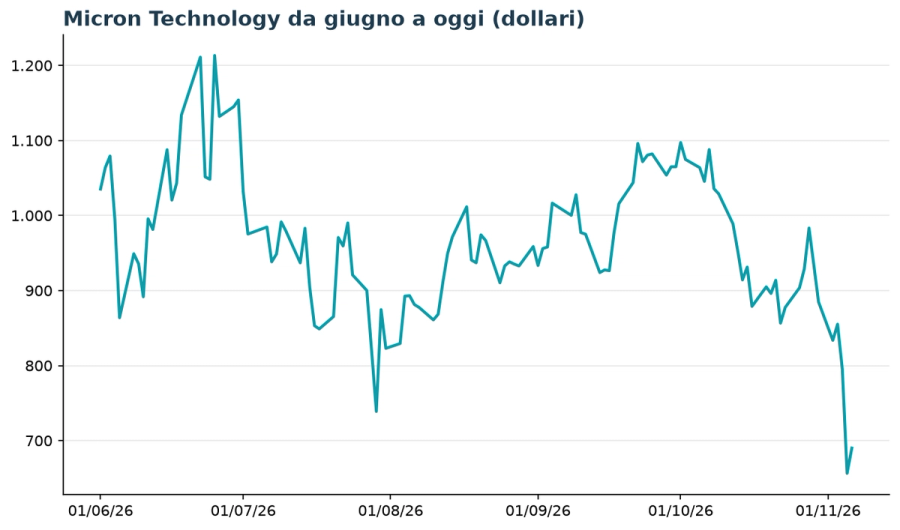
Sul piano tecnico il prezzo è sotto la media mobile a 50 giorni (961,64 dollari) e sotto quella a 200 giorni (756,73 dollari), che ora diventa la prima resistenza.
L'RSI a 14 giorni a 27,6, dopo il 23,2 di giovedì, segnala un'area di ipervenduto: una condizione che spesso precede rimbalzi tecnici, ma che da sola non indica un'inversione di tendenza.
Conti record e giudizi degli analisti
Sul fronte dei fondamentali, il gruppo di Boise arriva da un esercizio fiscale 2026 con ricavi per 133,19 miliardi di dollari, contro i 37,38 miliardi dell'anno prima.
Nel quarto trimestre fiscale il fatturato è stato di 54,23 miliardi, con utile per azione rettificato di 33,42 dollari e margine lordo non GAAP dell'87%.
Per il primo trimestre 2027 la guidance indica ricavi per 61,5 miliardi, più o meno 1,5 miliardi.
Ai prezzi attuali Micron tratta a circa 9,3 volte gli utili degli ultimi dodici mesi e a 4 volte quelli attesi, per una capitalizzazione di circa 780 miliardi di dollari.
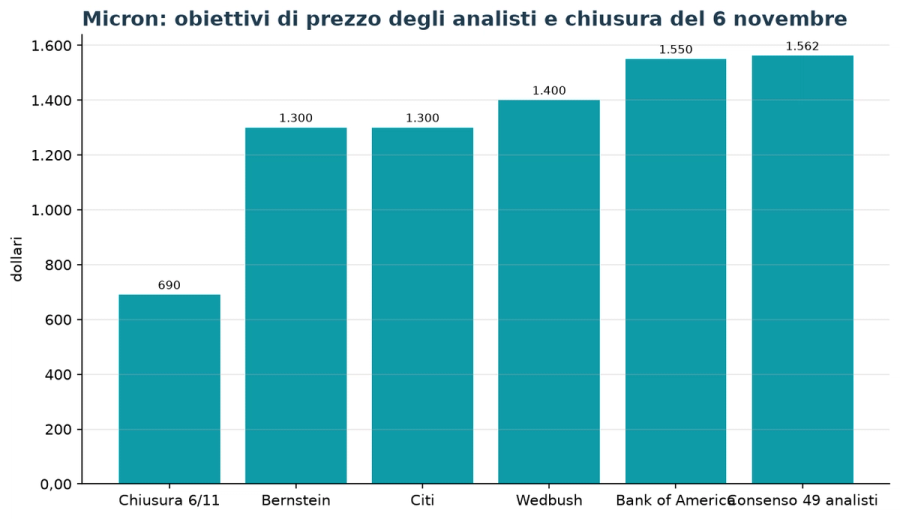
Il consenso raccolto tra 49 analisti resta molto positivo: 36 strong buy, 9 buy e 4 hold, nessun sell, con un prezzo obiettivo medio di 1.561,91 dollari, oltre il doppio della chiusura di venerdì.
Tra i giudizi più recenti:
- Mark Li di Bernstein: buy confermato il 4 novembre, obiettivo 1.300 dollari.
- Atif Malik di Citi: buy, obiettivo 1.300 dollari (29 ottobre).
- Vivek Arya di Bank of America: buy, obiettivo 1.550 dollari (26 ottobre).
- Matt Bryson di Wedbush: buy, obiettivo 1.400 dollari (23 ottobre).
I rischi da monitorare per chi investe
Oltre all'incognita sulla spesa per l'IA, pesa lo stop al cantiere di un nuovo impianto di memorie a Taiwan, fermato da una vertenza sindacale con i lavoratori dell'edilizia e i tecnici in loco.
Il mercato attende indicazioni su tempi delle nuove fabbriche e piano di investimenti, finora fissato a 27 miliardi di dollari netti per l'esercizio 2026.
Per chi detiene certificati su Micron la volatilità resta elevata, con un beta di 2,4.
La ripresa disegnata da Bank of America passa prima da una possibile revisione al ribasso delle stime nel primo trimestre 2027, e il 9 dicembre, con l'avvio del buyback, è il primo appuntamento da segnare in agenda.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
