Microsoft e Alphabet, domani i conti: Azure al 45% e capex record sotto la lente di Wall Street
Domani mercoledì 28 ottobre a mercati chiusi e poche ore dopo la decisione della Fed, Microsoft e Alphabet pubblicano i risultati trimestrali. Dopo il tonfo di Meta la vera partita si gioca sulla crescita del cloud e sulla sostenibilità degli investimenti in intelligenza artificiale.
Indice dei contenuti
- 1. Una settimana decisiva per il settore tecnologico
- 2. Microsoft: la guidance di Azure al 44-45% e il trimestre da 50 miliardi di capex
- 3. Alphabet: il cloud corre, ma il capex 2026 sale a 195-205 miliardi
- 4. I titoli in Borsa: Microsoft tiene, Alphabet in ipervenduto
- 5. Cosa aspettarsi: gli scenari per gli investitori
Una settimana decisiva per il settore tecnologico
Mercoledì 28 ottobre è il giorno più denso della stagione delle trimestrali tecnologiche. Alle 20:00 italiane la Federal Reserve annuncia la decisione sui tassi, con i mercati che si aspettano una conferma del corridoio 3,75%-4% dopo il rialzo di settembre, a fronte di un'inflazione al 3,7%.
Poco dopo la chiusura di Wall Street arrivano i conti di Alphabet (conference call alle 16:30 di New York, le 21:30 in Italia) e di Microsoft (alle 17:30, le 22:30 italiane); giovedì tocca ad Amazon.
Il clima non è dei migliori. Il Nasdaq 100 ha perso il 2,8% la scorsa settimana e viaggia oltre il 7% sotto il record del 6 ottobre, mentre il mercato ha iniziato a ruotare verso i settori difensivi.
A pesare è stata soprattutto la reazione ai conti di Meta: ricavi in crescita del 26% a 64,6 miliardi di dollari, sopra le attese, ma capex trimestrale a 34,9 miliardi, free cash flow negativo e forchetta di spesa 2026 alzata a 135-145 miliardi. Il titolo ha chiuso la settimana in calo di quasi il 13%, con l'indice dei semiconduttori di Filadelfia sceso del 6,7% in una sola seduta. Il messaggio per Microsoft e Alphabet è chiaro: battere le stime non basta più, serve dimostrare che la spesa in intelligenza artificiale genera ricavi.
Microsoft: la guidance di Azure al 44-45% e il trimestre da 50 miliardi di capex
Per il primo trimestre dell'esercizio fiscale 2027 (chiuso il 30 settembre) il consenso FactSet citato da Investor's Business Daily indica ricavi per 90,63 miliardi di dollari e un utile per azione rettificato di 4,71 dollari, in crescita rispettivamente del 16,7% e del 14% circa su base annua.
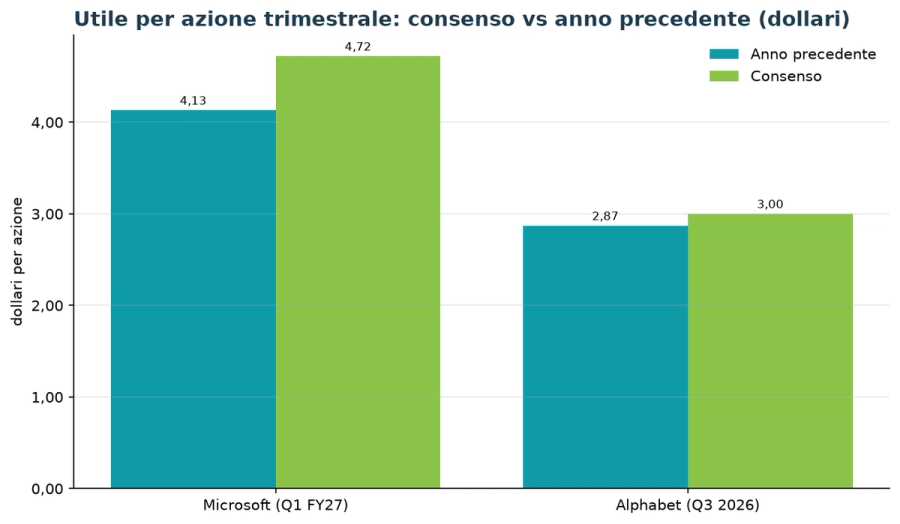
Le stime si collocano nella parte alta della guidance della società (89,85-90,95 miliardi). Il consenso di mercato più ampio è allineato: 4,72 dollari di utile per azione (forchetta 4,43-4,86, 25 analisti) e 90,74 miliardi di ricavi, contro i 4,13 dollari di un anno fa. Microsoft ha battuto le stime sull'utile in 5 degli ultimi 5 trimestri.
I tre numeri che il mercato guarderà davvero sono però altri:
- Azure: la società ha indicato una crescita del 44%-45% a cambi costanti, contro il 43% del trimestre precedente (rivisto al 42% con la nuova definizione del perimetro, che esclude GitHub, Security Copilot e il cloud sanitario). Bank of America, con l'analista Tal Liani, stima un +44,8%, pari a circa 32,3 miliardi di ricavi trimestrali.
- Capex: la direttrice finanziaria Amy Hood ha anticipato investimenti superiori ai 50 miliardi nel trimestre, inclusi effetti contabili legati ai leasing, dopo i circa 41 miliardi del trimestre di giugno (35,8 miliardi di esborsi cash più 5,6 miliardi di leasing finanziari).
- Nuova rendicontazione: è il primo trimestre con i due nuovi segmenti (Agents and Infra e Devices and Consumer) e con i ricavi di Azure espressi in dollari. I dati storici ricalcolati indicano 29,42 miliardi per il trimestre di giugno e 101,94 miliardi per l'intero esercizio 2026.
Sul fronte competitivo pesa l'accordo del 21 ottobre tra OpenAI e Google Cloud per distribuire i modelli GPT-6 tramite il Model Garden di Google: Microsoft resta il partner cloud principale di OpenAI, ma gli investitori chiederanno dettagli sulla domanda legata ai carichi di lavoro AI. Per il trimestre di dicembre il consenso attende già 4,82 dollari di utile per azione e 95,66 miliardi di ricavi: la guidance di mercoledì sarà confrontata con questi numeri.
Alphabet: il cloud corre, ma il capex 2026 sale a 195-205 miliardi
Per il terzo trimestre 2026 il consenso indica un utile per azione rettificato di 3,03 dollari e ricavi per 127,9 miliardi di dollari, secondo l'anteprima di Spreadex. Il consenso di mercato più ampio (44 analisti) converge su 3 dollari, con una forchetta molto larga tra 2,25 e 3,63 dollari, e su ricavi per 127,83 miliardi, in crescita del 24,9% su base annua; l'utile per azione dell'anno scorso era di 2,87 dollari. Anche Alphabet ha superato le stime sull'utile in 5 degli ultimi 5 trimestri.
I punti chiave:
- Google Cloud è diventato uno dei business a crescita più rapida delle big tech, con ricavi saliti di circa l'82% nel secondo trimestre, mentre la Ricerca ha finora retto all'avanzata dei chatbot.
- La guidance di spesa per investimenti 2026 è stata alzata a 195-205 miliardi di dollari, un livello che impone al mercato di verificare la tenuta dei margini del cloud.
- Il titolo è sceso del 7% dopo i conti di luglio e di un altro 8% la scorsa settimana, segno che l'asticella della fiducia si è abbassata.
Per il quarto trimestre il consenso stima già 3,34 dollari di utile per azione e 142,72 miliardi di ricavi, con un'accelerazione della crescita dei ricavi al 25,4%. Qualsiasi indicazione sulla capacità disponibile dei data center e sui margini del cloud sarà letta alla luce di queste attese.
I titoli in Borsa: Microsoft tiene, Alphabet in ipervenduto
Il mercato arriva all'appuntamento con posizionamenti molto diversi sui due titoli. Microsoft ha chiuso lunedì 26 ottobre a 532,60 dollari, in rialzo dell'1,54%, e tratta sopra la media mobile a 50 giorni (509,17 dollari) e ben al di sopra di quella a 200 giorni (436,79 dollari); l'indice di forza relativa a 14 giorni è a 60,2, in zona neutrale-positiva. Il massimo a 52 settimane è a 551,15 dollari, toccato il 13 ottobre, appena il 3,5% sopra i livelli attuali.
La capitalizzazione è di circa 3.955 miliardi di dollari, il rapporto prezzo/utili trailing è di 29,2 volte e quello prospettico di 26,5. Il consenso degli analisti è molto favorevole: 41 strong buy, 13 buy e 3 hold, con un prezzo obiettivo medio di 603,43 dollari (potenziale del 13,3%).
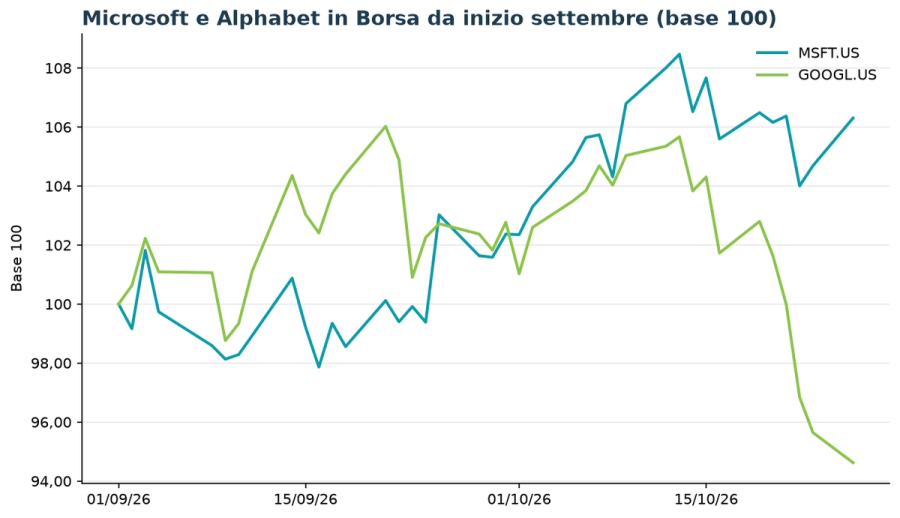
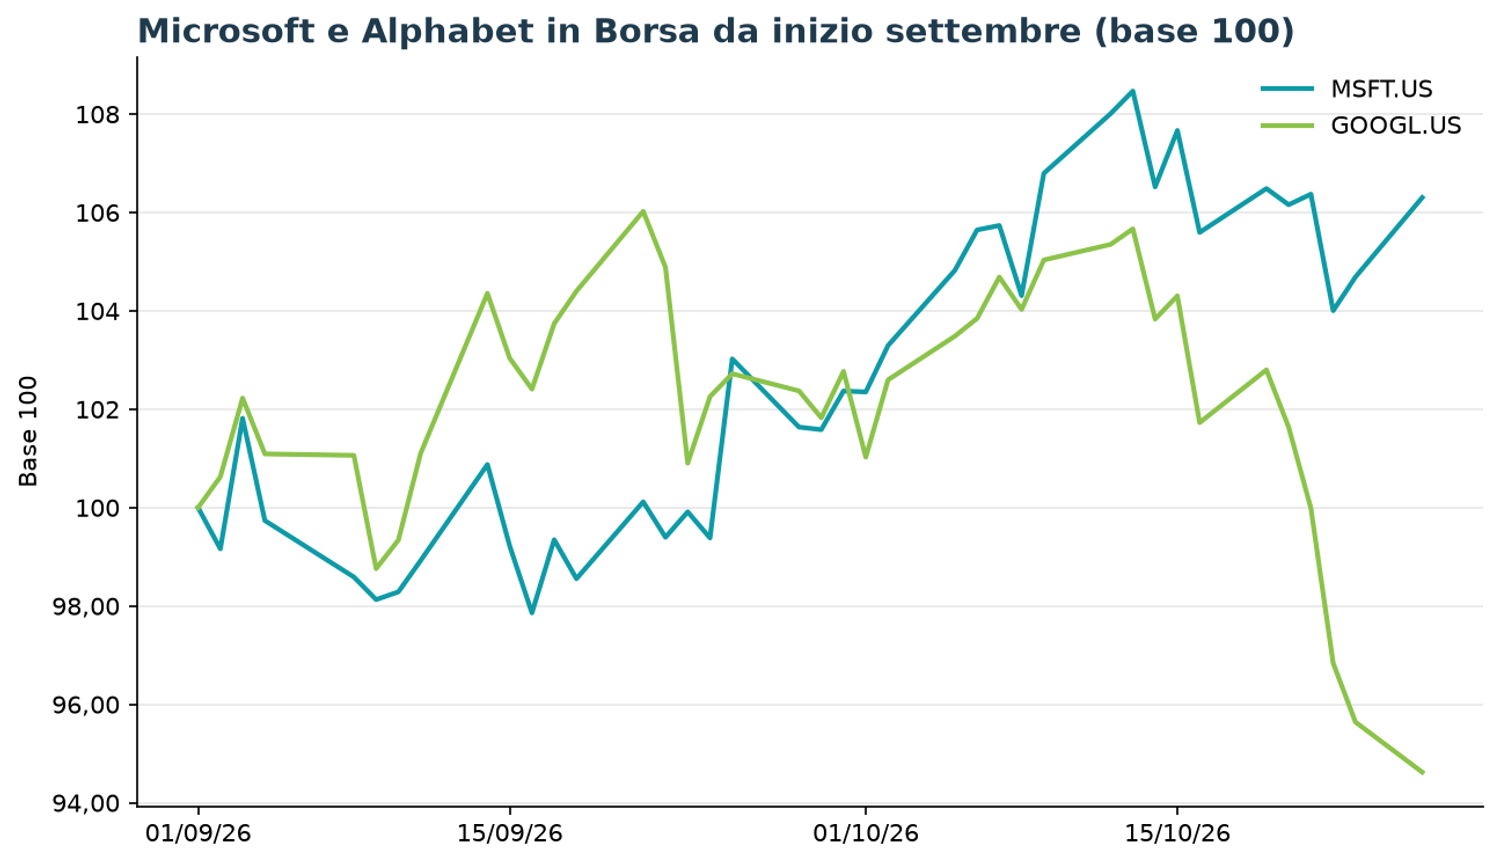
Alphabet ha invece chiuso a 316,80 dollari, in calo dell'1,06%, e dal 13 ottobre (353,78 dollari) ha perso il 10,5%. Il titolo è scivolato sotto entrambe le medie mobili, a 50 giorni (342,36) e a 200 giorni (341,27 dollari), e l'indice di forza relativa a 32,9 lo colloca sulla soglia dell'ipervenduto. Dal massimo a 52 settimane di 408,10 dollari la distanza è del 22,4%.
La capitalizzazione è di circa 3.874 miliardi, con un rapporto prezzo/utili trailing di 16,1 volte, gonfiato però da plusvalenze straordinarie, e un multiplo prospettico di 20,4.
Anche qui il consenso è compatto: 43 strong buy, 13 buy e 5 hold, con un target medio di 429,12 dollari, che implica un potenziale del 35,5% dai prezzi correnti. Le posizioni corte sono in calo su entrambi i titoli rispetto al mese precedente (61,1 milioni di azioni su Microsoft, 80,4 milioni su Alphabet).
Cosa aspettarsi: gli scenari per gli investitori
Per Microsoft lo scenario migliore è una crescita di Azure oltre il 45% senza un ulteriore aumento della spesa: rafforzerebbe la tesi che l'infrastruttura AI si traduce in ricavi.
Un risultato in linea con la guidance potrebbe comunque essere accolto bene se l'outlook sul trimestre di dicembre fosse alzato, mentre un modesto superamento accompagnato da nuovi rialzi del capex rischierebbe di deludere, come già accaduto in passato anche dopo trimestri positivi per il cloud.
Il management ha indicato un margine lordo del cloud stabile rispetto al trimestre precedente e un margine operativo complessivo sostanzialmente invariato su base annua: ogni scostamento sarà letto come segnale sull'efficienza degli investimenti.
Per Alphabet la domanda è se la crescita di Google Cloud e la tenuta della Ricerca giustifichino 195-205 miliardi di capex; con il titolo in ipervenduto e un target medio superiore del 35% ai prezzi attuali, un trimestre solido con margini del cloud in tenuta potrebbe innescare un rimbalzo tecnico, mentre un nuovo ritocco al rialzo della spesa riproporrebbe il copione di Meta.
La sequenza di mercoledì aggiunge un elemento di rischio: le azioni reagiranno prima alle parole di Powell, poi ai conti.
Con Microsoft e Alphabet che insieme valgono quasi 7.800 miliardi di dollari, l'esito della serata peserà non solo sui due titoli ma sulla direzione dell'intero Nasdaq, che resta sotto la media mobile a 50 giorni e dipende in misura crescente da poche megacap.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
