Moderna torna all'utile e alza la guidance 2026: il titolo rimbalza nel premercato
Il gruppo biotech statunitense chiude il terzo trimestre con un utile netto di 162 milioni di dollari, contro la perdita di un anno fa, e alza nettamente la crescita attesa dei ricavi per l'intero 2026. Le azioni recuperano nel premercato di Wall Street dopo il calo della vigilia, mentre il via libera della FDA al vaccino antinfluenzale e i dati di fase 3 nel melanoma rafforzano una pipeline su cui il mercato ha già scommesso con un rally senza precedenti.
Indice dei contenuti
Trimestre ben oltre le attese per Moderna
Il terzo trimestre di Moderna segna la svolta che il mercato aspettava da tempo: la campagna vaccinale autunnale ha spinto le vendite molto sopra le previsioni e riportato i conti in positivo, e il titolo reagisce in rialzo nel premercato.
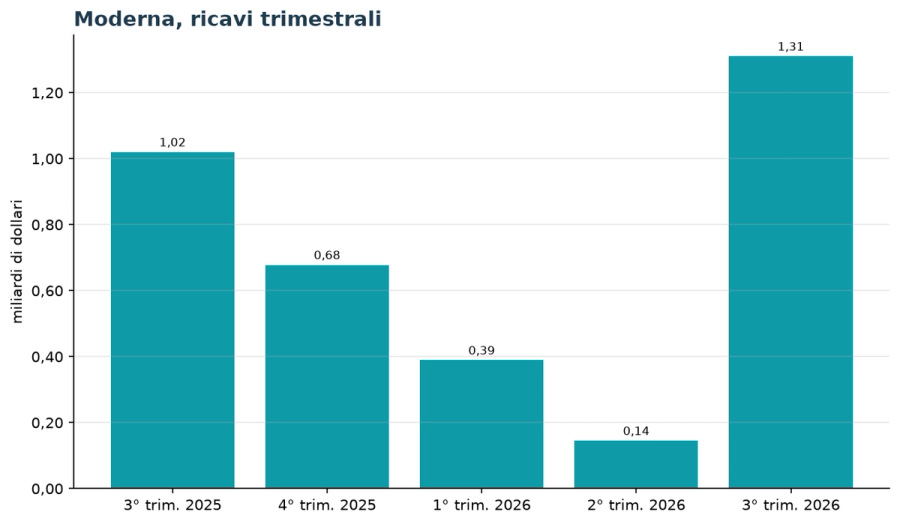
I ricavi del periodo chiuso il 30 settembre sono saliti a 1,31 miliardi, in aumento del 29% rispetto agli 1,02 miliardi dello stesso periodo del 2025: 780 milioni negli Stati Uniti e 533 milioni sui mercati internazionali, sostenuti dalle consegne previste dagli accordi pluriennali con i governi.
Il consenso degli analisti raccolto da Benzinga Pro si fermava a 890 milioni di dollari, con una perdita attesa di 1,25 dollari per azione.
L'utile netto è stato invece di 162 milioni, pari a 0,38 dollari per azione, contro la perdita di 200 milioni (0,51 dollari per azione) del terzo trimestre 2025.
A sostenere il risultato ha contribuito la disciplina sui costi: le spese di ricerca e sviluppo sono scese del 27% su base annua a 583 milioni di dollari, grazie alla chiusura di diversi programmi in fase avanzata decisa nei trimestri scorsi.
Guidance 2026 alzata: crescita dei ricavi attesa tra il 15% e il 25%
La sorpresa più rilevante per gli investitori riguarda le prospettive sull'intero esercizio.
Il gruppo di Cambridge, Massachusetts, prevede ora per il 2026 una crescita dei ricavi tra il 15% e il 25%, contro la precedente indicazione di un aumento fino al 10%, confermata ancora a luglio.
In un'intervista alla CNBC l'amministratore delegato Stéphane Bancel ha attribuito il miglioramento ai lanci dei nuovi prodotti e alla diversificazione geografica delle vendite.
Sulla base degli 1,94 miliardi di dollari fatturati nel 2025, la nuova forchetta equivale a un giro d'affari compreso tra circa 2,2 e 2,4 miliardi: ben sopra i 2,10 miliardi stimati dagli analisti censiti da TIKR prima dei conti.
Il primo semestre si era chiuso con ricavi per soli 534 milioni di dollari (389 milioni nel primo trimestre e 145 nel secondo), per cui il raggiungimento dell'obiettivo dipende dal quarto trimestre, tradizionalmente sostenuto dagli incassi della stagione vaccinale.
Sul fronte della liquidità, a fine giugno la società disponeva di 6,9 miliardi di dollari tra cassa e investimenti; a luglio aveva indicato un obiettivo di 4,7-5,2 miliardi a fine anno, tenendo conto del pagamento di 950 milioni per una transazione legale avvenuto nel trimestre appena concluso.
mFLUSIVA e intismeran: la pipeline oltre il Covid
Il trimestre ha portato anche due tappe decisive nella strategia di diversificazione oltre i vaccini anti-Covid.
La FDA ha approvato mFLUSIVA, il vaccino antinfluenzale a mRNA, quinto prodotto commerciale del gruppo, disponibile negli Stati Uniti da metà settembre.
Ieri giovedì 5 novembre il Canada è diventato il primo paese ad autorizzare sia mFLUSIVA sia mCOFLU, il vaccino combinato contro influenza e Covid-19.
Sul fronte oncologico, intismeran autogene, la terapia personalizzata sviluppata con Merck, ha superato la fase 3 nel melanoma: nello studio INTerpath-001, aggiunta a Keytruda, ha ridotto del 42% il rischio di recidiva o morte.
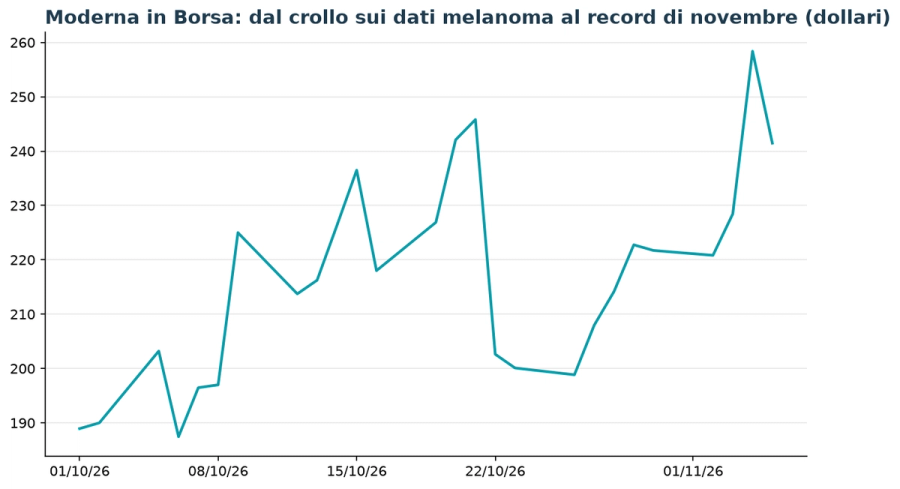
Il dato, presentato al congresso ESMO di ottobre, era però inferiore alle aspettative più ottimistiche del mercato e aveva fatto crollare il titolo del 17,6% in una sola seduta.
A ridare slancio alle quotazioni sono arrivati mercoledì 4 novembre i primi dati di fase 1/2 di mRNA-2808 nel mieloma multiplo e la raccomandazione dell'OMS a portare il candidato vaccino contro l'ebola in uno studio di fase 2/3.
Analisti divisi: i target price restano sotto le quotazioni
Il dibattito sulla valutazione del titolo era acceso già prima dei conti e i giudizi delle case d'affari sono tutt'altro che unanimi.
- William Blair ha abbassato il 27 ottobre il giudizio da outperform a market perform, citando proprio il livello raggiunto dalle quotazioni.
- Piper Sandler conferma overweight e il 26 ottobre ha alzato il target price a 230 dollari da 167.
- Citi mantiene sell: per la banca i dati sul melanoma sono rimasti al di sotto delle attese più elevate.
- TD Cowen resta a hold, con target portato a 90 dollari da 40 il 21 ottobre.
- Goldman Sachs conferma neutral e il 15 ottobre ha alzato l'obiettivo a 137 dollari da 120.
Il consenso di 23 analisti vede 3 strong buy, 1 buy, 16 hold, 1 sell e 2 strong sell, con un target price medio di 138,37 dollari: oltre il 40% sotto l'ultima chiusura.
Per gli investitori il messaggio è chiaro: il mercato prezza la pipeline oncologica, non i conti trimestrali, e la distanza tra quotazioni e obiettivi degli analisti misura quanto la scommessa sia già incorporata nel prezzo.
Il titolo in Borsa: rimbalzo nel premercato dopo il rally del 700%
Il titolo arriva all'appuntamento con i conti dopo una corsa senza precedenti e sedute molto nervose, e la prima reazione è positiva.
Nel premercato di Wall Street di oggi venerdì 6 novembre, intorno alle 13 ora italiana, Moderna guadagna circa il 5% rispetto alla chiusura di ieri.
Ieri giovedì 5 novembre il titolo aveva chiuso a 241,46 dollari, in calo del 6,55%, in una giornata di vendite generalizzate a Wall Street che ha visto il Nasdaq perdere oltre il 4%.
Il ribasso seguiva il balzo del 13,1% di mercoledì 4 novembre a 258,38 dollari, nuovo massimo di chiusura, con un picco intraday a 261 dollari che rappresenta il massimo delle ultime 52 settimane; il minimo del periodo è a 22,28 dollari.
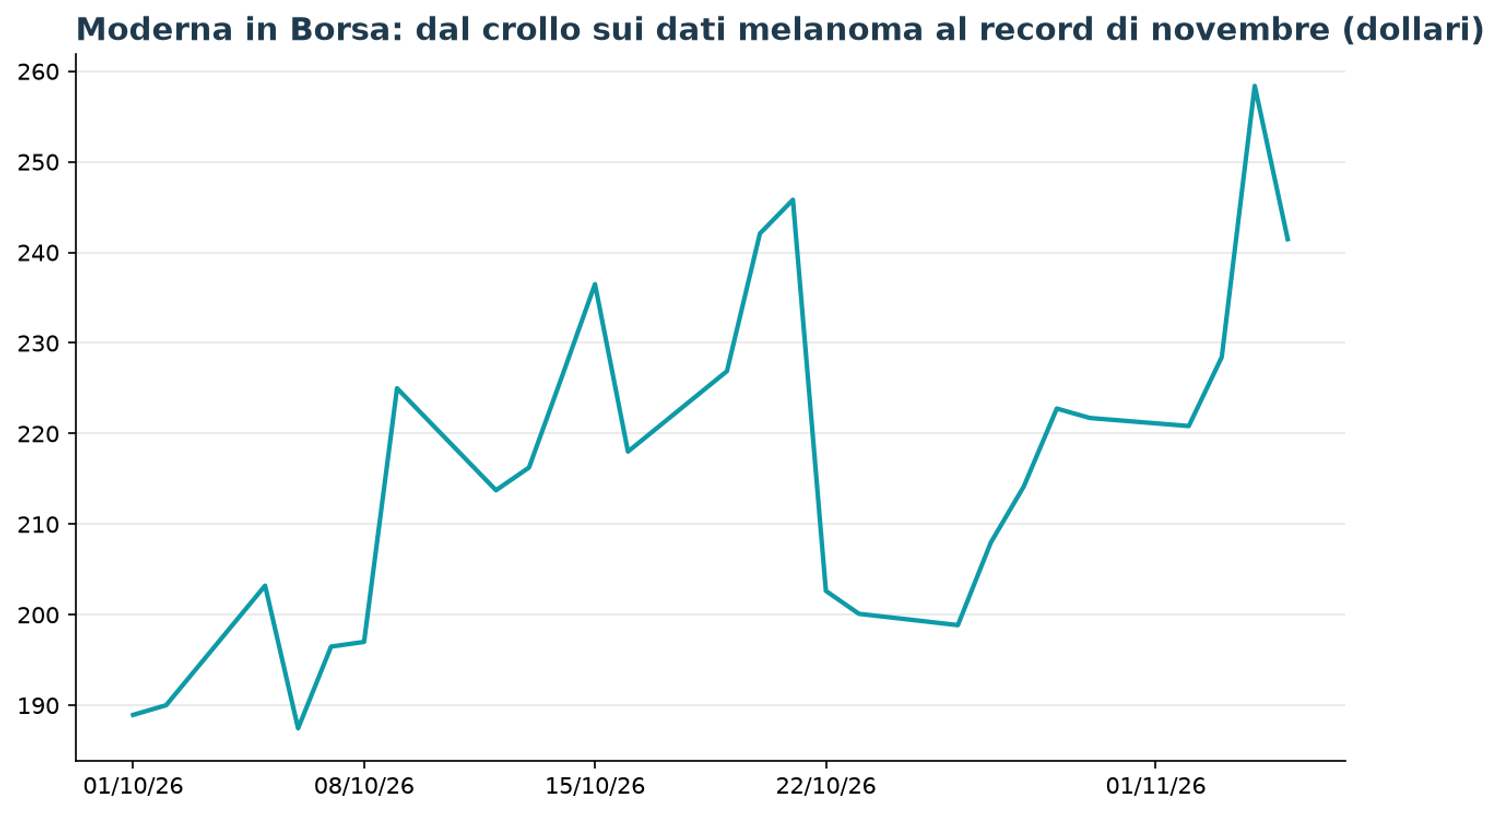
Nell'anno al 2 novembre il titolo aveva guadagnato il 713%, contro l'11,5% dell'indice S&P 500.
Dal punto di vista tecnico la tendenza resta fortemente rialzista: la media mobile a 50 giorni è a 187,78 dollari e quella a 200 giorni a 89,50 dollari, entrambe molto sotto i prezzi correnti.
La capitalizzazione sfiora i 96,4 miliardi, pari a circa 43 volte i ricavi degli ultimi dodici mesi, mentre le posizioni corte valgono quasi il 10% del flottante: un mix che spiega oscillazioni giornaliere a due cifre.
La conferma del rimbalzo arriverà con l'apertura ufficiale alle 15:30 ora italiana, in una seduta condizionata anche dal rapporto sul lavoro USA di ottobre.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
