Mps, utile dei nove mesi in crescita: il terzo trimestre batte le attese

La banca senese chiude i primi nove mesi del 2026 con un utile netto di 1,66 miliardi di euro, ricavi in aumento e costi fermi, mentre il terzo trimestre supera il consenso degli analisti. Resta aperta la partita dell'Opas di Intesa Sanpaolo, sulla quale il consiglio si esprimerà entro novembre.
Indice dei contenuti
Nove mesi di crescita con i costi sotto controllo
Un trimestre che consolida la traiettoria di crescita della redditività, con ricavi in aumento e spese ferme. È questo il senso dei conti che Banca Monte dei Paschi di Siena ha diffuso oggi, venerdì 6 novembre, prima dell'apertura di Piazza Affari.
Nei primi nove mesi del 2026 i ricavi complessivi salgono a 6.023 milioni di euro, in crescita del 5,6% su base annua, con il margine d'interesse a 3.205,5 milioni (+3%) e le commissioni nette a 1.881,7 milioni (+3,5%). I dividendi e i proventi da partecipazioni crescono del 15,8% a 529 milioni, soprattutto per il maggiore contributo della quota in Generali, mentre il trading porta 355 milioni.
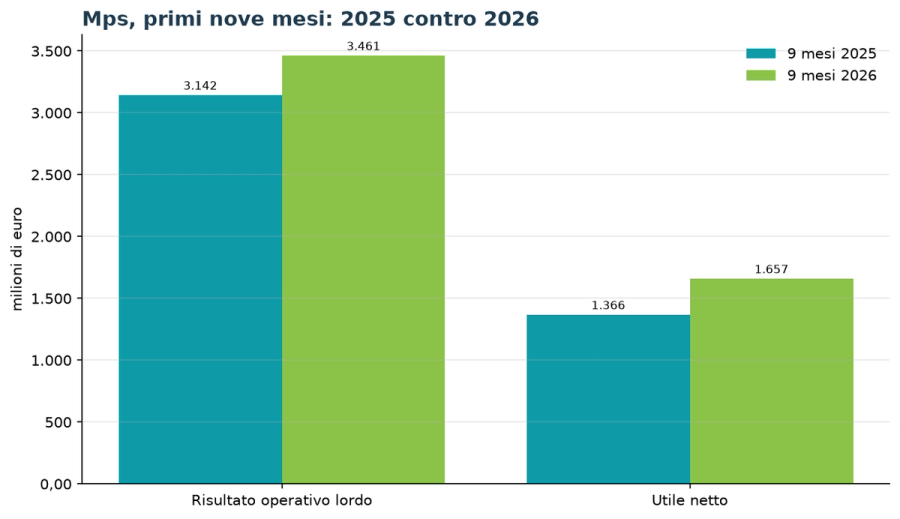
Gli oneri operativi restano fermi a 2.562 milioni nonostante gli aumenti retributivi del settore, e il rapporto tra costi e ricavi scende di due punti al 43%. Il risultato operativo lordo sale così a 3.461 milioni (+10,2%) e quello netto a 3.033 milioni (+11,5%).
L'utile netto di pertinenza della capogruppo raggiunge 1.657 milioni, il 21,2% in più dei 1.366 milioni dello stesso periodo del 2025, dopo imposte per 920 milioni che includono gli effetti della legge di bilancio 2026. Il confronto è con dati rideterminati che includono Mediobanca anche prima dell'acquisizione.
Il terzo trimestre supera il consenso degli analisti
Nel solo terzo trimestre l'utile netto si attesta a 543 milioni, in crescita del 14,6% su base annua e sopra i 533 milioni attesi dal consenso degli analisti raccolto dalla banca. La sorpresa positiva riguarda anche i ricavi, pari a 1.998 milioni contro gli 1.978 milioni stimati, e il risultato operativo netto, a 1.024 milioni contro i 965 milioni previsti.
Il margine d'interesse del trimestre sale a 1.108 milioni (+4,4% sul secondo trimestre) grazie ai maggiori volumi di impiego e al miglioramento della forbice commerciale: una progressione che Barclays aveva indicato alla vigilia come la più marcata tra le banche italiane. Le commissioni scendono invece a 593 milioni dai 670 del trimestre precedente, per la stagionalità estiva e il confronto con un periodo che aveva beneficiato della chiusura di alcune grandi operazioni di investment banking.
Il risultato operativo lordo del trimestre tocca 1.161 milioni, in accelerazione del 14,8% su base annua ma in calo del 3,1% rispetto al secondo trimestre. L'utile resta inferiore ai 606 milioni del periodo aprile-giugno.
Capitale solido e payout fino al 100%
Sul fronte patrimoniale il Cet1 ratio fully loaded sale al 16,4% dal 16,3% di giugno, mentre il Total Capital ratio si porta al 18,8%. I coefficienti non includono gli utili di periodo perché la banca prevede un dividend payout fino al 100% dell'utile netto, dopo i 2,6 miliardi distribuiti sull'esercizio 2025.
Il cuscinetto rispetto ai requisiti è di 680 punti base: la Bce ha fissato con lo SREP del 21 ottobre un requisito minimo di Cet1 del 9,57% dal 1° gennaio 2027, con il P2R in aumento di 10 punti base al 2,3%.
La qualità del credito resta stabile, con crediti deteriorati lordi a 3,7 miliardi, un NPE ratio lordo del 2,4% (1,2% netto) e una copertura del 51%. Il costo del credito dei nove mesi è di 428 milioni, pari a 38 punti base, in linea con la guidance.
Sul piano commerciale gli impieghi performing lordi salgono a 133,2 miliardi (+6,8% su base annua), con 5,3 miliardi di mutui alle famiglie e 8,1 miliardi di credito al consumo erogati nei nove mesi; la raccolta commerciale complessiva è di circa 300 miliardi, con 18 miliardi di flussi lordi di wealth management.
Opas Intesa, il giudizio del cda entro novembre
Il nodo che il mercato attende è però la valutazione dell'Opas di Intesa Sanpaolo sulla totalità delle azioni del Monte. La banca fa sapere che prosegue l'analisi dell'offerta e che il consiglio di amministrazione renderà nota la propria posizione ai sensi dell'articolo 103 del Tuf, con la conclusione prevista entro novembre in base alla tempistica comunicata dall'offerente.
Martedì 3 novembre, presentando un utile record di 8,2 miliardi nei nove mesi, Intesa Sanpaolo ha ritoccato il concambio da 1,6 a 1,664 azioni di nuova emissione per ogni titolo Mps, a cui si aggiunge la componente in contanti alzata a inizio ottobre a 1,25 euro per azione. L'amministratore delegato Carlo Messina ha definito l'offerta «ben avviata», citando l'esito dell'assemblea di Mps come conferma della fiducia nel successo dell'operazione, con un utile netto del gruppo combinato stimato sopra i 16 miliardi nel 2029.
Ai prezzi di chiusura di ieri, giovedì 5 novembre (6,265 euro per Intesa Sanpaolo), il corrispettivo vale circa 11,68 euro per azione Mps, un premio di circa il 3% sulla quotazione del Monte. L'operazione dovrebbe completarsi tra la fine del 2026 e l'inizio del 2027, dopo il via libera delle autorità.
Il titolo in Borsa e il giudizio degli analisti
I conti arrivano in una mattinata difficile per i listini: le Borse europee sono attese in netto calo, con il future sull'Eurostoxx 50 in ribasso dell'1,06% prima dell'apertura, dopo le vendite sul comparto tecnologico a Wall Street.
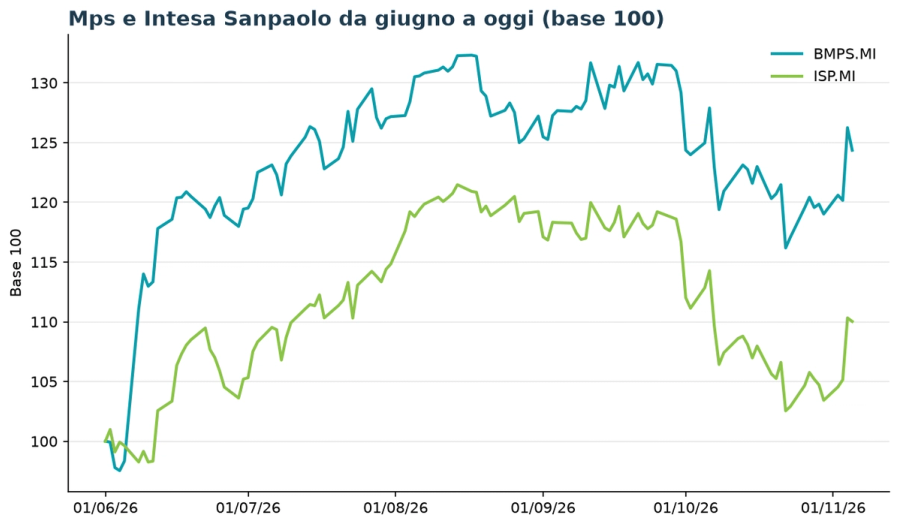
Ieri, giovedì 5 novembre, il Ftse Mib ha chiuso in calo dell'1,03% a 50.505,87 punti. In quella seduta il titolo Mps ha terminato a 11,312 euro, in flessione dell'1,5% dopo il balzo del 5,1% della seduta precedente, con 11,5 milioni di pezzi scambiati. La capitalizzazione è di circa 34,4 miliardi di euro, il prezzo di riferimento con cui il mercato misurerà oggi la reazione alla trimestrale.
Sul piano tecnico il prezzo resta appena sotto la media mobile a 50 giorni (11,39 euro) ma ben sopra quella a 200 giorni (9,99 euro), in un intervallo a 52 settimane compreso tra 6,22 e 12,08 euro. Il titolo tratta a un rapporto prezzo/utili di 9,5 volte (6,2 volte sugli utili attesi), a 1,32 volte il valore di libro e con un rendimento del dividendo del 7,5% sulla cedola di 0,86 euro.
Il consenso degli analisti (sei case d'affari) indica un obiettivo di prezzo medio di 11,83 euro, in una forchetta tra 10,5 e 12,5 euro, con quattro giudizi buy e due hold. Equita mantiene il buy con prezzo obiettivo a 12,40 euro.
Per gli investitori il trimestre sopra le attese e il payout integrale rafforzano il profilo di rendimento del titolo, ma il valore dell'azione resta agganciato ai termini dell'Opas: con il mercato che quota Mps a sconto rispetto al corrispettivo di Intesa Sanpaolo, il parere del cda entro fine mese sarà il vero catalizzatore.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
