Nvidia stringe sulla Cina: ai partner cloud chiede almeno il 51% di clienti non cinesi
Secondo il Financial Times, il colosso dei chip ha chiesto ai partner dei data center di limitare l'esposizione ai clienti cinesi, mentre il titolo ha perso oltre il 15% dal picco di inizio ottobre nella correzione dei semiconduttori.
Indice dei contenuti
La direttiva ai partner: almeno il 51% delle vendite fuori dalla Cina
Nvidia ha chiesto ai propri partner di cloud computing e data center di ridurre l'esposizione ai clienti cinesi. Lo riporta oggi, martedì 3 novembre, il Financial Times, citando cinque persone a conoscenza della vicenda.
La nuova regola prevede che i fornitori di servizi cloud vendano almeno il 51% della propria capacità a società non cinesi. In precedenza non esisteva alcun vincolo di questo tipo.
Le istruzioni sarebbero state trasmesse a voce dalla forza vendita e dai team regionali, senza documenti scritti.
La mossa alza un ulteriore ostacolo per le aziende tecnologiche cinesi che, non potendo acquistare direttamente i chip più avanzati, noleggiano capacità di calcolo attraverso cloud esteri per addestrare i modelli di intelligenza artificiale.
Il contesto è quello di una stretta di Washington sull'accesso cinese ai semiconduttori americani anche per via indiretta: all'inizio dell'anno diversi dirigenti di Super Micro, che assembla server basati su chip Nvidia, sono stati incriminati per il contrabbando verso la Cina di server AI per circa 2,5 miliardi di dollari.
Il titolo nella tempesta dei semiconduttori
La notizia arriva in una fase delicata per il titolo. Ieri, lunedì 2 novembre, Nvidia ha chiuso a 202,06 dollari, in calo dell'1,26%, dopo aver aperto a 207,53 e toccato un minimo intraday di 201,66 dollari, con volumi di 119,3 milioni di pezzi.
Venerdì 30 ottobre la seduta si era chiusa con un -4,22% a 204,64 dollari.
Dal massimo di chiusura del 6 ottobre a 239,24 dollari il titolo ha perso il 15,5%, mentre il picco a 52 settimane resta a 243,37 dollari.
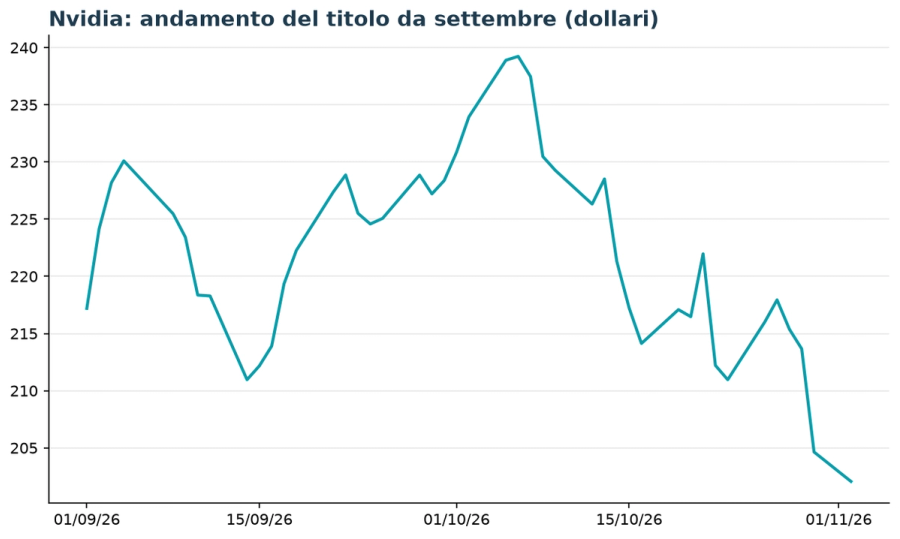
Il ribasso è sistemico: lunedì i titoli dei chip hanno bruciato oltre 400 miliardi di dollari di capitalizzazione in una sola seduta e circa 3.700 miliardi dal 6 ottobre, secondo i calcoli di Yahoo Finance, che stima in circa 896 miliardi la perdita di valore di Nvidia nel periodo.
A innescare la fase più acuta è stata Intel, crollata del 29% venerdì dopo una guidance deludente e di un ulteriore 8,8% lunedì. AMD ha ceduto il 7,5% in attesa della trimestrale di oggi, mentre il Nasdaq ha chiuso in calo dell'1,1% e l'S&P 500 dello 0,5%.
Sul piano tecnico il quadro è peggiorato: i prezzi sono scivolati sotto la media mobile a 50 giorni (221,75 dollari) e a 200 giorni (204,38 dollari), con l'RSI a 14 giorni intorno a 36, vicino alla zona di ipervenduto.
Fondamentali solidi in attesa della trimestrale del 17 novembre
La correzione ha riportato le valutazioni su livelli insoliti per il gruppo di Santa Clara. Con una capitalizzazione di circa 4.880 miliardi di dollari, il titolo scambia a 25,5 volte gli utili degli ultimi dodici mesi (7,91 dollari per azione) e a circa 13 volte quelli attesi, con un rapporto prezzo/vendite di 16,1.
I margini restano eccezionali: margine netto del 63,7%, margine operativo del 66,2% e ritorno sul capitale proprio del 117%, su ricavi degli ultimi dodici mesi pari a 303 miliardi di dollari.
Nel secondo trimestre fiscale 2027, chiuso il 26 luglio, i ricavi sono saliti a 96,2 miliardi di dollari (+106% su base annua), con il data center a 89 miliardi (+117%) e un utile per azione non GAAP di 2,22 dollari.
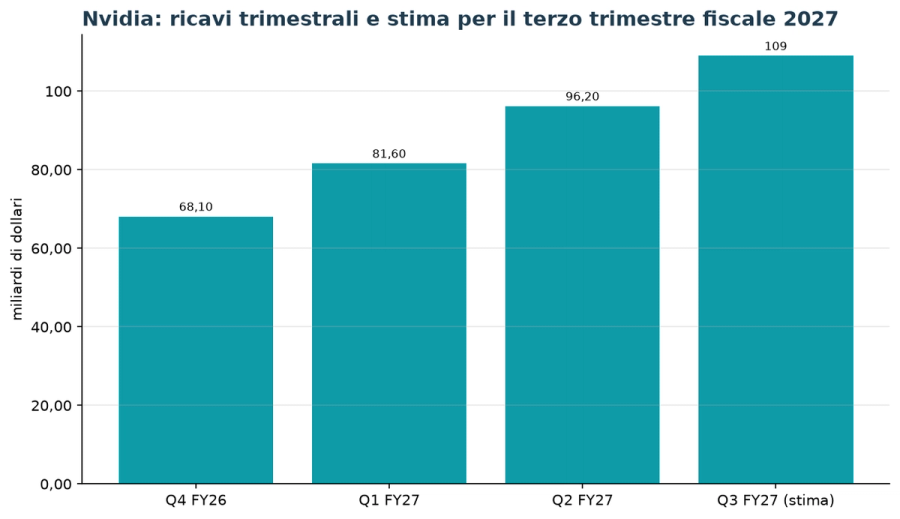
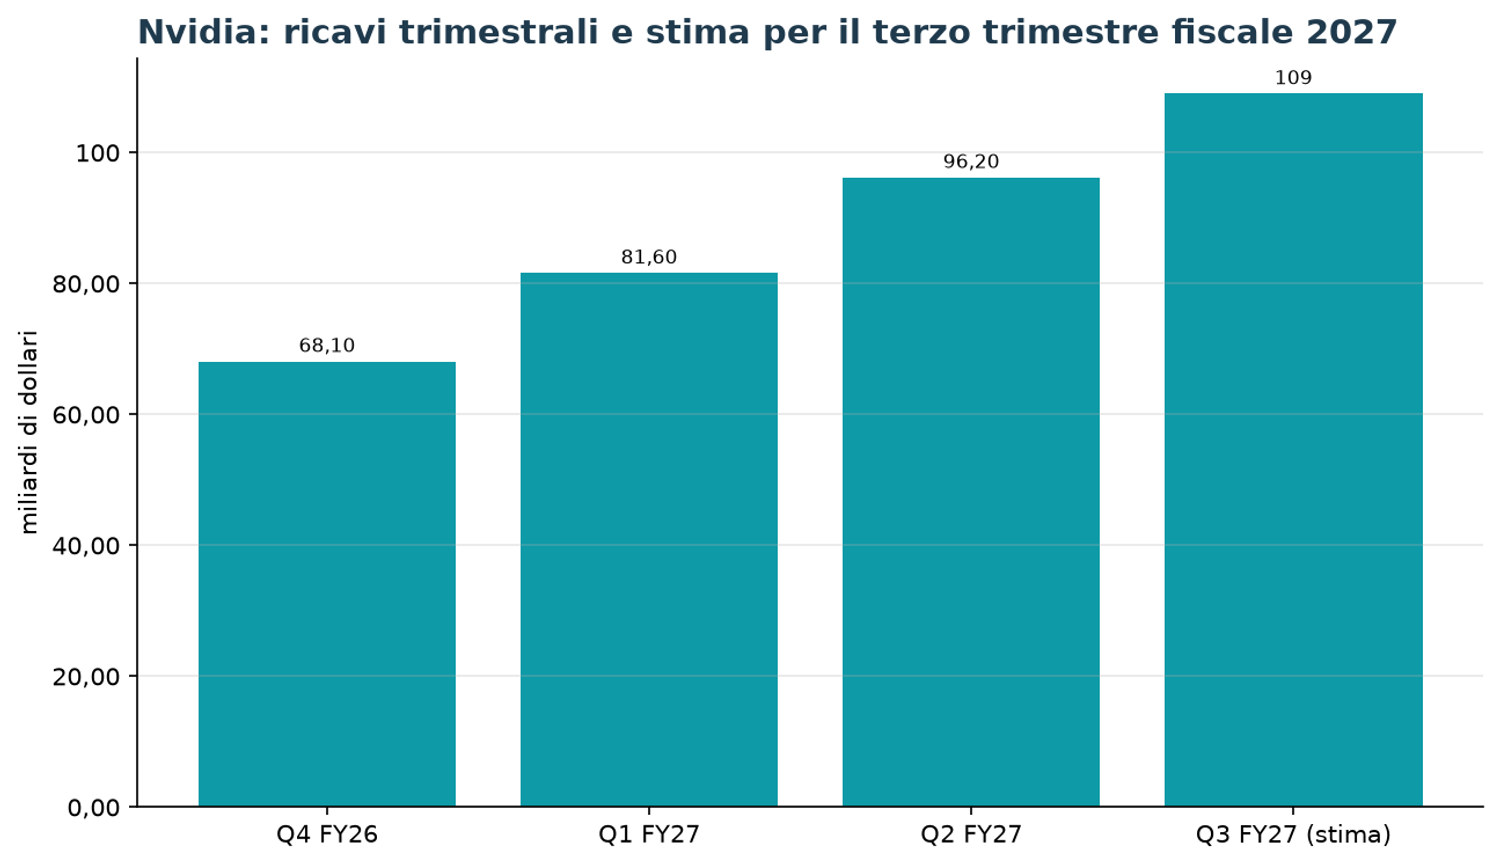
Il prossimo appuntamento è la trimestrale del terzo trimestre fiscale, attesa martedì 17 novembre a mercati chiusi. Il consenso di 44 analisti indica un utile per azione di 2,47 dollari e ricavi per 109 miliardi di dollari, in crescita del 91% rispetto ai 57 miliardi dello stesso periodo dell'anno scorso.
Per l'intero esercizio fiscale 2027 il consenso di 51 analisti stima un utile per azione di 9,31 dollari su ricavi per 411,7 miliardi, in salita del 91%.
Analisti ancora fiduciosi, ma crescono le voci prudenti
Il consenso resta ampiamente positivo: su 62 analisti che coprono il titolo, 49 esprimono un giudizio strong buy, 10 buy, 2 hold e uno solo strong sell. Il prezzo obiettivo medio è di 328,95 dollari, che implica un potenziale di rialzo di quasi il 63% dalla chiusura di ieri.
Nelle ultime sedute Melius Research ha confermato il giudizio buy ma ha tagliato l'obiettivo da 420 a 315 dollari, citando la pressione sulle valutazioni mentre il finanziamento delle infrastrutture AI dipende sempre più da garanzie fino al 2028. Anche Morgan Stanley ha ribadito la raccomandazione positiva.
Sul fronte opposto, Steve Weiss di Short Hills Capital Partners ha dichiarato di aver venduto gran parte delle proprie azioni, temendo che la spesa degli hyperscaler in infrastrutture AI sia vicina a un picco.
John Chambers, ex amministratore delegato di Cisco e fondatore di JC2 Ventures, ha avvertito che nel settore ci saranno «grossi deragliamenti», ma ha aggiunto che non scommetterebbe contro Nvidia.
Per gli investitori i nodi da sciogliere sono tre:
- l'impatto delle nuove restrizioni cinesi sui ricavi dei partner cloud;
- la conferma della guidance nella trimestrale del 17 novembre;
- la tenuta del supporto in area 200-202 dollari, sotto il quale il grafico non offre riferimenti fino alla zona dei 190 dollari.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
