Palantir raddoppia i ricavi e alza la guidance 2026, ma il titolo scende

Il gruppo statunitense del software per l'intelligenza artificiale ha chiuso il terzo trimestre con ricavi in crescita del 96% e ha alzato le previsioni per l'intero anno, ma il mercato ha reagito con freddezza. Pesano il rallentamento delle nuove commesse e una valutazione che lascia poco spazio alle delusioni.
Indice dei contenuti
- 1. Un trimestre da record: ricavi a 2,31 miliardi, utile quasi otto volte in due anni
- 2. Il business commerciale USA sorpassa quello governativo e la guidance sale
- 3. Perché il titolo scende: commesse in frenata e multipli estremi
- 4. Gli analisti: Morgan Stanley alza il target a 233 dollari, RBC resta a 90
- 5. Cosa significa per gli investitori
Un trimestre da record: ricavi a 2,31 miliardi, utile quasi otto volte in due anni
Un trimestre che segna il passaggio di Palantir Technologies da società in forte crescita a macchina da ricavi e utili su scala industriale: il business è raddoppiato in un anno, la redditività è salita ancora e le stime degli analisti sono state battute su tutta la linea. Eppure, per un titolo che quota multipli estremi, nemmeno questo è bastato a convincere il mercato.
I conti del terzo trimestre 2026, pubblicati ieri sera, lunedì 2 novembre, mostrano ricavi a 2,313 miliardi di dollari, in crescita del 96% su base annua e del 20% rispetto al trimestre precedente: è la prima volta che la società supera i 2 miliardi in un singolo trimestre.
Il dato batte nettamente il consenso raccolto da Zacks, che indicava 2,17 miliardi, e la stessa guidance della società (2,16-2,164 miliardi). L'utile rettificato per azione è stato di 0,44 dollari contro i 0,41 attesi, mentre l'utile netto contabile ha raggiunto 1,128 miliardi (margine del 49%), quasi otto volte i 144 milioni del terzo trimestre 2024.
La redditività si conferma eccezionale: margine operativo rettificato al 62% (1,427 miliardi), margine operativo contabile al 47% e flusso di cassa libero rettificato di 1,216 miliardi, pari al 53% dei ricavi. La liquidità in cassa e titoli di Stato americani sale a 10,4 miliardi di dollari.
Il business commerciale USA sorpassa quello governativo e la guidance sale
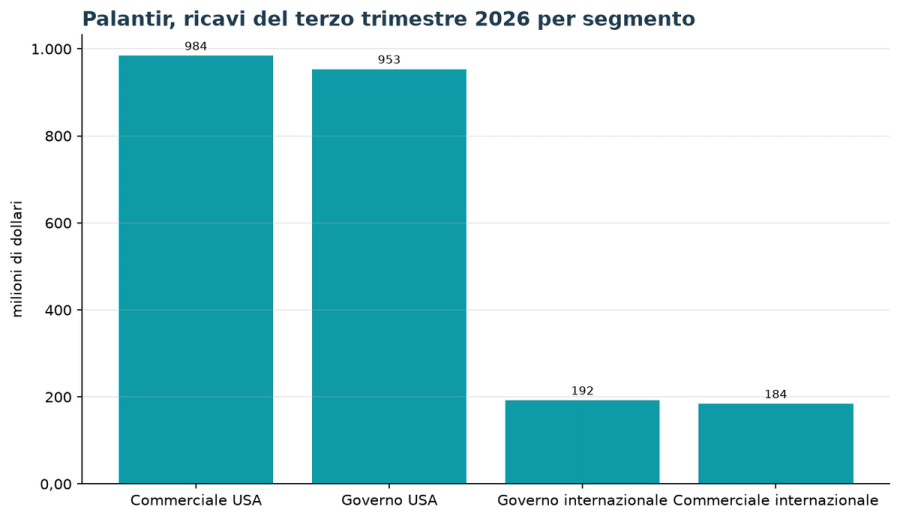
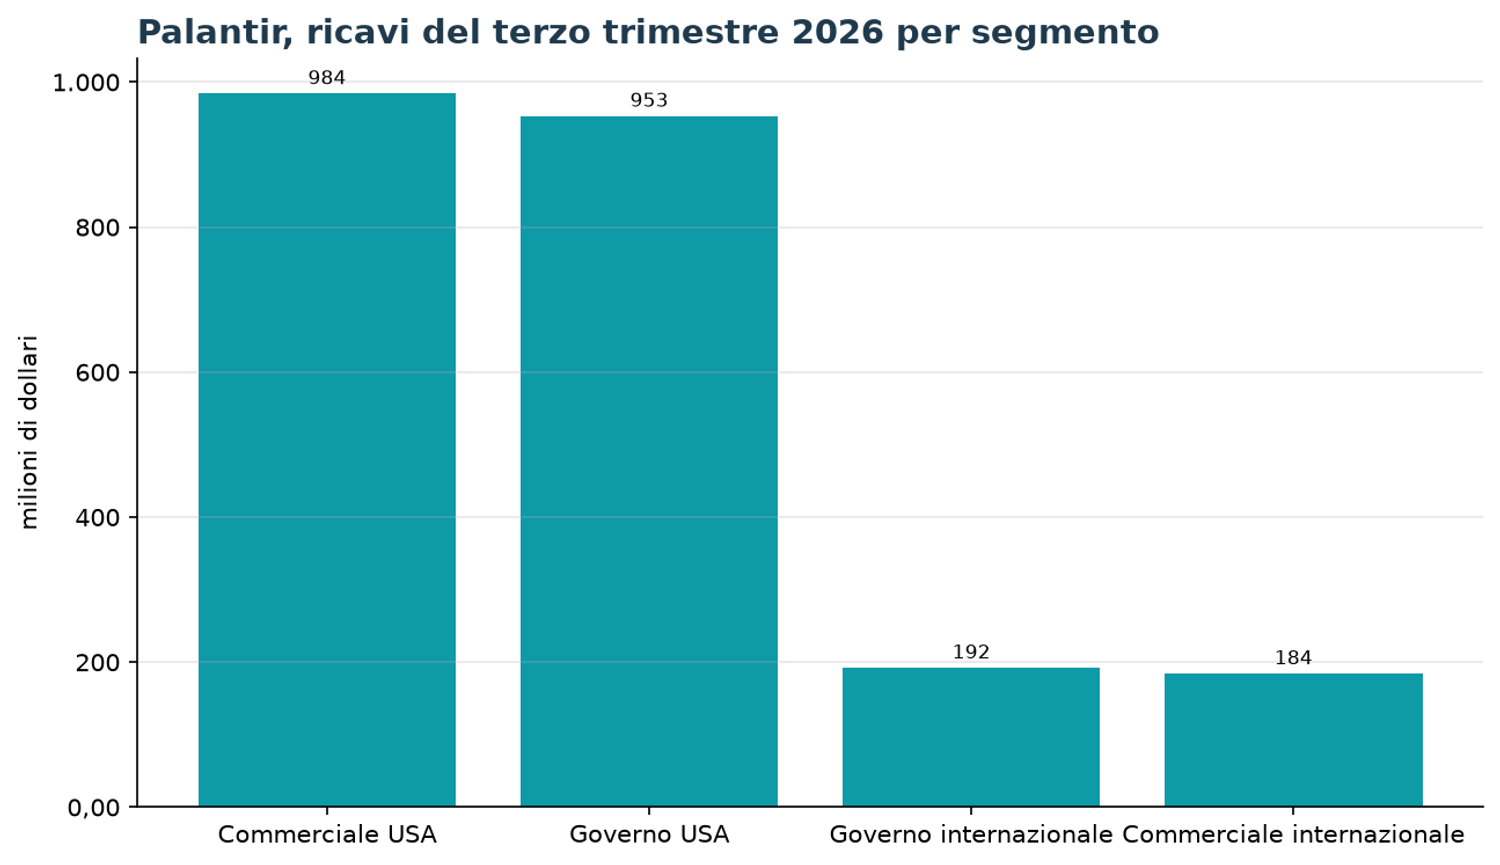
La svolta del trimestre è il sorpasso storico del segmento commerciale statunitense: 984 milioni di dollari (+148% annuo, +29% trimestrale) contro i 953 milioni dei contratti con il governo USA (+96%).
Alla base c'è la domanda di «AI sovrana», la possibilità per le imprese di addestrare modelli aperti sui propri dati dentro la piattaforma Palantir. L'amministratore delegato Alex Karp ha definito la domanda «insaziabile» e «molto più grande di quanto possiamo servire», con contratti iniziali che ormai partono da circa 25 milioni di dollari.
Meno brillante il resto del mondo: il commerciale internazionale cresce solo del 21% (184 milioni) e il governativo internazionale del 31% (192 milioni).
Su queste basi il direttore finanziario Dave Glazer ha alzato la guidance 2026: ricavi fra 8,530 e 8,534 miliardi (+91%), contro gli 8,15 miliardi indicati in agosto, commerciale USA oltre 3,559 miliardi (+143%) e flusso di cassa libero rettificato fra 4,8 e 5 miliardi.
Per il quarto trimestre la società prevede ricavi fra 2,649 e 2,653 miliardi, circa l'8% sopra i 2,46 miliardi che gli analisti si aspettavano.
Perché il titolo scende: commesse in frenata e multipli estremi
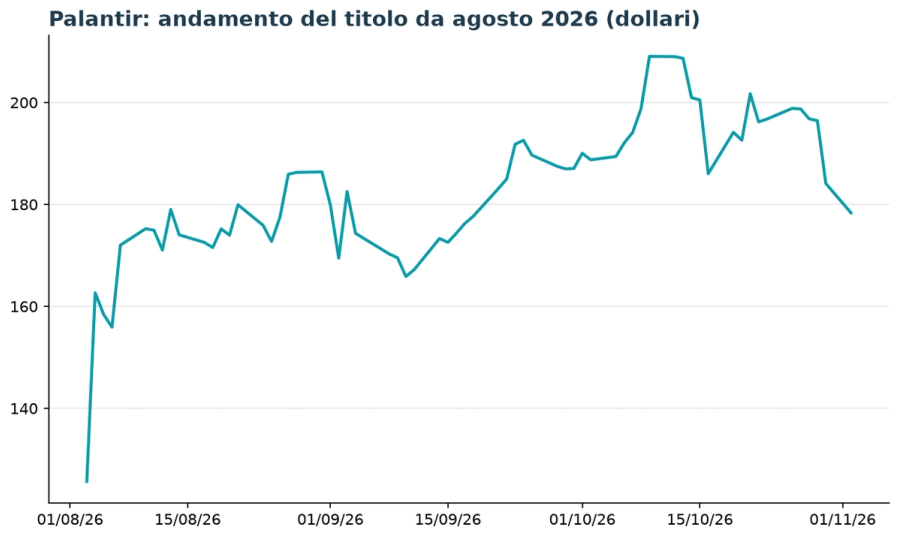
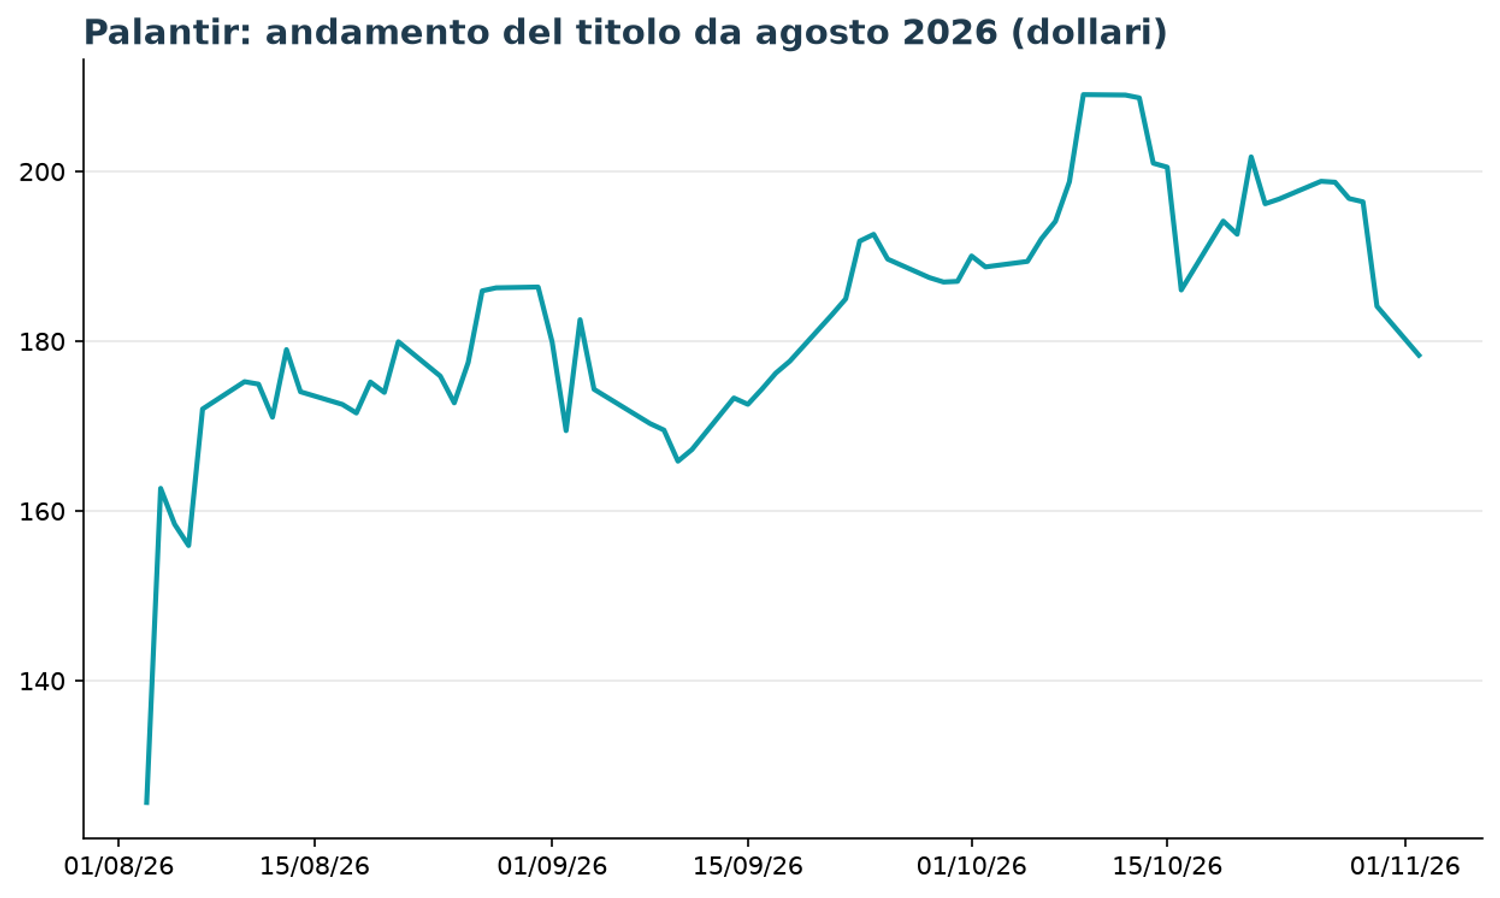
La reazione del dopo-borsa racconta un mercato che ha cambiato idea in poche ore. Subito dopo la diffusione dei conti, verso le 22:50 ora italiana, il titolo era salito fino a circa 181 dollari (+1,5%); poi, con il procedere della conference call, le vendite hanno preso il sopravvento.
Alla chiusura degli scambi serali (le 2:00 di oggi, martedì 3 novembre, in Italia) il titolo valeva 170,28 dollari, in calo del 4,52% rispetto alla chiusura regolare di 178,34 dollari, con un minimo in seduta a 169,13 dollari (-5,2%).
Sommando il -3,13% della seduta di ieri, il titolo si trova circa il 7,5% sotto la chiusura di venerdì 30 ottobre, quando aveva già ceduto il 6,27%.
Il primo campanello d'allarme è nelle nuove commesse: il valore totale dei contratti firmati nel trimestre è di circa 2,9 miliardi, in crescita di appena il 6% annuo contro il +49% del secondo trimestre; nel commerciale USA il +11% si confronta con il +153% precedente.
Anche il numero di clienti, 1.090, è rimasto sotto le 1.114 unità stimate in media da quattro analisti sentiti da Zacks. Le prestazioni residue da eseguire restano però solide: 4,9 miliardi (+88%), con un valore residuo dei contratti di 13,4 miliardi (+55%) e una retention netta del 165%.
Il secondo fattore è la valutazione. Ai prezzi di chiusura di ieri la capitalizzazione è di circa 428 miliardi di dollari, con un rapporto prezzo/utili sugli ultimi dodici mesi di circa 159 volte, 86 volte sugli utili attesi e quasi 70 volte i ricavi.
Sul fronte tecnico il titolo è sotto la media mobile a 50 giorni (186,9 dollari) ma ancora ben sopra quella a 200 giorni (153,6 dollari); il massimo a 52 settimane è 212,94 dollari, toccato il 9 ottobre, il minimo 106,37 dollari.
Gli analisti: Morgan Stanley alza il target a 233 dollari, RBC resta a 90
La prima reazione delle case d'affari è arrivata nella notte: Morgan Stanley ha alzato l'obiettivo di prezzo a 233 dollari da 205, mantenendo il giudizio equalweight, e ha portato la stima di crescita dei ricavi 2027 al 65% dal 45%, con un margine operativo atteso al 63,5%.
Alla vigilia dei conti Param Singh di Oppenheimer aveva alzato il target a 235 dollari (outperform), William Power di Baird confermava outperform con obiettivo 250 dollari, stimando un flusso di cassa libero 2027 che potrebbe superare i 9 miliardi, e Brian Essex di JPMorgan aveva avviato la copertura con overweight e target 262 dollari.
In ottobre Gabriela Borges di Goldman Sachs aveva promosso il titolo a buy (target 230 dollari), Barclays lo aveva avviato con overweight e obiettivo 265 dollari, Deutsche Bank aveva portato il target a 225 e Citi a 250; Mariana Perez Mora di BofA Securities indica buy con obiettivo 255 dollari.
Sul fronte opposto Rishi Jaluria di RBC Capital ha ribadito underperform con target 90 dollari: Palantir è il titolo più caro della sua copertura software, a circa 61 volte i ricavi 2026 e 40 volte quelli 2027. Brent Thill di Jefferies giudica il multiplo insostenibile se il ciclo di spesa sull'AI dovesse raffreddarsi anche solo marginalmente.
Il consenso raccolto da TipRanks su 25 analisti è moderate buy, con 19 buy, 4 hold e 2 sell e un target medio di 221,27 dollari; il consenso di mercato più ampio, su 32 analisti, conta 19 strong buy, 2 buy, 8 hold, 2 sell e 1 strong sell, con obiettivo medio di 212,5 dollari.
Cosa significa per gli investitori
Il copione «batti, alza e vendi» si ripete: era accaduto anche dopo i conti di febbraio e di maggio. Con il mercato delle opzioni che prezzava un movimento del 13% in entrambe le direzioni, il calo del dopo-borsa resta entro le attese e la seduta di oggi, martedì 3 novembre, dirà se la frenata delle commesse basterà a ridimensionare il titolo.
Per chi ha in portafoglio certificati con Palantir come sottostante, i livelli tecnici da monitorare sono la media a 50 giorni, intorno ai 187 dollari, come prima resistenza, e la media a 200 giorni, verso i 154 dollari, come supporto di medio periodo; in mezzo, l'area dei 169-170 dollari toccata nel dopo-borsa è il primo supporto di breve.
I punti chiave da seguire nei prossimi mesi:
- la conversione dei contratti brevi di «AI sovrana» in accordi più lunghi e più grandi, come promesso dal management;
- la tenuta dei margini con spese rettificate salite del 53% annuo per investimenti e assunzioni;
- la concorrenza dei laboratori di modelli come Anthropic e OpenAI, che potrebbero trattare direttamente con i clienti.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
