Poste Italiane, terzo trimestre record e sopra le attese

Il gruppo guidato da Matteo Del Fante archivia il miglior terzo trimestre della sua storia con margini sopra le stime degli analisti, conferma la guidance stand-alone 2026 e alza l'acconto sul dividendo a 0,43 euro per azione.
Indice dei contenuti
Trimestrale Poste Italiane, conti sopra le attese
Un altro trimestre di crescita, con una redditività migliore di quanto atteso dal mercato: Poste Italiane chiude il periodo luglio-settembre con i risultati più alti di sempre per un terzo trimestre.
I ricavi salgono del 4,5% a 3,3 miliardi di euro, il risultato operativo (Ebit) adjusted cresce del 6,3% a 910 milioni e l'utile netto adjusted aumenta del 4,2% a 629 milioni.
Gli analisti, secondo le stime medie raccolte da Milano Finanza, si aspettavano ricavi per 3,3 miliardi, un Ebit di 866 milioni e un utile di 598 milioni escludendo la quota in TIM detenuta prima dell'offerta.
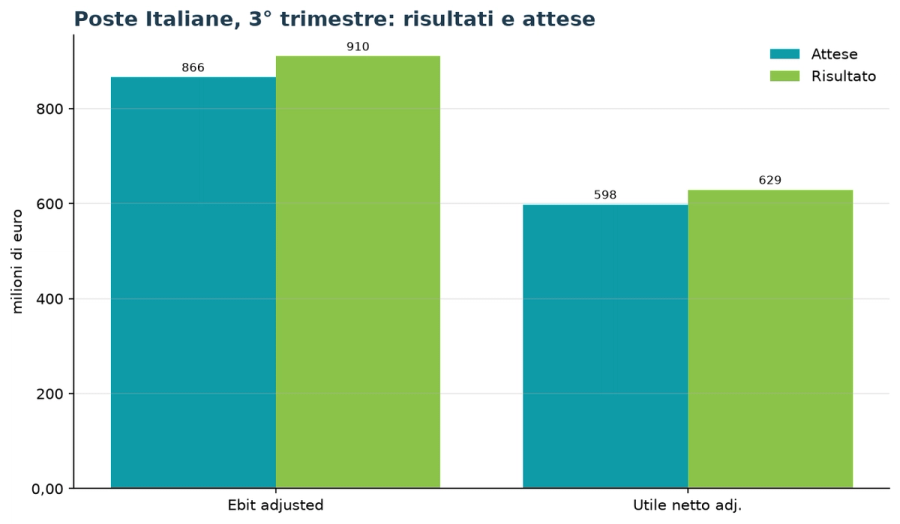
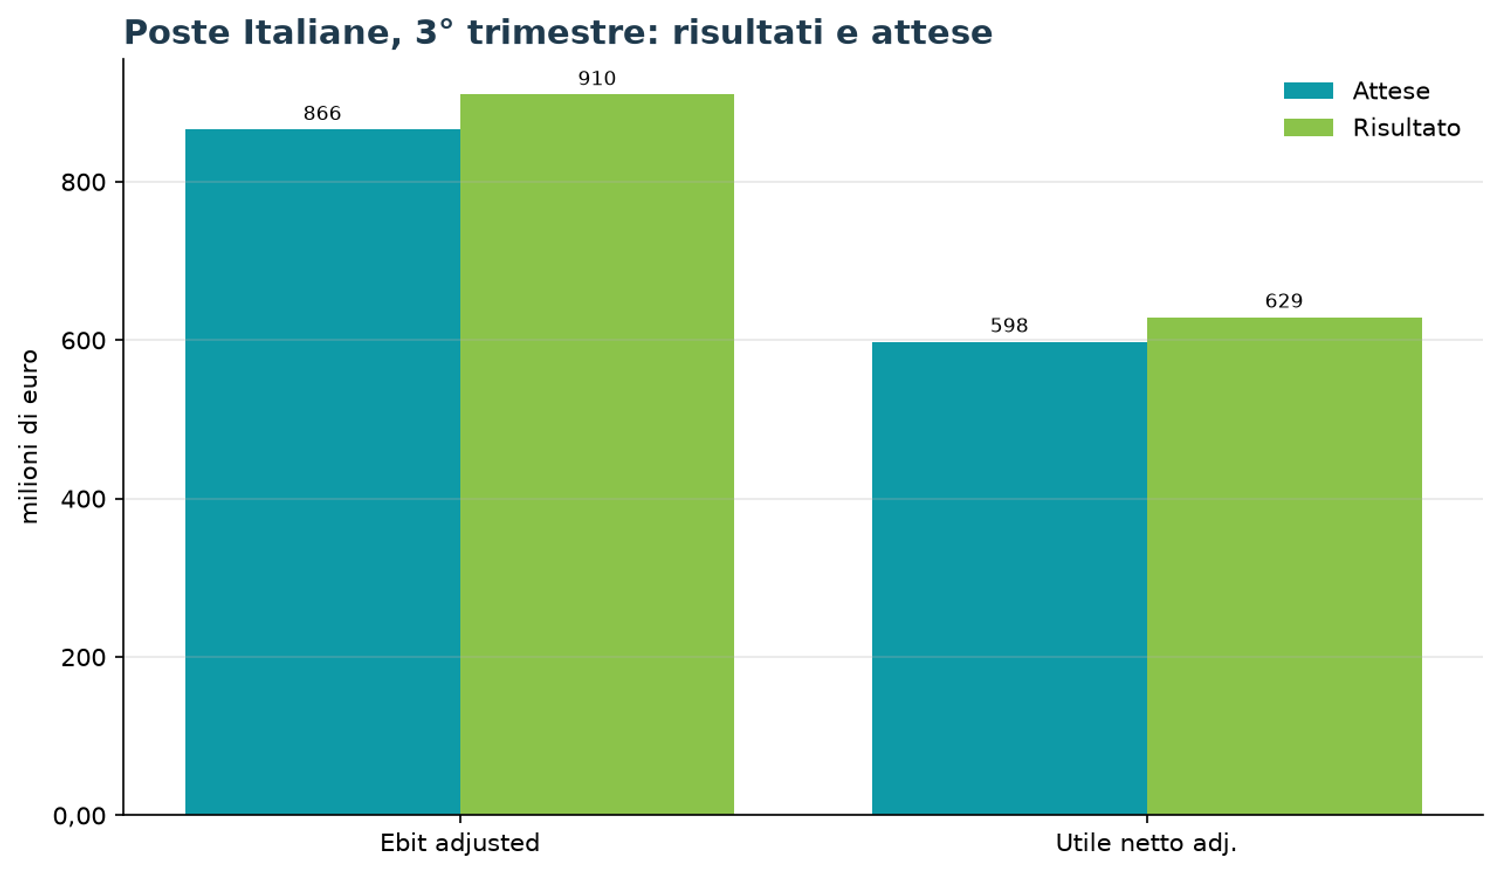
Nei primi nove mesi i ricavi arrivano a 10,2 miliardi (+5,4%), l'Ebit adjusted a 2,68 miliardi (+6,6%) e l'utile netto adjusted a 1,84 miliardi (+3,8%).
Poste Italiane, i risultati per divisione
La crescita arriva da tutte le linee di business, con i Servizi Assicurativi in testa: nei nove mesi i ricavi salgono del 10% a 1,5 miliardi, con un terzo trimestre a +13%.
I Servizi Postepay crescono del 7% a 1,3 miliardi, spinti da pagamenti ed energia, mentre i Servizi Finanziari aumentano del 3,7% a 4,4 miliardi.
Il segmento Corrispondenza, Pacchi e Distribuzione aumenta i ricavi del 5,2% a 3 miliardi, ma il suo Ebit adjusted scende del 26,6% a 101 milioni, un calo che la società giudica in linea con la guidance.
Le attività finanziarie investite dai clienti raggiungono 614 miliardi, 14 in più rispetto a fine 2025, con una raccolta netta di 4,5 miliardi nei prodotti di investimento da inizio anno.
Sul fronte patrimoniale il Solvency II ratio di Poste Vita si attesta al 269%, nonostante l'allargamento degli spread, e il CET1 ratio di BancoPosta è al 19,5%.
Dividendo Poste Italiane e guidance 2026
Il consiglio di amministrazione ha deliberato un acconto sul dividendo di 0,43 euro per azione, in crescita del 7,5%, con stacco lunedì 23 novembre e pagamento mercoledì 25 novembre.
L'esborso complessivo sale del 32% a 686 milioni, per effetto delle nuove azioni emesse al servizio dell'offerta su TIM.
Il gruppo conferma la guidance stand-alone 2026, già rivista al rialzo a maggio: Ebit adjusted di 3,4 miliardi e utile netto adjusted di 2,3 miliardi, senza il contributo di TIM nel quarto trimestre.
L'amministratore delegato Matteo Del Fante parla di «un'altra performance record sia nel terzo trimestre sia nei primi nove mesi dell'anno, con i migliori risultati di sempre».
Poste Italiane e TIM, le sinergie e il nuovo piano
TIM, di cui il gruppo detiene circa l'86,95%, è consolidata a livello patrimoniale al 30 settembre e lo sarà a conto economico dal 1° ottobre, con una leva finanziaria pro-forma sotto 1,5 volte.
Poste conferma sinergie a regime per almeno 700 milioni: almeno 500 milioni di costi entro il 2028 e oltre 200 milioni di Ebit da maggiori ricavi dal 2029.
Il piano industriale integrato arriverà nel primo trimestre 2027 e ridisegnerà il gruppo su tre business unit: logistica e rete distributiva, servizi finanziari e assicurativi, connettività e tecnologia con telecomunicazioni ed energia.
Il polo finanziario-assicurativo partirà dal 1° gennaio 2027, mentre sono in corso le trattative con Cassa Depositi e Prestiti per rinnovare l'accordo sul risparmio postale per il 2027-2030.
Azioni Poste Italiane in Borsa e target price
Alle 9:06 di oggi le azioni Poste Italiane scambiano a 25,51 euro, invariate rispetto alla chiusura di ieri, dopo un'apertura a 25,67 euro e un massimo di seduta a 25,70 euro.
Da inizio anno il titolo guadagna il 18,8%, ma resta circa il 13,5% sotto il massimo a 52 settimane di 29,48 euro toccato il 19 giugno; il minimo dell'anno è di 19,28 euro, segnato il 23 marzo.
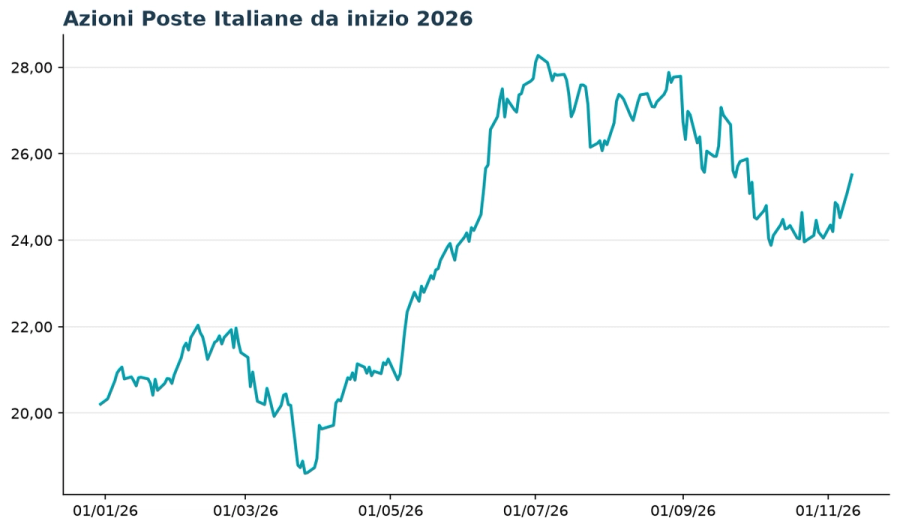
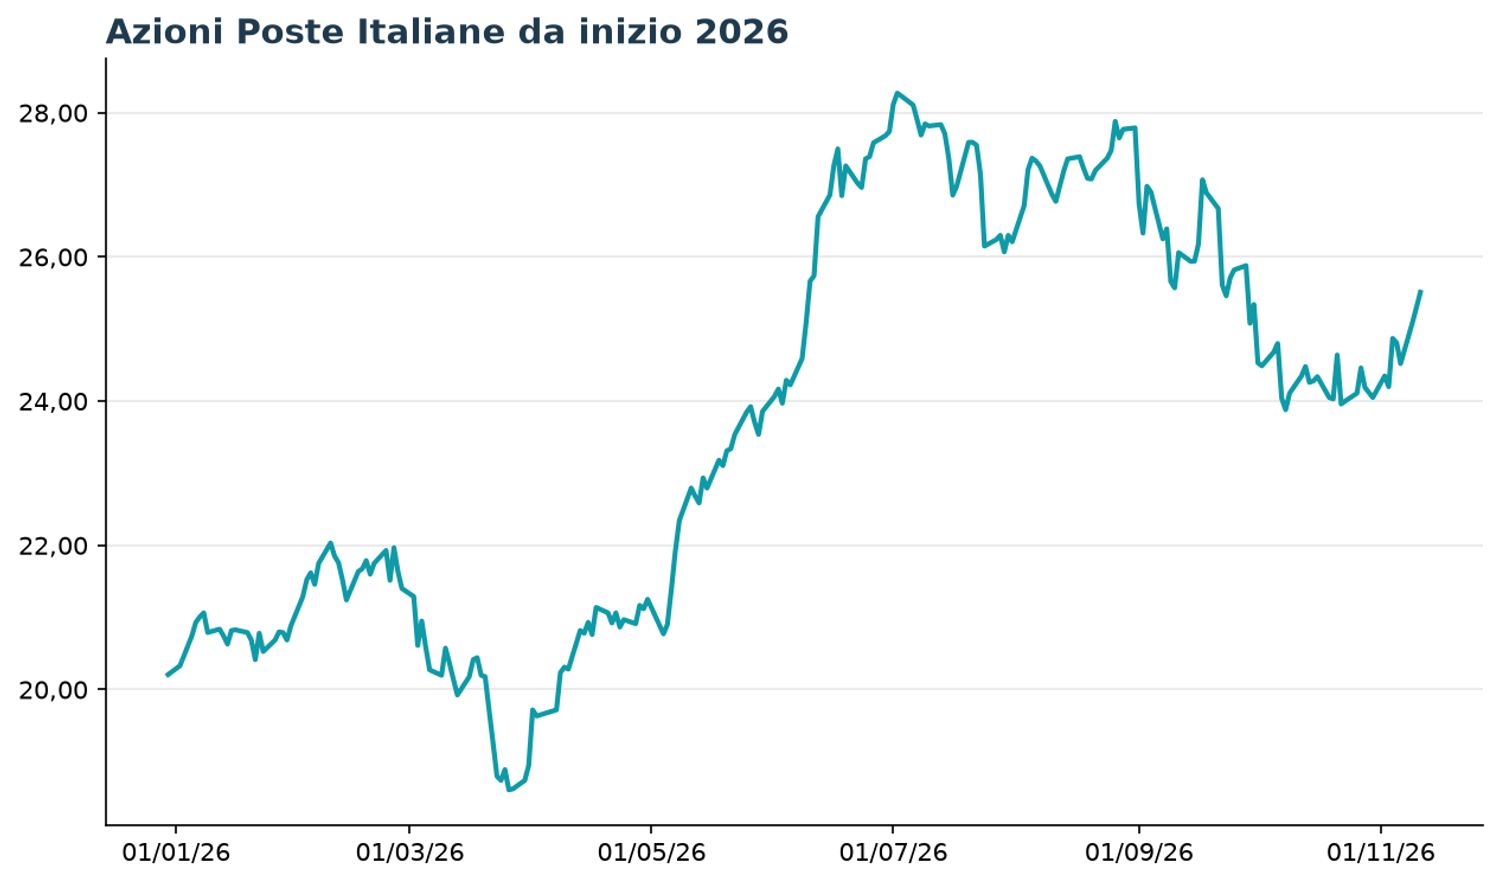
Le quotazioni si muovono sopra la media mobile a 50 sedute, in area 25,1 euro, e a 200 sedute, in area 24,8 euro, con un primo supporto a 24,5 euro, chiusura del 6 novembre.
Il gruppo capitalizza circa 40,5 miliardi di euro e tratta a circa 10 volte gli utili attesi.
Il consenso raccolto da Bloomberg indica un target price medio di 29,49 euro, con oltre l'87% degli analisti che consiglia l'acquisto:
- Bank of America: buy, target alzato a 35 euro il 26 ottobre includendo TIM
- Intermonte (Alberto Villa): outperform, target a 33 euro
- Equita (Andrea Lisi): buy, target a 31 euro
- JP Morgan e Morgan Stanley: overweight, target a 29 euro
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
