Rating Italia, S&P conferma BBB+ con outlook positivo ma avverte sul debito
S&P Global Ratings conferma il rating dell'Italia a BBB+ con outlook positivo, riconoscendo la tenuta delle esportazioni e il progressivo rafforzamento dei conti con l'estero. Ma le prospettive restano complesse: la crescita economica è prevista sotto l'1% fino al 2029, il deficit tornerà ad aumentare nel 2027 e il debito pubblico inizierà a ridursi soltanto dal 2028. Tra inflazione energetica, fine degli stimoli del PNRR e nuove pressioni sulla spesa pubblica, ecco cosa potrebbe determinare il prossimo giudizio sul merito di credito italiano.
Indice dei contenuti
Rating Italia confermato e prospettive di miglioramento
S&P Global Ratings ha confermato il 13 novembre 2026 i rating sovrani dell'Italia a BBB+ sul lungo termine e A-2 sul breve termine, mantenendo l'outlook positivo. La decisione riguarda il debito denominato sia in valuta nazionale sia in valuta estera e riflette la valutazione secondo cui l'economia italiana, pur esposta a shock energetici e commerciali, dispone di elementi di resilienza sufficienti a sostenere gradualmente il miglioramento della posizione finanziaria esterna e, nel medio periodo, la stabilizzazione del debito pubblico.
Il giudizio dell'agenzia si fonda soprattutto sulla capacità del settore privato italiano, caratterizzato da una struttura produttiva diversificata, di continuare a generare avanzi delle partite correnti nonostante l'incertezza sul commercio internazionale e sui prezzi dell'energia. Secondo S&P, questi surplus, seppure inferiori rispetto al passato, contribuiranno a consolidare la posizione dell'Italia come creditore netto nei confronti dell'estero. Parallelamente, una progressiva riduzione del fabbisogno finanziario pubblico dovrebbe consentire al rapporto tra debito e PIL di avviare una lenta discesa a partire dal 2028.
Il mantenimento dell'outlook positivo non equivale però a un miglioramento automatico del rating. S&P potrebbe promuovere l'Italia se la posizione finanziaria esterna continuasse a rafforzarsi, se l'economia dimostrasse una resilienza superiore alle attese agli shock commerciali ed energetici oppure se il Paese riuscisse a ridurre il debito pubblico in rapporto al PIL. Al contrario, un deterioramento significativo delle condizioni economiche, dei conti con l'estero o della situazione di bilancio potrebbe portare a una revisione negativa. Uno scenario di questo tipo potrebbe concretizzarsi qualora l'incertezza sui dazi internazionali o sui prezzi energetici compromettesse in modo rilevante la fiducia di famiglie e imprese, indebolendo contemporaneamente le prospettive finanziarie e fiscali.
Uno degli elementi più favorevoli al giudizio dell'agenzia riguarda la trasformazione strutturale della posizione esterna italiana. Dopo la crisi del debito sovrano del 2013, il Paese ha accumulato avanzi ricorrenti delle partite correnti, interrotti soltanto dallo shock energetico del 2022. Questa dinamica ha progressivamente migliorato la posizione finanziaria netta verso l'estero, sostenendo la solidità delle imprese e consentendo alle banche di ridurre le passività nette nei confronti degli operatori internazionali. S&P prevede che il debito estero netto ristretto, rapportato agli incassi delle partite correnti, scenda sotto il 150% entro il 2028, nonostante il maggiore costo delle importazioni petrolifere abbia indebolito il saldo esterno nel 2026.
Il miglioramento dei conti pubblici sarà invece più lento di quanto previsto in precedenza. La decisione del governo di aumentare l'obiettivo di deficit per il 2027, anno elettorale, per finanziare maggiori interventi contro il caro energia e spese per la difesa, insieme alla pressione al rialzo sui rendimenti obbligazionari, sta aggravando temporaneamente le prospettive del debito. S&P si aspetta però una ripresa del consolidamento fiscale dopo le elezioni e una progressiva attenuazione degli effetti di cassa legati al Superbonus nel 2028 e nel 2029. Il governo ha proposto una modifica del calendario di recupero dei crediti fiscali che potrebbe incidere sulla velocità di questo processo.
L'equilibrio rimane delicato perché l'Italia dispone di margini di bilancio limitati. Gli avanzi primari registrati dal 2024 continuano a essere assorbiti da un elevato costo del servizio del debito, mentre la debole crescita economica rende più difficile ridurre il rapporto tra passività pubbliche e prodotto interno lordo. Nello scenario di riferimento, S&P ipotizza rendimenti del BTP decennale pari al 3,9% nel 2026, al 4% nel 2027 e al 3,6% nel 2028 e nel 2029. Un ulteriore aumento degli interessi rispetto a queste previsioni rappresenterebbe un rischio per la stabilizzazione del debito.
Il quadro del rating riflette quindi due tendenze differenti. Da un lato, l'economia italiana ha dimostrato una capacità di adattamento agli shock superiore alle aspettative, beneficiando delle esportazioni e degli investimenti europei. Dall'altro, la fine degli stimoli straordinari del programma Next Generation EU e il ritorno in primo piano di problemi strutturali come l'invecchiamento della popolazione e la modesta produttività limiteranno le prospettive di crescita. Per S&P, la stabilità della posizione finanziaria esterna e delle dinamiche del debito pubblico dovrebbe comunque risultare sufficiente a sostenere l'attuale giudizio sul merito di credito.
Pil italiano e Pnrr tra crescita debole e investimenti europei
Le prospettive dell'economia italiana restano caratterizzate da una crescita contenuta, anche se la performance del 2026 si sta dimostrando migliore delle precedenti aspettative. S&P prevede un aumento del PIL reale dello 0,8% nel 2026, sostenuto dall'accelerazione degli investimenti finanziati attraverso Next Generation EU, dalla tenuta delle esportazioni e dalla capacità di alcuni comparti produttivi di resistere alle tensioni commerciali internazionali. L'Italia sta infatti intensificando l'attuazione dei progetti europei per raggiungere gli obiettivi concordati e ottenere gli ultimi pagamenti previsti entro la scadenza del programma.
Il contributo delle esportazioni è stato particolarmente importante. Nonostante i dazi statunitensi e l'incertezza sul commercio globale, le vendite italiane di beni all'estero hanno mantenuto una buona tenuta, beneficiando dell'anticipo delle spedizioni, della limitata sensibilità ai prezzi di numerosi prodotti e delle esenzioni tariffarie riconosciute ad alcuni settori, tra cui quello farmaceutico. Anche le esportazioni di servizi, soprattutto il turismo, sono rimaste robuste, sostenute dalle Olimpiadi invernali, dalla stabilità delle forniture di carburante per l'aviazione e dal contenimento delle tariffe aeree. A compensare parzialmente questi fattori positivi sono intervenuti il rincaro delle importazioni energetiche e l'indebolimento dei consumi privati nella seconda metà dell'anno, provocato dall'aumento dell'inflazione.
Secondo le proiezioni di S&P, la crescita del PIL rallenterà allo 0,6% nel 2027, per poi risalire allo 0,8% nel 2028 e attestarsi allo 0,7% nel 2029. La frenata prevista per il prossimo anno sarà determinata soprattutto dalla contrazione dei consumi delle famiglie, che continueranno a risentire degli effetti ritardati dei rincari energetici del 2026 e della persistenza delle pressioni inflazionistiche. Gli investimenti finanziati dal programma europeo continueranno a fornire sostegno anche nel 2027, grazie al completamento dei progetti e alla distribuzione delle risorse ai beneficiari finali oltre la scadenza formale del 2026. Il loro contributo dovrebbe però diminuire nel 2028, senza provocare una brusca contrazione degli investimenti grazie alla presenza di altri fondi comunitari e di risorse nazionali. La successiva discesa dei prezzi energetici e dell'inflazione dovrebbe favorire sia le esportazioni nette sia i consumi privati nel biennio 2028-2029.
La vulnerabilità energetica rimane uno dei principali fattori di rischio. L'Italia importa circa il 75% dell'energia di cui ha bisogno, mentre l'approvvigionamento energetico complessivo dipende soprattutto dal gas, per il 41%, e dal petrolio, per il 35%. I rincari delle materie prime si trasmettono quindi rapidamente ai prezzi dell'elettricità, già tra i più elevati in Europa. L'esposizione al Golfo, da cui proviene circa il 10% delle importazioni energetiche, è però inferiore alla dipendenza che il Paese aveva dalla Russia prima della guerra: nel 2021 Mosca forniva il 40% del gas italiano, una quota oggi quasi azzerata grazie alla diversificazione verso Algeria, Azerbaigian e Stati Uniti.
La struttura industriale rappresenta un ulteriore elemento di protezione. Pur essendo una grande economia manifatturiera, l'Italia presenta un'intensità energetica relativamente contenuta, perché alcuni dei suoi principali settori esportatori, come macchinari, alimentari trasformati, moda, automobili e farmaceutica, richiedono generalmente meno energia rispetto alla metallurgia e alla chimica. Questa caratteristica attenua in parte gli effetti degli shock sui costi produttivi, pur senza eliminarne le conseguenze per la competitività.
Il sostegno degli investimenti europei continuerà a essere decisivo nel breve periodo. L'Italia ha presentato la richiesta relativa all'ultima rata del programma Next Generation EU, corrispondente al 15% delle risorse complessive, pari a 194 miliardi di euro, circa il 9% del PIL, di cui il 63% sotto forma di prestiti. Al momento della pubblicazione del report, il Paese era in attesa dell'approvazione definitiva della Commissione europea. S&P si aspetta un'erogazione pressoché completa, poiché la maggior parte dei parametri era già stata concordata preventivamente con Bruxelles. Sebbene il pagamento finale sia previsto nel 2026, il trasferimento delle risorse ai beneficiari dovrebbe proseguire nel 2027 e nel 2028. Successivamente, gli investimenti pubblici rallenteranno, ma il nuovo quadro finanziario pluriennale europeo e i fondi nazionali dovrebbero evitare una caduta improvvisa. L'agenzia osserva che è difficile isolare con precisione l'effetto del programma europeo dagli altri shock economici intervenuti nello stesso periodo, anche se la crescita italiana è rimasta costantemente superiore alla propria media storica.
Le prospettive del commercio estero presentano opportunità e rischi. Gli Stati Uniti rappresentano il secondo mercato di esportazione dell'Italia, assorbendo circa il 10-11% delle vendite complessive di beni, equivalenti a circa il 3,5% del PIL nel 2025. Le esportazioni italiane verso il mercato americano sono rimaste solide durante il 2025 e fino a settembre 2026, soprattutto grazie ai mezzi di trasporto, ai metalli di base e ai prodotti farmaceutici esenti dai dazi. Una parte della resilienza è però riconducibile all'anticipo delle spedizioni prima dell'accordo commerciale tra Stati Uniti e Unione europea del luglio 2025 e alla scarsa elasticità della domanda di numerosi prodotti italiani rispetto ai prezzi.
Nel lungo periodo, S&P ritiene che i dazi possano esercitare pressioni più significative sui margini degli esportatori, mentre un eventuale indebolimento della domanda americana e la maggiore concorrenza asiatica potrebbero ridurre la competitività manifatturiera. La crescita nominale delle esportazioni dovrebbe rimanere positiva, ma gli effetti cumulativi delle barriere commerciali potrebbero pesare soprattutto su macchinari, automobili e beni di consumo, comparti che non dispongono della stessa capacità del settore farmaceutico di assorbire variazioni dei prezzi.
Alle difficoltà internazionali si aggiungono i problemi strutturali dell'economia italiana. Il basso tasso di natalità e l'invecchiamento della popolazione minacciano di ridurre la forza lavoro disponibile, con conseguenze sia sulla crescita potenziale sia sulla sostenibilità dei conti pubblici. La maggiore partecipazione delle donne e dei lavoratori più anziani ha introdotto elementi di dinamismo, ma non elimina il rischio demografico. Un secondo ostacolo riguarda la produttività, frenata anche dalla prevalenza di piccole imprese con capacità di innovazione limitata. Secondo S&P, il divario sarà probabilmente più marcato nei settori rivolti al mercato interno rispetto a quelli esportatori, generalmente più competitivi. Gli interventi finanziati dal programma europeo per digitalizzazione e giustizia potranno contribuire a migliorare il quadro, ma i benefici richiederanno tempo per manifestarsi pienamente.
Il mercato del lavoro ha comunque registrato progressi significativi. Dopo la pandemia, le ore lavorate in Italia sono aumentate a un ritmo pari a circa quattro volte la media dei 27 Paesi dell'Unione europea, grazie soprattutto al ritorno all'occupazione di donne e lavoratori con più di 50 anni. La crescita moderata delle retribuzioni, influenzata da un sistema di indicizzazione che esclude i costi energetici e recepisce gli adeguamenti con ritardo attraverso contratti pluriennali, ha favorito le assunzioni, pur comprimendo contemporaneamente i redditi reali e i consumi. Anche le misure di flessibilità introdotte con il Jobs Act del 2014 continuano a sostenere il dinamismo occupazionale. A settembre 2026 il tasso di occupazione ha raggiunto il record del 63%, rispetto al 57% della metà del 2020, mentre la disoccupazione è scesa poco sopra il 6%, dal 10% di cinque anni prima.
Sul versante politico, le elezioni generali previste per l'autunno 2027 potrebbero intensificare la competizione tra le forze politiche e ridurre l'eccezionale stabilità di cui il governo Meloni ha beneficiato dal 2022. I sondaggi richiamati da S&P attribuiscono a Fratelli d'Italia circa il 28% dei consensi, contro il 20% del Partito Democratico e il 12-13% del Movimento 5 Stelle. L'opposizione rimane frammentata, anche se un'eventuale alleanza tra Partito Democratico, Movimento 5 Stelle e Verdi potrebbe rappresentare una sfida per la coalizione di governo. Allo stesso tempo, l'ascesa di Futuro Nazionale di Roberto Vannacci potrebbe aumentare la frammentazione dell'area di destra. L'agenzia ritiene però che l'esperienza di governo maturata da molti esponenti dell'opposizione riduca il rischio di cambiamenti radicali nelle politiche economiche. Un deterioramento della stabilità politica e della prevedibilità fiscale, che dal 2022 hanno contribuito alla riduzione del premio per il rischio italiano, viene considerato uno scenario di rischio estremo piuttosto che l'ipotesi centrale.
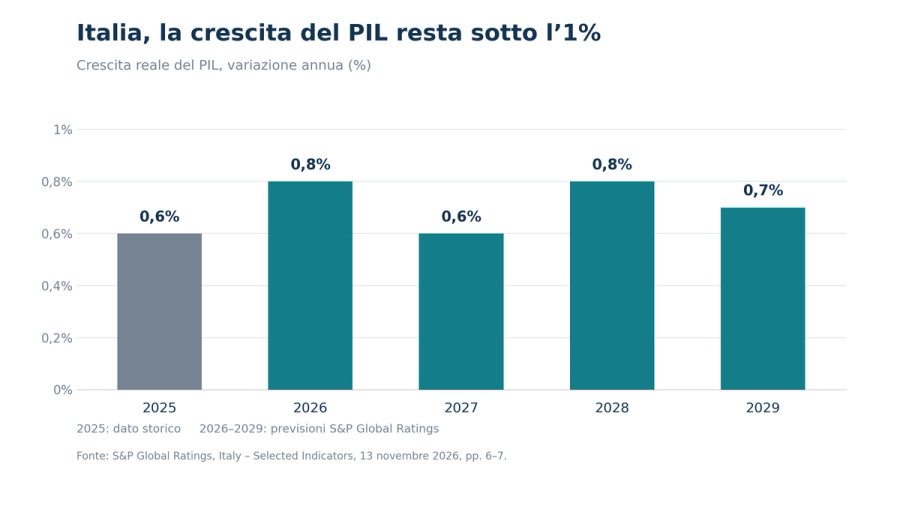
Italia, la crescita del PIL resta sotto l'1%. Fonte: S&P Global Ratings, Research Update del 13 novembre 2026.
Conti con l'estero e deficit pubblico sotto osservazione
Il rafforzamento della posizione finanziaria esterna costituisce uno dei principali elementi a sostegno del rating sovrano italiano. S&P prevede che l'avanzo delle partite correnti scenda allo 0,1% del PIL nel 2026, soprattutto a causa dell'aumento del costo delle importazioni energetiche, prima di recuperare allo 0,4% nel 2027 e allo 0,7% nel 2028. Nel 2029, secondo la tabella delle previsioni contenuta nel report, il saldo dovrebbe raggiungere lo 0,8% del PIL. Si tratterebbe comunque di livelli inferiori alla media precedente alla pandemia, quando il surplus superava l'1% del prodotto interno lordo.
La resilienza del saldo commerciale al netto dell'energia è stata superiore alle aspettative. A sostenerla hanno contribuito l'anticipo delle esportazioni e la limitata sensibilità ai prezzi dei prodotti italiani di qualità medio-alta, che, secondo Banca d'Italia, rappresentano circa la metà delle spedizioni verso gli Stati Uniti. Le prospettive rimangono condizionate dagli effetti ritardati dei dazi americani e dall'intensificazione della concorrenza cinese sul mercato europeo, dove Pechino potrebbe indirizzare una quota crescente delle esportazioni precedentemente destinate agli Stati Uniti.
La posizione patrimoniale internazionale dell'Italia ha registrato un cambiamento rilevante nell'ultimo decennio. Dopo la crisi del debito sovrano, il Paese ha accumulato avanzi delle partite correnti quasi ininterrottamente, consentendo alle imprese di rafforzare le attività nette sull'estero e agli istituti bancari di ridurre le proprie passività internazionali. La posizione patrimoniale netta sull'estero è passata da un saldo debitore pari al 23% del PIL nel 2013 a una posizione creditoria del 15% nel 2025. Nel 2025 e nel 2026 il miglioramento si è temporaneamente stabilizzato per effetto di movimenti finanziari di segno opposto, tra cui l'aumento del prezzo dell'oro, che ha accresciuto il valore delle attività estere della banca centrale, l'apprezzamento dell'euro, che ha modificato la valutazione delle attività e passività denominate in dollari, e la crescita degli investimenti esteri in azioni e obbligazioni italiane. S&P prevede una ripresa graduale del rafforzamento, con una posizione creditoria netta pari al 16% del PIL entro il 2029.
Sul fronte della finanza pubblica, il percorso di consolidamento subirà invece una battuta d'arresto. Il deficit italiano dovrebbe diminuire dal 3,1% del PIL nel 2025 al 2,9% nel 2026, grazie alla tenuta dell'economia, al contenimento della spesa e ai prelievi sul settore finanziario. Nel 2027, però, S&P prevede un nuovo aumento del disavanzo al 3,5% del PIL, rispetto all'obiettivo governativo del 3,4%, a causa dell'incremento degli interessi sul debito, delle spese per la difesa e degli interventi legati all'energia. La manovra di bilancio approvata per il 2027 attribuisce priorità al sostegno alle famiglie, alla sanità e alle infrastrutture, prevedendo anche un contributo di 5 miliardi di euro dal settore finanziario. Tra le modifiche fiscali proposte figurano l'ampliamento della fascia di reddito soggetta all'aliquota del 33% e l'aumento delle soglie previste per i lavoratori autonomi.
Superata la fase elettorale, e nell'ipotesi di una stabilizzazione dei prezzi energetici, l'agenzia si attende una graduale ripresa della disciplina di bilancio. Il disavanzo dovrebbe scendere al 3% del PIL nel 2028 e al 2,9% nel 2029. Il percorso resta però esposto a rischi significativi, perché la combinazione tra crescita modesta, spese obbligatorie elevate e oneri finanziari limita la possibilità di intervenire rapidamente sul rapporto tra debito e PIL.
Un ruolo importante sarà svolto dall'esaurimento degli effetti finanziari del Superbonus. I crediti fiscali edilizi sono stati contabilizzati come spesa secondo il principio della competenza nel periodo 2020-2023, con un impatto cumulato di circa il 10% del PIL e disavanzi di competenza che hanno raggiunto approssimativamente l'8% del prodotto interno lordo all'anno. L'effetto sui flussi di cassa è però iniziato soltanto nel 2024, portando il deficit di cassa al 5,5% del PIL sia nel 2024 sia nel 2025, su livelli superiori al disavanzo misurato per competenza. S&P prevede che il deficit di cassa rimanga sostanzialmente stabile nel 2026 e converga gradualmente verso quello di competenza entro il 2029, contribuendo a ridurre le pressioni sul finanziamento del debito.
Un'altra voce destinata ad assumere maggiore rilevanza riguarda la difesa. Come altri Paesi dell'Unione europea, l'Italia ha aumentato la spesa militare dall'1,5% del PIL nel 2024 al 2% nel 2025. L'obiettivo nazionale è raggiungere il nuovo traguardo NATO del 5% del PIL entro il 2035, suddiviso tra il 3,5% per la difesa in senso stretto e l'1,5% per le infrastrutture strategiche. L'agenzia si aspetta una crescita graduale degli stanziamenti, ma avverte che un aggravamento delle tensioni geopolitiche, comprese eventuali minacce ai Paesi membri dell'Alleanza atlantica, potrebbe accelerare il percorso.
Il peso del debito pubblico rimane il principale vincolo della politica fiscale italiana. S&P stima un rapporto debito/PIL del 136,6% nel 2026 e del 137% nel 2027, seguito da una riduzione al 136,3% nel 2028 e al 135,6% nel 2029. Il livello resta tra i più elevati delle economie valutate dall'agenzia e rende l'Italia particolarmente sensibile a eventuali shock sui mercati finanziari. Gli interessi sul debito assorbiranno circa il 4% del PIL nel periodo 2026-2029, una quota tra le maggiori dell'area euro.
In presenza di una curva dei rendimenti più ripida, il Tesoro potrebbe ridurre le emissioni di titoli a lunghissima scadenza, tra 20 e 50 anni, per contenere il costo medio del finanziamento intorno al 3%. Allo stesso tempo, secondo S&P, potrebbe aumentare ulteriormente il ricorso alle emissioni destinate ai risparmiatori individuali e ai titoli verdi. La strategia di gestione del debito sarà quindi chiamata a bilanciare il contenimento dei costi, la diversificazione degli investitori e la necessità di mantenere stabile l'accesso ai mercati.
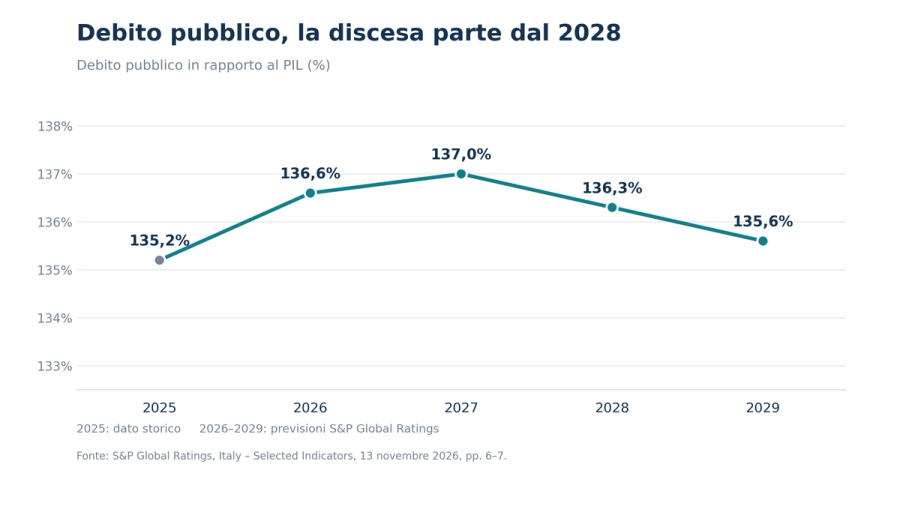
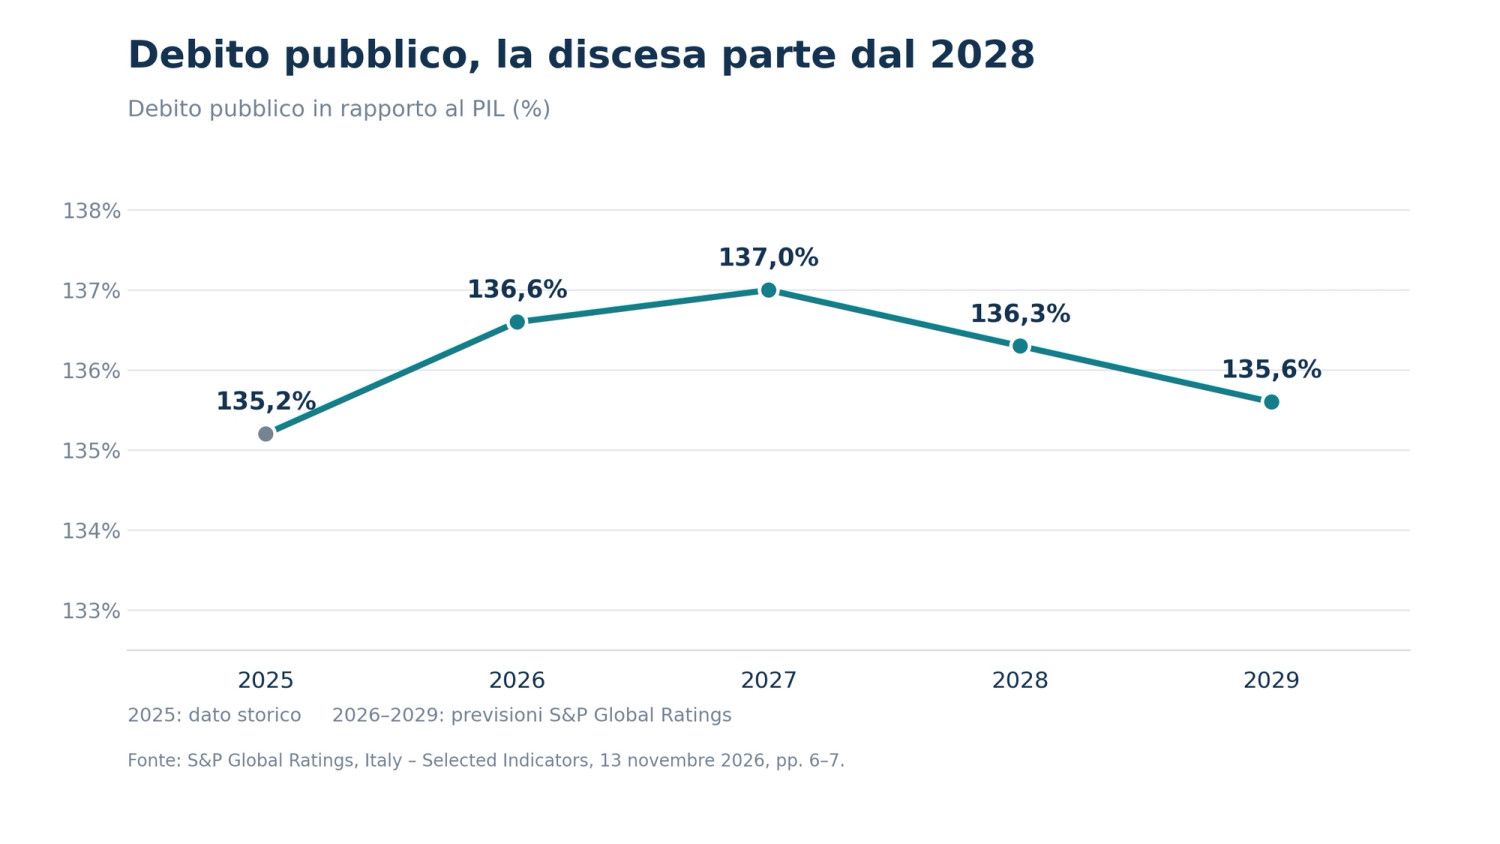
Debito pubblico italiano, la discesa parte dal 2028. Fonte: S&P Global Ratings, Research Update del 13 novembre 2026.
Inflazione italiana e banche tra rischi e redditività
L'andamento dei prezzi rappresenta un'altra variabile decisiva per le prospettive economiche e finanziarie del Paese. Nel corso del 2026 l'inflazione italiana ha accelerato sensibilmente a causa del rincaro dell'energia, passando dall'1% di gennaio a un picco del 5,4% in ottobre. Le pressioni di fondo sono rimaste più contenute, anche se l'inflazione core è salita dall'1,6% al 2%, indicando una diffusione parziale degli aumenti dei prezzi oltre le componenti più volatili.
Secondo S&P, l'inflazione dovrebbe diminuire gradualmente negli anni successivi, ma il quadro rimane caratterizzato da rischi elevati. Le previsioni dell'agenzia indicano un aumento medio dell'indice dei prezzi al consumo del 2,9% nel 2026, del 2,6% nel 2027 e dell'1,8% sia nel 2028 sia nel 2029. Un eventuale prolungamento del conflitto rispetto alle ipotesi iniziali potrebbe mantenere i prezzi energetici elevati più a lungo, compromettendo il percorso di disinflazione e incidendo sulle decisioni di consumo e investimento.
La persistenza dell'inflazione ha conseguenze dirette anche sulle finanze pubbliche. Prezzi energetici elevati possono richiedere maggiori interventi di sostegno alle famiglie e alle imprese, mentre rendimenti obbligazionari più alti aumentano il costo del servizio del debito. Allo stesso tempo, la moderazione salariale che ha favorito l'occupazione negli ultimi anni rischia di comprimere ulteriormente il potere d'acquisto delle famiglie se gli aumenti delle retribuzioni non riusciranno a recuperare il rincaro dei beni e dei servizi.
Nel settore bancario, invece, le prospettive rimangono complessivamente favorevoli. S&P prevede che gli istituti italiani mantengano una redditività elevata, con un rendimento medio del capitale proprio intorno al 15%, sostenuto dal miglioramento dell'efficienza operativa, dalla diversificazione dei ricavi e dalla normalizzazione del ciclo del credito. Il margine di interesse dovrebbe stabilizzarsi progressivamente, mentre l'aumento delle commissioni e il contenimento del costo del rischio continueranno a sostenere i risultati operativi.
Gli utili netti sono destinati a ridimensionarsi moderatamente rispetto ai picchi recenti, soprattutto a causa dell'aumento della pressione fiscale sul settore. La redditività dovrebbe comunque rimanere robusta, beneficiando anche della riduzione della frammentazione bancaria, della crescente importanza degli istituti di maggiori dimensioni e della capacità di adattamento dimostrata da numerosi operatori. Le prospettive non saranno però uniformi: alcune banche più piccole potrebbero registrare risultati significativamente inferiori, perché dipendono in misura elevata dal margine di interesse e presentano strutture di costo relativamente onerose.
Il quadro monetario e bancario si inserisce in una valutazione più ampia della capacità dell'Italia di affrontare eventuali shock finanziari. L'appartenenza all'Unione economica e monetaria costituisce un elemento importante dell'analisi di S&P, che considera l'euro una valuta di riserva e riconosce alla Banca centrale europea una consolidata indipendenza, obiettivi definiti e un'ampia disponibilità di strumenti di politica monetaria, compresi quelli non convenzionali.
L'agenzia attribuisce inoltre rilevanza alla solidità delle istituzioni e alla qualità delle politiche economiche. Negli ultimi anni, la capacità di elaborare e attuare decisioni pubbliche è stata giudicata generalmente efficace, pur in presenza di ostacoli strutturali alle riforme, tra cui le inefficienze del sistema giudiziario. La disponibilità di dati economici e statistici tempestivi e affidabili costituisce un elemento favorevole, mentre la persistente debolezza della crescita potenziale e l'elevato debito pubblico continuano a limitare il giudizio complessivo.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
