Recordati, l'Opa di Cvc e Gbl si ferma al 74,58%: bond da 6 miliardi e fusione per il delisting
Chiuso il periodo di adesione, Respighi BidCo (il veicolo di Cvc e Gbl) controlla il 74,58% di Recordati: oltre la soglia dei due terzi, ma lontano dal 90% che semplificherebbe l'uscita da Piazza Affari. L'offerta a 53 euro riapre dal 3 al 9 novembre, mentre la holding ha avviato un collocamento di bond senior secured da 6,05 miliardi per finanziare l'acquisizione. Sullo sfondo resta il braccio di ferro con i fondi attivisti Palliser e Fairlight sulla fusione inversa.
Indice dei contenuti
I numeri definitivi dell'offerta
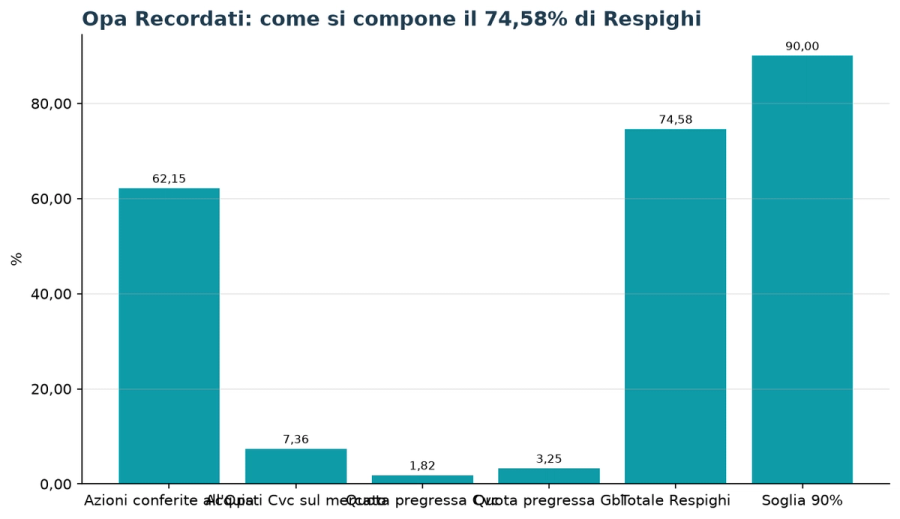
Il periodo di adesione all'Opa volontaria totalitaria promossa da Respighi BidCo si è chiuso il 23 ottobre con 129.976.519 azioni conferite, pari al 62,15% del capitale di Recordati e al 65,47% delle azioni oggetto dell'offerta, per un controvalore di circa 6,9 miliardi di euro.
A queste si sommano i 15,39 milioni di titoli (il 7,36% del capitale) comprati da Cvc sul mercato durante l'offerta a prezzi mai superiori ai 53 euro, oltre alle quote già in mano a Cvc (1,82%) e Gbl (3,25%).
Il risultato è una partecipazione complessiva del74,58%, che supera la condizione minima del 66,67%: l'offerta è quindi pienamente efficace e il pagamento è fissato per il 2 novembre. Resta però distante la soglia del 90%, l'unica che consentirebbe di attivare le procedure di acquisto delle azioni residue e lo squeeze-out.
Riapertura dei termini e strada della fusione inversa
Come previsto dal documento d'offerta, i termini verranno riaperti per cinque sedute, dal 3 al 9 novembre, allo stesso corrispettivo di 53 euro per azione, con pagamento il 17 novembre.
Se neppure allora Respighi raggiungerà il 90%, Cvc e Gbl potranno procedere al delisting attraverso una fusione inversa, con Recordati incorporata nel veicolo offerente: il 74,58% garantisce infatti il controllo dell'assemblea straordinaria.
Gli analisti di Banca Akros osservano che proprio la prospettiva di un delisting "indiretto" tramite fusione, insieme alla maggiore incertezza sul farmaco Isturisa, potrebbe spingere ulteriori azionisti a consegnare i titoli nella seconda finestra.
Per chi non aderisse e non votasse a favore della fusione resterebbe il diritto di recesso, con un valore di liquidazione calcolato sulla media dei prezzi dei sei mesi precedenti la convocazione dell'assemblea.
Il fronte dei fondi attivisti
Sulla fusione si gioca ora il confronto con le minoranze, in particolare con i fondi Palliser Capital e Fairlight Asset Management, che avevano contestato la congruità del prezzo (Palliser indicava 60 euro) e invitato a non aderire.
Secondo Milano Finanza, il nodo interpretativo riguarda il ruolo degli amministratori indipendenti e la disciplina delle operazioni con parti correlate: l'operazione presenta infatti profili di correlazione, dato che un fondo riconducibile a Cvc (Rossini, titolare del 46,82%) cede la partecipazione a un altro veicolo sostenuto dagli stessi sponsor.
Tra i legali c'è chi ritiene che il parere del comitato parti correlate debba limitarsi al rapporto di cambio e chi invece sostiene la necessità di un giudizio favorevole vincolante degli indipendenti.
Va ricordato che nel luglio scorso i quattro consiglieri indipendenti, assistiti da Rothschild, avevano giudicato all'unanimità inadeguato il prezzo iniziale di 51,29 euro (intervallo Dcf tra 52,01 e 61,25 euro), mentre sul rilancio a 53 euro del 6 ottobre il cda aveva espresso parere favorevole unanime, senza però un nuovo giudizio formale di congruità.
Bond da 6,05 miliardi con cedole fino all'8%
Parallelamente, Respighi HoldCo ha avviato il collocamento di un'emissione obbligazionaria senior secured da 6,05 miliardi, articolata in cinque tranche in euro e dollari, con il coordinamento di Deutsche Bank, Goldman Sachs e Jp Morgan.
Le indicazioni di rendimento vanno dal 6% per la tranche in euro a cinque anni al 7% per quella a sette anni; per i titoli in dollari si parla rispettivamente del 7% e dell'8%.
Si tratta di un pacchetto di debito tipico delle operazioni di leveraged buyout, destinato a finanziare un esborso che, in caso di adesione totalitaria, può arrivare a 10,52 miliardi di euro.
La leva graverà sul perimetro di un gruppo che negli ultimi dodici mesi ha generato ricavi per circa 2,71 miliardi e un Ebitda di circa 1,01 miliardi, con un margine operativo del 29,2% e una redditività del capitale proprio del 24,9%.
Il titolo inchiodato a 53 euro: cosa aspettarsi
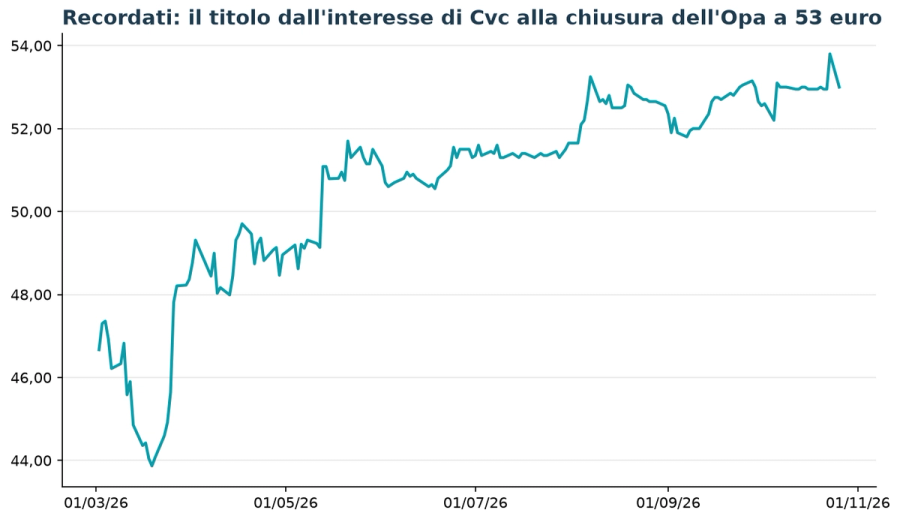
In Borsa Recordati ha chiuso ieri a 53 euro, invariata, dopo il picco a 53,80 euro del 23 ottobre (ultimo giorno di adesione, con volumi di circa 817.000 pezzi), e oggi scambia stabile intorno a 53 euro: il mercato prezza un'offerta definitiva, senza attese di un secondo rilancio.
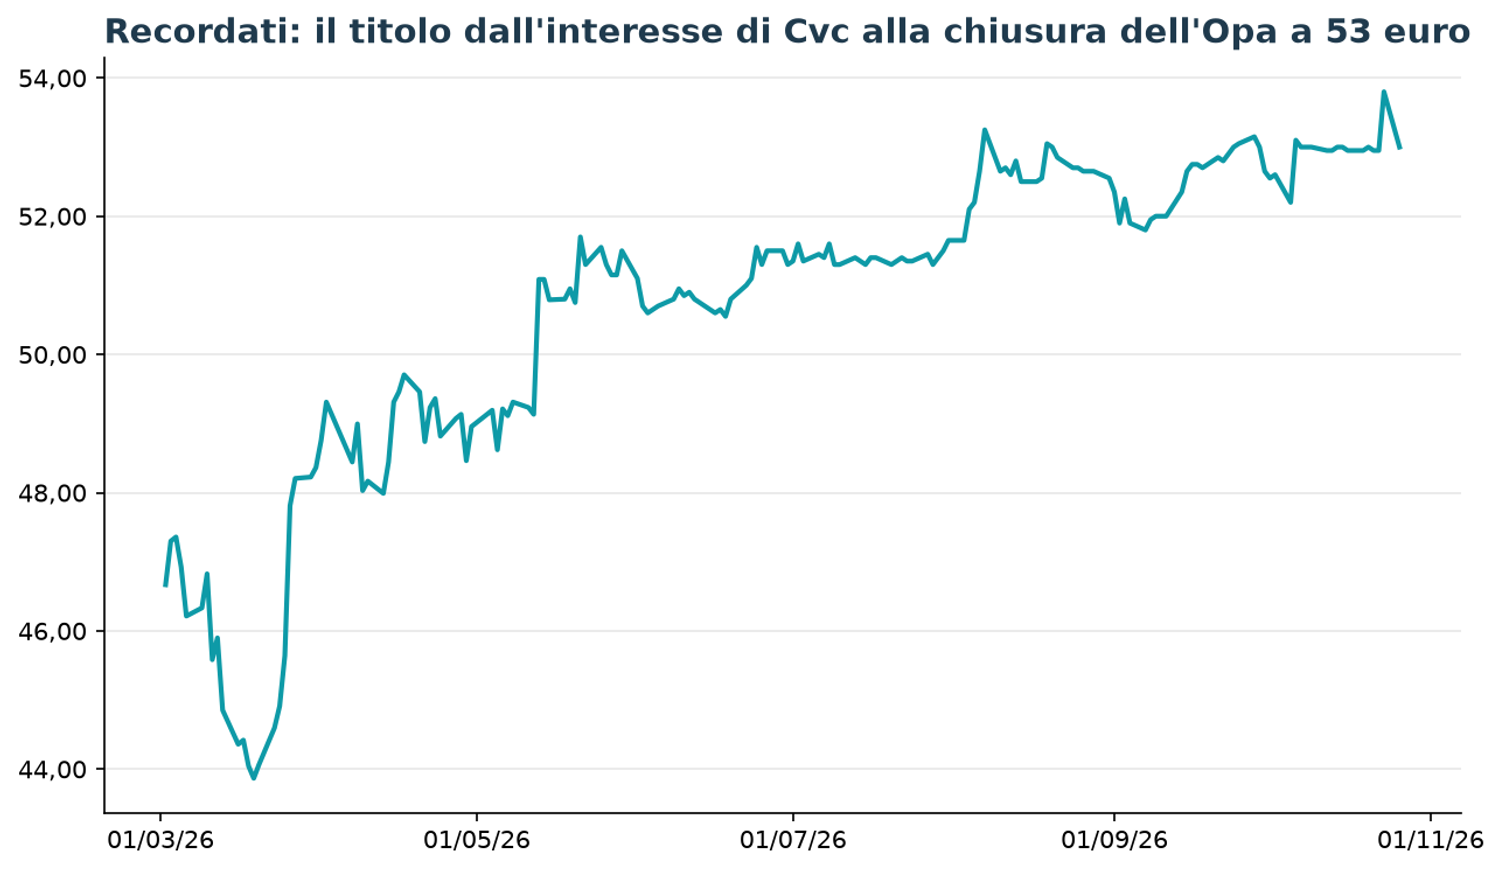
La capitalizzazione si attesta a circa 11 miliardi di euro; il titolo tratta a 21,9 volte gli utili degli ultimi dodici mesi e a circa 15,4 volte quelli attesi, con un Ev/Ebitda di 13,6.
Il consenso degli analisti indica un prezzo obiettivo medio di 56,73 euro, sopra il corrispettivo dell'Opa, a conferma che per molte case d'affari (Banca Akros 65 euro, Equita 69, Intermonte 71) il valore industriale resta superiore ai 53 euro.
Per gli investitori il quadro è ora binario: aderire nella riapertura incassando 53 euro il 17 novembre, oppure restare in un capitale destinato a uscire dal listino, con il rischio di dover passare da fusione e recesso a condizioni potenzialmente meno favorevoli.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
