Rendimento condizionato fino al 15,96% annuo lordo con il certificate sui giganti dei microchip, Airbag al 50%
Il 3 giugno sarà il giorno di determinazione dei livelli iniziali dei sottostanti (“Strike”), rendimento condizionato fino a un massimo del 15,96% annuo lordo (derivante da cedole mensili con effetto memoria); barriere dei premi e capitale profonde al 50% (low barrier), Airbag al 50%, durata tre anni e barriere di rimborso anticipato automatico che partono dal 100% e scendono progressivamente fino all’80% del livello iniziale.
Il certificate firmato Mediobanca con Isin IT0005710550 è uno strumento worst of che ha come sottostanti tre colossi dei semiconduttori: STMicroelectronics, Nvidia e Intel. Il prezzo alla data di emissione prevista per il 20 maggio 2026 sarà pari a 970 euro, pertanto l’investitore che acquistasse il certificato a quel prezzo avrebbe un potenziale guadagno derivante dalla differenza tra il prezzo di acquisto e il prezzo di rimborso al valore nominale di 1.000 euro nel caso di rimborso anticipato o nel caso di liquidazione a scadenza sopra la barriera registrando, oltre alle cedole, un'ulteriore plusvalenza lorda del 3,09%. Ovviamente il prezzo di mercato può fluttuare da subito, anche tra la data di emissione e la data di Strike. L’eventuale guadagno potrebbe quindi ridursi (o aumentare) a seconda del prezzo al momento dell’acquisto sul mercato secondario.
Possibilità di rimborso anticipato a partire dal sesto mese di vita. Con tutti i sottostanti almeno pari al livello iniziale, l’autocall potrebbe già verificarsi alla prima finestra utile del 3 dicembre 2026. L’investitore riceverebbe così sei cedole (79,80 euro in totale) per un rendimento del 7,98 lordo% in sei mesi, al netto dell’eventuale guadagno in caso di acquisto sotto la pari. Nelle date successive la soglia autocall decresce del 5% ogni semestre per arrivare all’80% finale.
A scadenza (4 giugno 2029), tra tre anni, il capitale è condizionatamente protetto da una barriera al 50% del livello iniziale dei sottostanti (low barrier). A questa si aggiunge l'effetto Airbag: in caso di rottura della barriera capitale, il rimborso rifletterà la performance del peggiore dei sottostanti calcolata dal 50% del livello iniziale e non dal 100%.
Acquistando il certificate oggi e ipotizzando che tutti i premi del prodotto vengano pagati, il potenziale rendimento sarebbe del 47,88% lordo a scadenza (15,96% lordo annualizzato).
Indice dei contenuti
Remunerazione derivante dalle cedole
Ogni mese l’investitore può beneficiare di cedole condizionate con effetto memoria di 13,30 euro, che vengono pagate a patto che nessun sottostante scenda sotto la barriera posta al 50% del valore iniziale (meccanismo worst of), soglia che funge anche da protezione del capitale a scadenza (4 giugno 2029). Se in quella data la barriera verrà rispettata da tutti i sottostanti, l’investitore otterrà 36 premi mensili (in totale 478,80 euro di premi, 47,88%), per un potenziale rendimento annuo del 15,96%.
Il calcolo è semplice: se ipotizziamo l’acquisto al prezzo di emissione di 970 euro e 478,80 euro di premi (13,30 euro per 36 cedole mensili totali), il risultato è 508,80 euro inclusi i 30 euro di capital gain (differenza tra 1.000 euro di rimborso e il prezzo attuale di 970 euro). Dividiamo questo numero per il prezzo di acquisto ipotizzato di 970 euro e arriviamo a un rendimento da qui alla scadenza (4 giugno 2029) del 52,45%. Ora annualizziamo il rendimento per capire, all'anno, quanto rende il certificate e confrontarlo con gli altri prodotti sul mercato della stessa tipologia: dividiamo 52,45% per tre anni (la durata residua del prodotto) e arriviamo a un ritorno annuo del 17,48% lordo.
Ogni mese l’investitore può incassare un premio con memoria dell’1,33% del nominale (1.000 euro), pari a 159,60 euro in un anno. In ogni data di osservazione mensile, la cedola verrà distribuita se nessuno dei sottostanti si troverà sotto la barriera posta al 50% del valore iniziale (low barrier). Le cedole verranno quindi pagate anche in caso di ribassi dei sottostanti, basta che ogni mese alle date di osservazione il calo del titolo peggiore, all'interno del paniere, non sia superiore al 50% dal livello iniziale.
Un ruolo importante è ricoperto dall’effetto memoria: un premio non pagato non è definitivamente perduto ma può essere recuperato alle date di osservazione successive qualora si verifichino le condizioni che danno diritto al pagamento, i premi non pagati in precedenza vengono distribuiti tutti insieme compresa la cedola relativa a quel periodo di osservazione.
Non bisogna scordarsi dell’efficienza fiscale dei certificate. I premi di questo prodotto sono considerati dal Fisco “redditi diversi” e, in quanto tali, possono compensare le eventuali minusvalenze presenti nello zainetto fiscale dell’investitore. Con questo sistema è possibile recuperare il credito fiscale derivante dalle perdite registrate entro i successivi quattro anni dalla loro realizzazione.
Possibilità di rimborso anticipato dopo sei mesi di vita
Un’altra caratteristica è l'autocall: dopo sei mesi di vita il certificato prevede un meccanismo di rimborso anticipato automatico condizionato, con cadenza mensile a barriere decrescenti. Il meccanismo di autocall scatterà dal 3 dicembre. Come funziona? Il certificate verrà rimborsato a 1.000 euro avendo pagato la cedola del periodo e le precedenti non staccate se il sottostante con la performance peggiore (worst of) quoterà a un livello almeno pari alla barriera di rimborso anticipato.
In caso di autocall già il 3 dicembre (tra sei mesi) l’investitore avrà ricevuto sei cedole da 13,30 euro e, ipotizzando l’acquisto a 970 euro, 30 euro di capital gain, portando così l'incasso complessivo a 1.109,80 euro. Il rendimento al momento dell'autocall sarebbe quindi dell’11,32% (109,80 euro tra premi e capital gain su 970 euro di acquisto), per un ritorno annualizzato pari al 22,64%, considerando il breve orizzonte temporale di sei mesi.
Come dicevamo le barriere del rimborso anticipato sono decrescenti, del 5% ogni semestre, partendo dal 100% del livello iniziale dei sottostanti alla prima data di valutazione, fino ad arrivare all’80% alla data di valutazione del 4 dicembre 2028. La possibilità di autocall si presenterà a ogni data di valutazione (mensile) dal sesto mese di vita in poi. Un autocall fino all’80% è interessante perché l'investitore potrebbe vedersi il certificate rimborsato a 1.000 euro di nominale dopo aver possibilmente incassato diversi premi, anche fronte di un calo dei sottostanti fino al -20% dal livello iniziale nel caso in cui il livello di barriera autocall abbia raggiunto il suo livello più basso (80% il 4 dicembre 2028).
I due possibili scenari alla scadenza naturale
L'Isin IT0005710550 ha l'obiettivo di arrivare a scadenza, offrendo un rendimento potenzialmente molto elevato con lo stacco di tutte le cedole sfruttando l’effetto memoria. La barriera capitale, osservata solo alla scadenza (4 giugno 2029), è profonda e fissata al 50% dal valore iniziale dei sottostanti (low barrier). Il capitale investito è così protetto da discese fino a -50% dal livello iniziale del peggiore dei sottostanti. A questa protezione si aggiunge l'effetto Airbag che, in caso di rottura della barriera a scadenza, calcolerà il rimborso dal 50% del livello iniziale del sottostante peggiore e non dal 100%. In caso di mancato evento di autocall, alla scadenza naturale saranno due gli scenari possibili:
- Se tutti e tre i sottostanti quoteranno sopra, o allo stesso livello, della barriera il certificate verrà rimborsato al valore di emissione di 1.000 euro a cui vanno aggiunti 478,80 euro di premi. L’investitore riceverà quindi anche l’ultima cedola mensile e i premi eventualmente non pagati trattenuti in memoria. Se si ipotizza un prezzo di acquisto di 970 euro, il rendimento complessivo a scadenza raggiungerebbe il 52,45% (17,48% annualizzato), altrimenti con le sole cedole il rendimento sarebbe pari al 47,88% (15,96% annualizzato).
- Se, invece, alla scadenza finale anche solo uno dei sottostanti dovesse quotare sotto il 50% dal valore iniziale, il certificate verrà rimborsato in proporzione alla performance del peggiore dei titoli all'interno del paniere. Il prodotto gode dell'effetto airbag con strike al 50% del livello iniziale, significa che aumenta in maniera significativa la protezione del capitale per l'investitore. Vediamo perché: in caso, a scadenza, di performance negativa del peggiore dei sottostanti sia oltre il 50%, ad esempio il -51%, la barriera di protezione del capitale sarà infranta ma il rimborso del certificate non sarà di 490 euro, bensì 980 euro (49/50*1.000 euro). A questo valore dobbiamo poi aggiungere eventuali cedole staccate durante la vita del certificate.
La forza di questo certificate deriva dall'unione di tutte le sue caratteristiche, barriere profonde, cedole elevate e Airbag che insieme creano una situazione unica, una protezione profondissima del capitale.
La nuova corsa ai microchip tra AI, data center e auto elettrica
L’intelligenza artificiale, i data center e la transizione energetica stanno ridisegnando gli equilibri dell’industria dei chip. STMicroelectronics accelera sul carburo di silicio, Nvidia continua a trainare il boom dell’AI generativa mentre Intel punta sul rilancio produttivo e sui server per recuperare competitività nel mercato dei semiconduttori.
STMicroelectronics
STMicroelectronics punta sull’intelligenza artificiale, sui data center e sulla transizione elettrica dell’automotive per rilanciare la crescita dopo un 2025 segnato dal rallentamento della domanda industriale e del settore auto. Il gruppo italo-francese dei semiconduttori sta portando avanti un piano di investimenti miliardario che punta a rafforzare la leadership europea nelle tecnologie strategiche, con particolare attenzione ai chip in carburo di silicio, ai sensori e alla fotonica per l’AI.
Nel primo trimestre del 2026 STMicroelectronics ha registrato ricavi per 3,1 miliardi di dollari, con segnali di ripresa in diversi segmenti chiave grazie alla crescita della domanda legata ai data center, alle infrastrutture AI e ai dispositivi elettronici avanzati. Il management guidato da Jean-Marc Chery ha indicato nell’intelligenza artificiale e nelle applicazioni cloud uno dei principali motori di sviluppo dei prossimi anni, con ricavi collegati ai data center attesi oltre i 500 milioni di dollari già nel 2026.
Uno dei pilastri della strategia resta il carburo di silicio (SiC), tecnologia fondamentale per le auto elettriche e per l’efficienza energetica. STM sta investendo sulla produzione di wafer da 200 millimetri e sulla nuova fabbrica di Catania, progetto sostenuto anche dal governo italiano con circa 2 miliardi di euro di incentivi pubblici nell’ambito del rafforzamento della filiera europea dei semiconduttori. L’impianto siciliano dovrebbe entrare progressivamente a regime a partire dal 2026 e rappresenta una delle più importanti iniziative industriali europee nel settore dei chip.
STM sta inoltre accelerando sull’automazione industriale e sull’integrazione dell’intelligenza artificiale nei processi produttivi. Il gruppo ha annunciato un ampio programma di riorganizzazione industriale e riduzione dei costi che prevede investimenti nelle tecnologie avanzate, nella manifattura su wafer da 300 millimetri e nella digitalizzazione degli impianti europei. Il piano include anche una riduzione dell’organico globale fino a 2.800 uscite volontarie entro il 2027.
Sul fronte strategico STM sta ampliando la presenza nei sensori e nei microcontrollori grazie all’acquisizione del business MEMS di NXP, operazione che rafforza soprattutto il posizionamento nell’automotive e nei sistemi avanzati di assistenza alla guida. Il gruppo lavora inoltre con Nvidia nello sviluppo di piattaforme dedicate alla robotica e ai sistemi di “physical AI”, segmento considerato tra quelli a più elevato potenziale di crescita nei prossimi anni.
Nvidia
Nvidia punta sull’intelligenza artificiale generativa, sui data center e sulle piattaforme di calcolo accelerato per consolidare una crescita ormai trainata dalla domanda globale di infrastrutture AI. Il gruppo guidato da Jensen Huang resta il principale beneficiario della corsa agli acceleratori per cloud, modelli linguistici, agentic AI e applicazioni industriali, con la nuova architettura Blackwell al centro della strategia.
Nel quarto trimestre dell’esercizio 2025-26 Nvidia ha registrato ricavi record per 68,1 miliardi di dollari, in crescita del 73% su base annua, mentre il fatturato dei data center ha raggiunto 62,3 miliardi, pari a un aumento del 75%. Sull’intero esercizio i ricavi sono saliti a 215,9 miliardi di dollari, confermando il peso dominante dell’AI nel modello di business del gruppo.
Il motore principale resta Blackwell, piattaforma pensata per addestramento e inferenza dei modelli AI di nuova generazione. La domanda da hyperscaler, cloud provider e grandi imprese continua a superare l’offerta, sostenendo margini elevati e capacità di pricing. Nvidia sta inoltre ampliando il raggio d’azione oltre i chip, puntando su sistemi completi, networking, software e “AI factories”, cioè data center ottimizzati per produrre capacità di intelligenza artificiale su larga scala.
La strategia si estende anche alla robotica, all’automotive e alla cosiddetta physical AI, segmento in cui Nvidia mira a trasformare la propria tecnologia in uno standard per macchine autonome, sistemi industriali intelligenti e simulazione. Il principale rischio resta la sostenibilità del ciclo di investimenti nei data center, insieme alle restrizioni all’export verso la Cina e alla crescente concorrenza di chip proprietari sviluppati dai grandi clienti cloud.
Intel
Intel punta su data center, intelligenza artificiale e rilancio della manifattura avanzata per recuperare competitività dopo anni di perdita di quote nei chip più evoluti. Il gruppo statunitense, guidato da Lip-Bu Tan dal marzo 2025, sta portando avanti una trasformazione centrata sul rafforzamento del business prodotti, sul rilancio della divisione Foundry e sulla tecnologia produttiva 18A.
Nel primo trimestre del 2026 Intel ha registrato ricavi per 13,6 miliardi di dollari, in crescita rispetto ai 12,7 miliardi dell’anno precedente, con una guidance per il secondo trimestre compresa tra 13,8 e 14,8 miliardi. La società ha indicato una ripresa legata soprattutto alla domanda per data center e AI, segmenti in cui i processori server tornano centrali nella costruzione delle infrastrutture per l’intelligenza artificiale.
Il perno industriale resta Intel Foundry, attraverso cui il gruppo vuole proporsi come alternativa occidentale a TSMC nella produzione conto terzi di semiconduttori avanzati. La tecnologia 18A rappresenta il banco di prova decisivo: da essa dipendono sia il ritorno alla leadership di processo sia la capacità di attrarre clienti esterni nei chip ad alte prestazioni. La sfida non è solo tecnologica, ma anche commerciale, perché Intel deve dimostrare di poter produrre con rese, costi e affidabilità competitivi.
Sul fronte strategico, Intel sta cercando di semplificare la struttura, ridurre i costi e concentrare gli investimenti sulle aree a maggiore potenziale, dai server AI al packaging avanzato. Il titolo resta però legato all’esecuzione del turnaround: la domanda per CPU da data center offre un sostegno importante, ma la redditività della Foundry, la pressione di Nvidia e AMD e il divario con TSMC restano i principali fattori di rischio per i prossimi trimestri.
Il parere degli analisti sui tre sottostanti
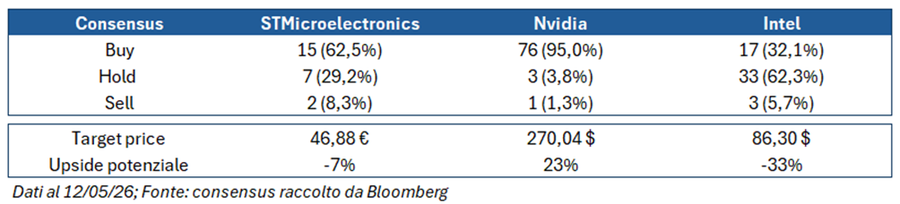
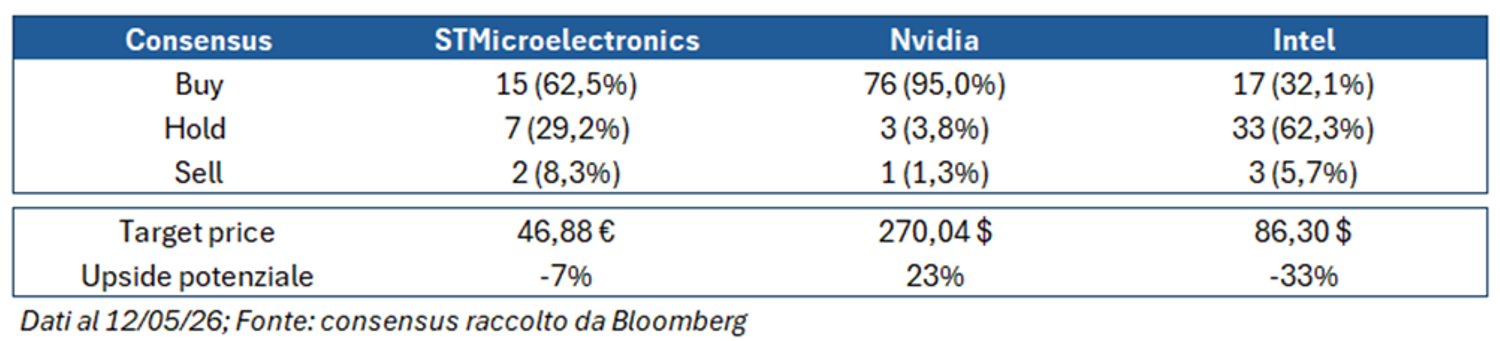
Il titolo STMicroelectronics è monitorato da 24 analisti: sono 15 le raccomandazioni di acquisto (buy), 7 esperti dicono di mantenere le azioni in portafoglio (hold) e 2 consigliano di vendere (sell). Il target price medio è pari a 46,88 euro.
Più positivo il sentiment su Nvidia. Tra gli 80 analisti che monitorano il titolo, 76 consigliano buy, 3 suggeriscono hold e 1 dice sell. Il prezzo obiettivo medio è di 270,04 dollari, che implica un upside potenziale del 23% rispetto alla quotazione attuale del titolo a Wall Street.
Infine, view più neutrale per Intel. Dei 53 analisti che monitorano il titolo, 17 consigliano buy, 33 suggeriscono hold e 3 dicono sell. Il target price medio è pari a 86,30 dollari.
Rating Mediobanca al 14 maggio 2026: Fitch BBB- (stabile), Standard & Poor’s BBB (positivo) e Moody’s Baa3 (positivo).
Attenzione:
Il Certificate è soggetto ad un livello di rischio elevato, pari a 5 su una scala da 1 a 7 indicata nel KID del Certificato.
Ricordiamo che investire in certificati espone l’investitore al rischio fallimento dell’emittente e a quello di azzeramento di un sottostante, casi che possono comportare la perdita dell’intero investimento.
I potenziali rendimenti indicati nell’articolo sono sempre al lordo della tassazione.
Prima di ogni investimento leggere il Prospetto, le Condizioni Definitive e il KID scaricabili dalla pagina del prodotto dell’emittente.
Il presente articolo ha esclusivamente finalità promozionali e non costituisce una raccomandazione personalizzata di investimento.
L’Emittente riconosce ai soggetti incaricati dell’attività promozionale una commissione che viene incorporata nel prezzo di quotazione dello strumento durante i giorni di promozione. Il prezzo di quotazione sarà su base continuativa; a seconda delle condizioni di mercato, tale prezzo potrà essere pari, superiore o inferiore al prezzo di emissione.
I dettagli relativi ai costi, agli oneri complessivi e all’impatto delle commissioni sul rendimento dell’investimento sono illustrati nel KID e nella documentazione informativa disponibile per ciascun prodotto.
Si invitano gli investitori ad assumere qualsiasi decisione su strumenti, servizi o operazioni solo dopo attenta presa visione e valutazione di tutta la documentazione relativa a tale strumento, eventualmente con l’ausilio dei propri consulenti finanziari, legali e fiscali. Il Prospetto di Base, così come ogni Supplemento al Prospetto di Base e le Condizioni Definitive sono disponibili sul sito internet pubblico di Mediobanca mediobanca.com/it/prodotti-emessi/ index.html, nonché presso la relativa sede legale in Piazzetta Enrico Cuccia 1, 20121 Milano, Italia, e l’ufficio di rappresentanza in Piazza di Spagna 15, 00187 Roma, Italia; copia di tale documentazione può essere ottenuta su richiesta presso la sede legale di Mediobanca, oltre che presso il collocatore. L’approvazione del prospetto da parte dell’Autorità competente non deve essere intesa come approvazione degli strumenti offerti, o ammessi alla negoziazione in un mercato regolamentato. State per acquistare un prodotto che non è semplice e può essere di difficile comprensione. Mediobanca ha redatto il Documento contenente le informazioni chiave dello strumento (Key Information Document – KID) ai sensi del Regolamento UE n. 1286/2014 e relativa regolamentazione di attuazione, disponibile sul relativo sito internet pubblico mediobanca.com nella sezione PRIIPS/KID. Lo strumento cui si riferisce il presente articolo è uno strumento complesso; è necessario valutarne attentamente le caratteristiche prima di assumere qualsiasi decisione d’investimento. Gli investimenti in strumenti finanziari comportano un elemento di rischio. L’investimento nello strumento a cui si riferisce il presente documento comporta il rischio di perdita totale del capitale inizialmente investito. Prima della scadenza il valore dell’investimento e l’eventuale reddito da esso derivante possono variare e l’importo inizialmente investito non è garantito. L’investitore è esposto al rischio di credito relativo a Mediobanca e al rischio di assoggettamento del prodotto allo strumento del c.d. “Bail-in”, ovvero al rischio che - alle condizioni della Direttiva 2014/59/UE, anche in assenza di una formale dichiarazione di insolvenza di Mediobanca - il valore nominale del prodotto sia svalutato e finanche azzerato o che il prodotto sia convertirlo in titolo di capitale in via permanente. Mediobanca applica e mantiene una politica di gestione dei conflitti di interesse elaborata tenendo in considerazione la natura delle attività svolte, adottata in coerenza con le previsioni della Direttiva 2014/65/EU e delle relative disposizioni di recepimento. Mediobanca con sede legale in Milano, Piazzetta Cuccia 1, iscritta all’Albo delle Banche appartiene al Gruppo Bancario “Monte dei Paschi di Siena” iscritto all’Albo dei Gruppi Bancari al n. 1030 ed è autorizzata e vigilata dalla Banca Centrale Europea (BCE), dalla Banca d’Italia e dalla Consob, ed è inoltre soggetta alla vigilanza delle autorità locali dei Paesi in cui svolge attività regolamentate attraverso le proprie filiali.
Questo articolo è stato scritto grazie alla sponsorizzazione di un emittente o di un intermediario. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Orafinanza.it non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
