SpaceX torna al prezzo dell'IPO dopo l'onda blu alle elezioni di midterm USA
La vittoria dei Democratici al Congresso e in Texas pesa sul gruppo spaziale di Elon Musk, che aveva finanziato la campagna repubblicana e ha appena raddoppiato gli investimenti nei data center. Gli investitori temono regole più severe sull'intelligenza artificiale e un percorso più accidentato per l'eventuale fusione con Tesla.
Indice dei contenuti
Il voto riporta il titolo al prezzo di collocamento
Il risultato delle elezioni di medio termine si trasforma in un rischio politico per le aziende di Elon Musk, mentre il resto di Wall Street festeggia.
Nel pre market USA, mercoledì 4 novembre, intorno alle 13:00 ora italiana SpaceX cede il 4,4% a 135,11 dollari, praticamente il prezzo del collocamento di giugno, dopo aver chiuso ieri a 141,31 dollari (+3,62%). Tesla arretra del 4,8% a 380,67 dollari.
I Democratici hanno conquistato il controllo di Camera e Senato, secondo le proiezioni di Decision Desk HQ, e hanno strappato ai Repubblicani anche il Texas, dove il gruppo ha sede a Starbase e produce i terminali Starlink a Bastrop.
Il contrasto con il resto del listino è netto: i future sul Dow Jones e molti titoli dell'intelligenza artificiale hanno invertito la rotta al rialzo dopo la notte elettorale, mentre SpaceX e Tesla restano tra i perdenti.
Data center nel mirino: il segmento Super Intelligence è il più esposto
La sconfitta repubblicana in Texas colpisce Musk nel suo Stato di adozione, dove ha trasferito i quartier generali di SpaceX, Tesla e X e coltivato legami con i vertici del partito.
I documenti depositati presso le autorità federali mostrano che l'imprenditore ha versato 158 milioni di dollari al Senate Leadership Fund per tenere il Texas in mano repubblicana; secondo Bloomberg, i suoi contributi complessivi al partito nella campagna sfiorano i 450 milioni di dollari.
La nuova governatrice democratica Gina Hinojosa e il neoeletto senatore James Talarico chiedono una moratoria sui nuovi data center e la fine delle esenzioni fiscali per il settore.
Il tema tocca il cuore della strategia del gruppo: nel terzo trimestre SpaceX ha speso 19,6 miliardi di dollari in investimenti, di cui 16,4 miliardi nella divisione Super Intelligence (calcolo, Grok, X e Cursor), e il direttore finanziario Bret Johnsen ha annunciato agli analisti una spesa di 35-40 miliardi nel trimestre in corso.
«I data center nello spazio sembrano piuttosto allettanti in questo momento», ha scritto Musk su X dopo la pubblicazione dei risultati, rilanciando la previsione, fatta il 1° novembre, che la capacità di calcolo in orbita possa superare le nuove installazioni terrestri entro la fine del 2028.
Patrick Munnelly, stratega di Tickmill Group, osserva che l'opposizione democratica potrebbe concentrarsi su consumi energetici, vincoli ambientali e politica della concorrenza: «niente di tutto questo spezza il tema di lungo periodo dell'IA, ma può alzare la soglia di rendimento richiesta agli investimenti».
La fusione con Tesla sotto esame
Il nodo più delicato per gli azionisti è l'ipotesi di fusione tra SpaceX e Tesla, per la quale le due società hanno costituito comitati speciali di amministratori indipendenti, come confermato da Musk il 20 ottobre.
«Lo tsunami blu potrebbe congelare un'ipotetica fusione tra Tesla e SpaceX», ha commentato Neil Wilson, stratega di Saxo Bank.
Vikram Rai di First New York ricorda che il Congresso non può da solo bloccare un'operazione, ma Democratici rafforzati possono rallentarla: «entrambi i titoli hanno un forte rischio di titoli di giornale in caso di ondata blu».
Secondo Bloomberg, Musk punta ad annunciare l'accordo entro la prima metà del 2027 per chiuderlo mentre Donald Trump è ancora alla Casa Bianca.
Alexander Potter di Piper Sandler, che ha un giudizio neutral su SpaceX e overweight su Tesla, ritiene «più probabile che no» la proposta di una fusione, ma avverte che molti scenari realistici implicano una rivalutazione iniziale inferiore al 15% in un senso o nell'altro e che in quasi tutti i casi Musk manterrebbe oltre il 70% dei diritti di voto.
Conti record e analisti quasi unanimi: target medio a 257 dollari
Il voto arriva due settimane dopo un trimestre che ha superato ogni attesa e ha segnato il primo utile da società quotata.
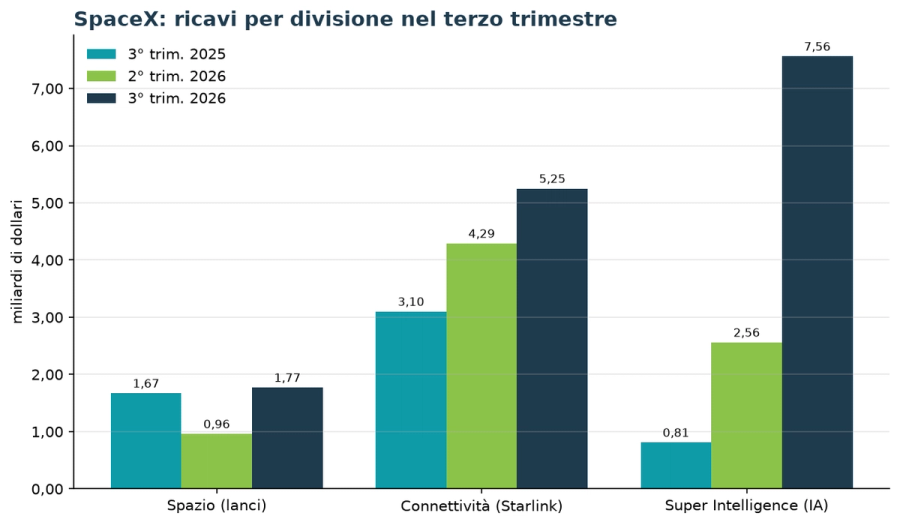
Nel terzo trimestre i ricavi sono saliti del 161% a 14,58 miliardi di dollari, contro i 12,7 miliardi del consenso LSEG, con un utile netto di 4,4 miliardi rispetto alla perdita di 1,05 miliardi di un anno prima.
La divisione Super Intelligence ha fatturato 7,56 miliardi superando per la prima volta Starlink, che ha portato 5,25 miliardi (+69%) con 13,6 milioni di abbonati e resta la vera fonte di profitto con 2,37 miliardi di reddito operativo.
Il consenso raccolto tra 39 analisti vede 23 strong buy, 8 buy, 6 hold e 2 strong sell, con un obiettivo di prezzo medio di 257,11 dollari, quasi il 90% sopra il livello del premercato.
Dopo i conti Barclays ha alzato il target a 300 dollari (overweight), Bank of America ed Evercore ISI a 275, Goldman Sachs a 245, Citi a 240 e UBS a 230, tutte con giudizio buy o equivalente; Raymond James conferma strong buy con un obiettivo di 800 dollari, mentre Susquehanna resta neutral con un obiettivo alzato a 176 dollari.
Mark Hackett, capo stratega di Nationwide Funds Group, invita a guardare oltre il voto: «prima delle elezioni contano narrazioni ed emozioni, ma una volta passate tornano a comandare i fondamentali e la realtà».
Il titolo in Borsa: cinque mesi di montagne russe
Quotato dal 12 giugno, il titolo ha toccato un massimo di 225,64 dollari nelle prime settimane e un minimo di 104,83 dollari il 3 agosto, prima di risalire fino a 171,92 dollari il 6 ottobre e ripiegare a fine mese.
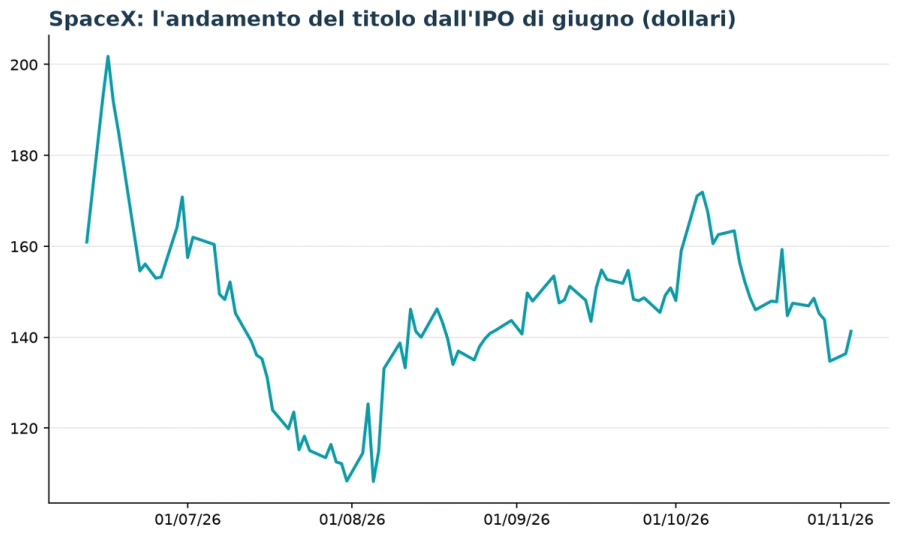
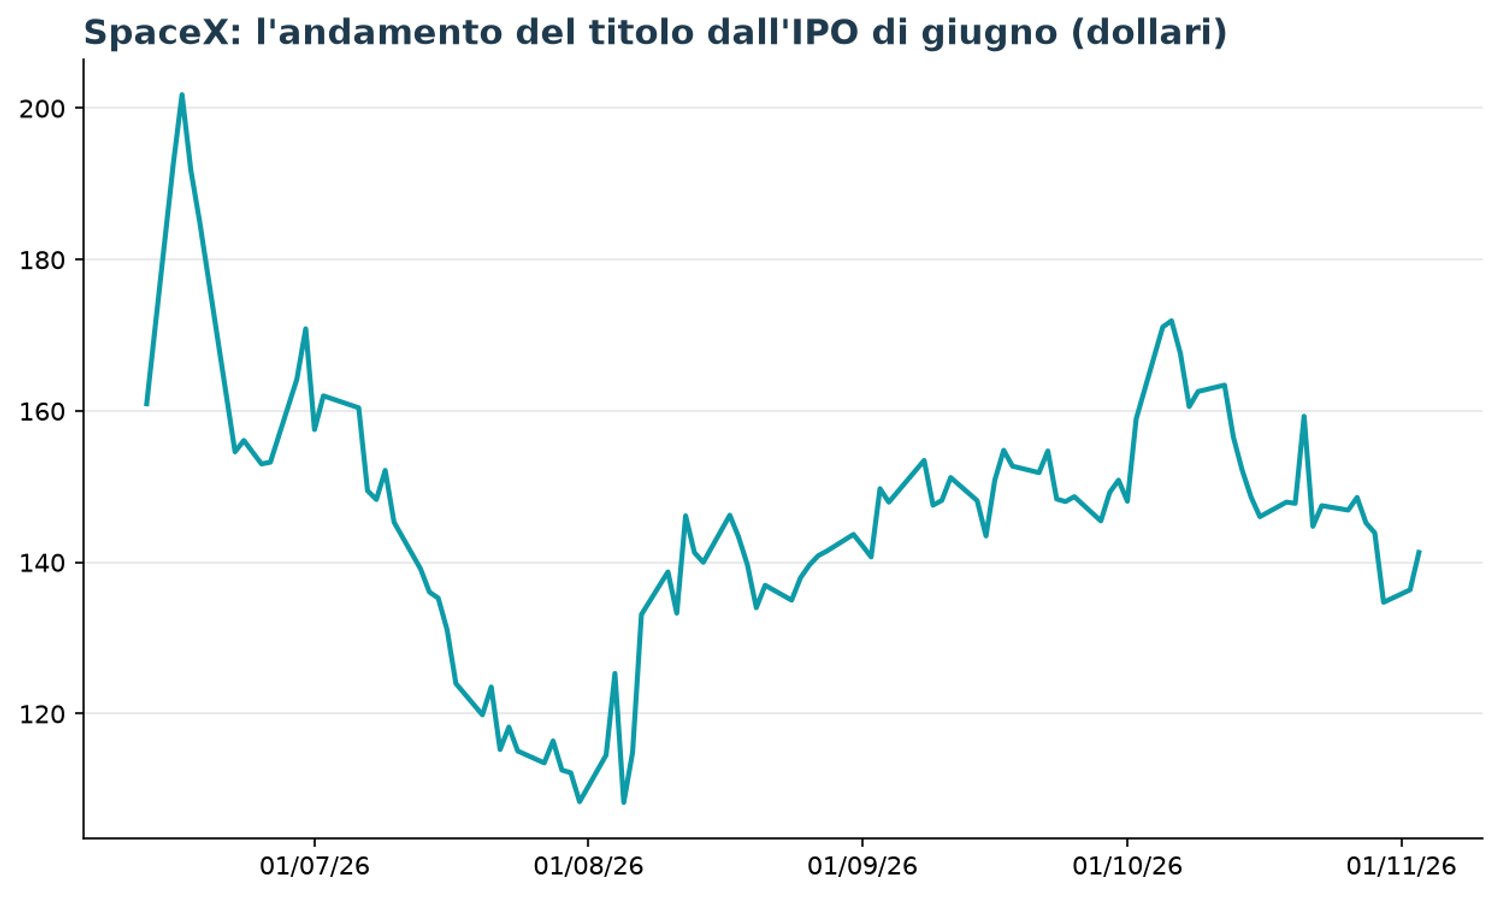
Alla chiusura di ieri a 141,31 dollari valeva il 4,7% in più del prezzo di collocamento, ma il 37% in meno del massimo.
Sul piano tecnico il prezzo è già sotto la media mobile a 50 giorni (149,55 dollari): con il calo del premercato la soglia dei 135 dollari dell'IPO diventa il supporto decisivo, mentre le posizioni ribassiste coprono il 2,4% del capitale.
La valutazione resta da società in iper-crescita: capitalizzazione di circa 1.919 miliardi di dollari, rapporto prezzo/ricavi di 59,9 su un fatturato di 32 miliardi negli ultimi dodici mesi e multiplo di 49 volte gli utili attesi, con un utile per azione stimato dal consenso a 4,03 dollari per il 2027.
Per i possessori di certificati con SpaceX come sottostante, l'escursione tra minimo e massimo in cinque mesi e la sensibilità del titolo alla politica consigliano di tenere d'occhio le barriere: la volatilità post-elettorale potrebbe non esaurirsi in una seduta.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
