Super Micro quadruplica i ricavi nel trimestre e alza le stime per l'anno fiscale 2027

Il produttore di server per l'intelligenza artificiale ha chiuso il primo trimestre fiscale con un fatturato record di 19,9 miliardi di dollari, ben oltre le attese, e ha portato la previsione per l'intero esercizio a 72-82 miliardi. Il titolo è salito di oltre il 7% nel dopo-borsa, ma margini in calo e cassa assorbita dal capitale circolante restano i nodi su cui gli analisti si dividono.
Indice dei contenuti
Un trimestre di crescita esplosiva per Super Micro Computer
Il trimestre di Super Micro Computer racconta una domanda di infrastrutture per l'intelligenza artificiale ancora in piena accelerazione, ma pagata con una redditività più sottile.
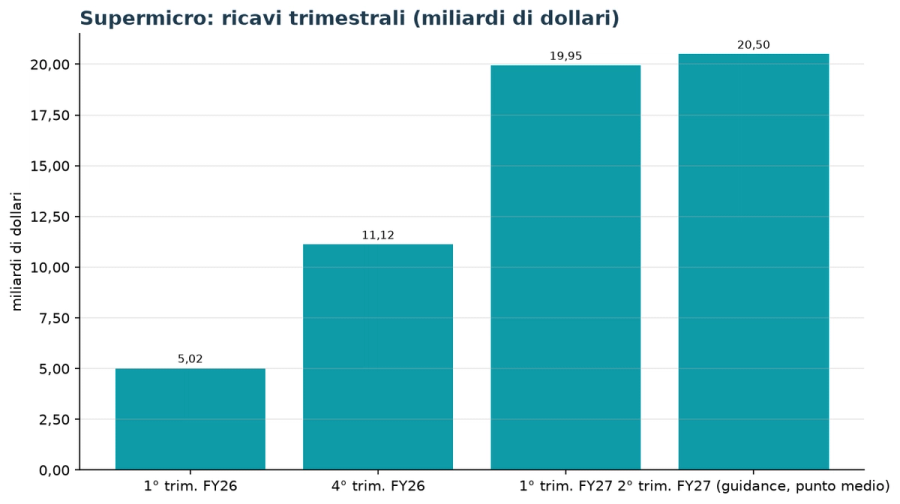
Nel primo periodo dell'esercizio 2027, chiuso il 30 settembre, i ricavi sono saliti a 19,95 miliardi di dollari, quasi il quadruplo dei 5,02 miliardi di un anno prima (+297%) e in forte crescita anche sugli 11,1 miliardi del trimestre precedente.
Il consenso raccolto da FactSet si aspettava 17,53 miliardi di fatturato e un utile rettificato di 1,23 dollari per azione: l'utile per azione non-GAAP è stato invece di 1,81 dollari, contro 0,35 dollari dodici mesi prima.
L'utile netto è passato da 168 milioni a 1,59 miliardi di dollari (1,75 dollari per azione diluita) e l'EBITDA rettificato ha raggiunto 2,23 miliardi, pari all'11,2% delle vendite.
Il margine lordo è però sceso al 12,7% dal 17,5% del trimestre precedente, pur restando sopra il 9,3% di un anno fa e sopra la forchetta del 12%-12,5% anticipata dalla società il 20 ottobre.
Guidance alzata: 72-82 miliardi per l'esercizio
Le previsioni sono il vero motore della reazione del mercato. Per il secondo trimestre fiscale, che termina il 31 dicembre, la società stima ricavi tra 19,5 e 21,5 miliardi di dollari, contro i 17,51 miliardi del consenso raccolto da TipRanks, e un utile rettificato per azione tra 1,66 e 1,90 dollari, contro 1,14 attesi.
Per l'intero esercizio 2027 la guidance sale a 72-82 miliardi di dollari dai precedenti 65-72 miliardi; il punto medio di 77 miliardi supera i 70,27 miliardi stimati dagli analisti.
Per il fondatore e amministratore delegato Charles Liang la trasformazione del gruppo in fornitore di soluzioni complete per i data center «continua ad accelerare», con i Data Center Building Block Solutions che, insieme a software, servizi e networking, «stanno migliorando la redditività e il valore di lungo periodo per gli azionisti».
L'andamento dei ricavi trimestrali rende l'idea del salto di scala compiuto in dodici mesi.
Cassa e capitale circolante: il rovescio della medaglia
La crescita assorbe liquidità. Nel trimestre il flusso di cassa operativo è stato negativo per 434 milioni di dollari, con investimenti per 47 milioni.
I crediti verso clienti sono saliti a 9,69 miliardi dai 6,13 miliardi di fine giugno e le scorte a 15,05 miliardi da 12,9 miliardi, solo in parte compensati dai ricavi differiti, cresciuti a 4,33 miliardi da 1,58 miliardi.
Al 30 settembre la cassa era di 6,9 miliardi di dollari a fronte di 8,6 miliardi tra debito bancario e obbligazioni convertibili.
È il punto su cui insistono gli analisti di Citi, per i quali «il dibattito chiave fra gli investitori resta il momento e l'entità dell'inversione del free cash flow», con il capitale circolante e la conversione in cassa come temi centrali.
Analisti divisi: la maggioranza resta neutrale
Il consenso degli analisti era cauto alla vigilia e i giudizi restano distribuiti su tutta la gamma. Su 18 analisti che coprono il titolo, 2 lo valutano strong buy, 2 buy, 11 hold, 1 sell e 2 strong sell, con un obiettivo di prezzo medio di 43,27 dollari.
- Quinn Bolton di Needham conferma buy con obiettivo a 46 dollari e si attende che la forza del portafoglio ordini continui.
- Sajal Dogra di Rosenblatt Securities è il più ottimista: buy con target alzato da 51 a 57 dollari il 21 ottobre.
- Asiya Merchant di Citi mantiene neutral/high risk con obiettivo a 45 dollari, dopo averlo alzato da 39 l'8 ottobre; Vijay Rakesh di Mizuho è neutral a 43 dollari e Matt Bryson di Wedbush neutral a 40 dollari.
- Mark Newman di Bernstein resta hold con target a 42 dollari, ricordando la storia recente di stime mancate nonostante la domanda robusta di server AI.
- Ruplu Bhattacharya di Bank of America ha alzato l'obiettivo da 33 a 38 dollari ma conferma underperform, per la pressione sui prezzi dei server AI, il rincaro dei componenti e i margini più bassi tipici dei grandi contratti; Katherine Murphy di Goldman Sachs è a sell con target 34 dollari.
Il messaggio per gli investitori è che la domanda non è in discussione, la sostenibilità dei margini sì: i giudizi potrebbero essere rivisti nelle prossime ore alla luce della nuova guidance.
Il titolo in Borsa: rimbalzo dopo un mese difficile
Alla chiusura di ieri, martedì 3 novembre, le azioni Super Micro Computer hanno terminato a 31,39 dollari (+3,12%), dopo il tonfo del 7,62% di lunedì a 30,44 dollari. Nel dopo-borsa, dopo i conti, è salita fino a 34,96 dollari per chiudere la sessione serale a 33,65 dollari (+7,2%).
Nel mese precedente ai risultati il titolo aveva perso circa il 27%, trascinato dai timori di una bolla dell'AI dopo un rapporto di Gartner sulla tenuta dei neocloud, fra cui il cliente CoreWeave.
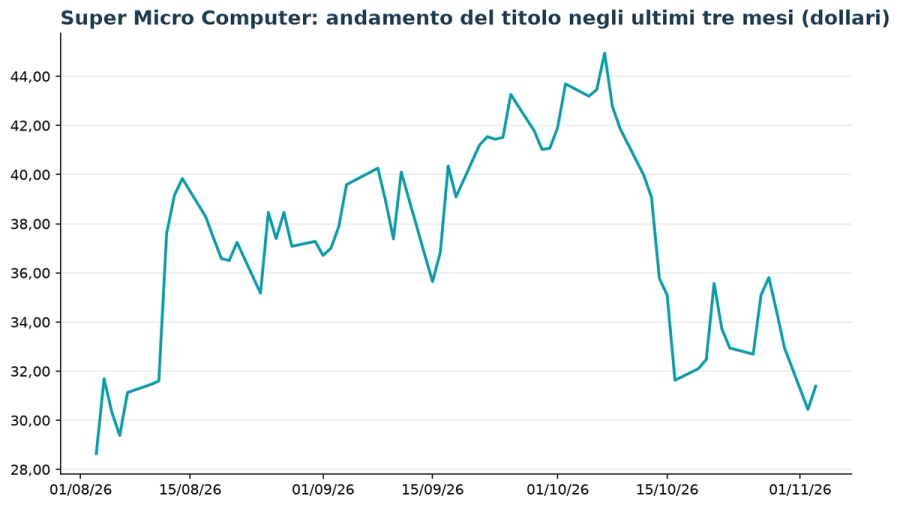
Sul piano tecnico la quotazione resta sotto la media mobile a 50 giorni (38,10 dollari) e intorno a quella a 200 giorni (32,67 dollari), in un intervallo a 52 settimane compreso fra 19,48 e 51,4 dollari. Il beta di 2,18 e le posizioni ribassiste, pari a circa 80 milioni di azioni (13,6% del flottante), spiegano l'ampiezza dei movimenti.
Sul piano fondamentale il titolo tratta a circa 6,6 volte gli utili degli ultimi dodici mesi e 7,5 volte quelli attesi, con una capitalizzazione di 20,3 miliardi di dollari. Per chi detiene certificati con il titolo come sottostante, la volatilità elevata resta il fattore da monitorare, in entrambe le direzioni.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
