Tesla in rialzo. Musk accelera sul Full Self Driving e il mercato torna a sognare SpaceX
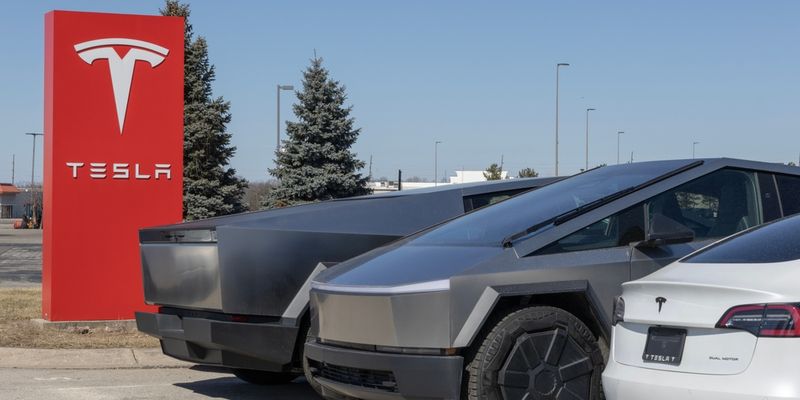
Il titolo ieri ha guadagnato l'8% al Nasdaq nonostante l'assenza di grandi novità. L'attenzione degli investitori si concentra sul nuovo software FSD compatibile con le Tesla più vecchie, sui dati di vendita del secondo trimestre e sulle continue indiscrezioni di una possibile futura fusione con SpaceX
Indice dei contenuti
Il Full Self Driving arriva anche sulle Tesla più vecchie
Il titolo Tesla è tornato a correre. Nella seduta di lunedì le azioni hanno guadagnato l'8%, chiudendo a 411,84 dollari, recuperando in un solo colpo tutte le perdite accumulate nella settimana precedente.Non c'è stata una vera notizia capace di giustificare un rialzo così consistente. Nessun upgrade degli analisti, nessun nuovo contratto miliardario, nessuna rivoluzione nei conti. Piuttosto, il mercato sembra avere ritrovato fiducia nella storia di lungo periodo costruita da Elon Musk, alimentata da alcuni annunci che rafforzano la narrativa di Tesla più come azienda di intelligenza artificiale che come costruttore di automobili.
La novità più interessante è arrivata direttamente da Elon Musk. Il fondatore del gruppo ha annunciato l'avvio del rilascio di una nuova versione del software Full Self Driving (FSD) compatibile anche con le Tesla equipaggiate con il computer AI3, installato sulle vetture prodotte a partire dal 2019.
Il vantaggio economico può essere consistente
Finora le funzionalità più avanzate erano considerate appannaggio dell'hardware AI4, molto più potente e introdotto nel 2023. Secondo Musk, riuscire a far funzionare il nuovo software sul vecchio processore è stato un risultato tecnico particolarmente complesso, visto che AI3 dispone soltanto di circa il 15% della banda di memoria effettiva dell'AI4.
Per Tesla il vantaggio non è soltanto tecnologico ma soprattutto economico. Milioni di proprietari di vetture meno recenti potranno infatti sottoscrivere l'abbonamento al Full Self Driving, che negli Stati Uniti costa 99 dollari al mese, ampliando una fonte di ricavi ricorrenti ad altissima marginalità.
È un tassello che rafforza uno degli argomenti preferiti dagli investitori: la convinzione che una parte crescente del valore di Tesla arriverà dal software e dai servizi basati sull'intelligenza artificiale, più che dalla semplice vendita di automobili.
Fusione con SpaceX: le speculazioni continuano
Il secondo elemento che continua a sostenere il titolo riguarda il rapporto sempre più stretto fra Tesla e SpaceX.
Negli ultimi giorni Musk ha spiegato che il nuovo modello di intelligenza artificiale Grok 4.5 viene già utilizzato sia da Tesla sia da SpaceX. Le due società stanno inoltre collaborando allo sviluppo di applicazioni AI destinate a sfruttare la potenza di calcolo delle Tesla quando i veicoli sono fermi. Inoltre Tesla e Space X stanno costruendo insieme TeraFab, un impianto dedicato alla produzione di semiconduttori.
Secondo Barron's, questi legami stanno alimentando una crescente speculazione a Wall Street sulla possibilità che, entro i prossimi 12-18 mesi, possa prendere forma una fusione fra le due aziende. Al momento non esiste alcun progetto ufficiale e lo stesso Barron's sottolinea che si tratta esclusivamente di ipotesi di mercato. Se però dovesse concretizzarsi, sarebbe una delle operazioni societarie più grandi mai realizzate.
Giovedì il banco di prova del dato sulle vendite
Nel breve termine, però, sarà il mercato automobilistico a tornare sotto i riflettori. Giovedì Tesla pubblicherà i dati sulle consegne del secondo trimestre. Secondo il consenso raccolto da FactSet, gli analisti prevedono circa 409.000 veicoli venduti, in crescita rispetto ai circa 384.000 dello stesso periodo dello scorso anno.
Il dato sarà osservato con attenzione perché dovrà confermare che la domanda sta tornando a crescere dopo un periodo caratterizzato da forte pressione competitiva, soprattutto da parte dei produttori cinesi.
Una valutazione che continua a sfidare la gravità
Nonostante il recupero delle ultime sedute, Tesla resta in calo dell'8,4% da inizio anno, mentre negli ultimi dodici mesi il titolo mantiene un rialzo di circa il 30%.
Ai prezzi attuali il gruppo vale 1.547 miliardi di dollari, una capitalizzazione che incorpora aspettative ancora estremamente ambiziose. Le azioni trattano infatti a circa 311 volte gli utili attesi per il 2026, quando il mercato prevede un utile netto di 4,6 miliardi di dollari, in crescita rispetto ai 3,8 miliardi stimati per il 2025.
Anche gli analisti appaiono prudenti. Su 47 esperti che seguono il titolo, 23 consigliano l'acquisto, 18 mantengono una posizione neutrale, mentre il target price medio è pari a 421 dollari, appena il 2% sopra le quotazioni attuali.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!