Tim, Barclays taglia il target price: pesa l’effetto cambi, la partita Poste è ancora aperta
Il broker ritocca al ribasso la valutazione senza includere i possibili benefici di un consolidamento del mercato né quelli del RAN sharing con Vodafone. Intanto Poste, con l’86% del capitale, deve ancora decidere come completare l’integrazione.
Indice dei contenuti
Barclays abbassa il target price su Telecom Italia
Barclays ha ridotto a 6,25 euro per azione (dai precedenti 6,40 euro) il target price su Telecom Italia, confermando la raccomandazione Overweight. Il taglio è di circa il 2,3%. Il giudizio resta quindi positivo, anche se l’analista, Mathieu Robilliard, aveva già limato il target da 6,50 a 6,40 euro nella revisione precedente.
Il nuovo prezzo obiettivo è una valutazione ‘pura’. Non incorpora i potenziali benefici di un consolidamento del mercato delle telecomunicazioni, né gli eventuali vantaggi, comunque giudicati limitati, di un accordo di RAN sharing (condivisione della rete di accesso radio) con Vodafone.
Poste su Tim: l’OPAS è finita all’86%, niente squeeze-out
Gli analisti ricordano che l’offerta di Poste si è conclusa. La società detiene l’86% delle azioni, sotto il 90% necessario per lo squeeze-out, cioè l’acquisto forzato delle quote residue e il successivo delisting.
Ecco i numeri principali dell’operazione, ricostruiti dalle cronache di mercato:
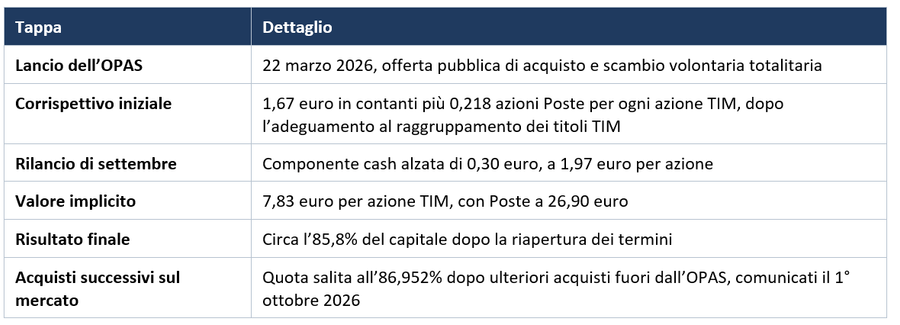
Un dato di contesto aiuta a leggere il rapporto tra offerta e target. Il corrispettivo di Poste esprimeva un valore implicito superiore ai 6,25 euro indicati da Barclays. Il target price, però, riflette una valutazione fondamentale del titolo e non il prezzo di un’offerta.
Fusione Poste-Tim: il nodo dei sei mesi
Il mancato squeeze-out non ferma il progetto. Il delisting appare rinviato e non cancellato, mentre il gruppo esercita già un ampio controllo sulla società. Il quadro normativo è cambiato di recente: una riforma del 2026 ha abbassato dal 95% al 90% la soglia dello squeeze-out.
Secondo gli analisti di Barclays, resta plausibile una fusione. Il prezzo offerto in quel caso non sarebbe necessariamente vincolato a quello dell’OPAS, se la fusione fosse proposta a oltre sei mesi dalla chiusura dell’offerta iniziale. Per gli azionisti di minoranza rimasti fuori è un punto da monitorare con attenzione. Modalità e liquidazione delle partecipazioni residue sono tra i prossimi elementi da seguire.
Le nuove stime di Barclays: cambi e trend commerciali
Barclays ha aggiornato i conti per riflettere i più recenti trend valutari e commerciali. Le variazioni sulle stime di gruppo sono le seguenti:
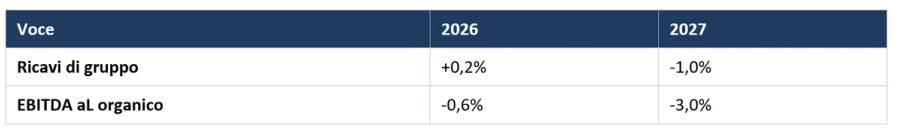
La causa principale delle revisioni è l’andamento dei cambi, che pesa soprattutto sul 2027.
Sul fronte Italia, la banca prevede una crescita annua di circa:
- +1% per i ricavi da servizi;
- +1,5% per l’EBITDA aL organico (+1,6% su base annua, contro il precedente -8,2%).
Agentic AI e satelliti: i nuovi rischi per le telco
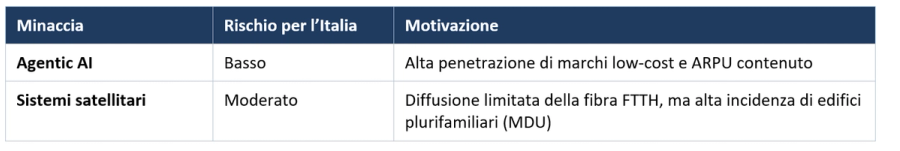
Nelle stime di lungo termine Barclays ha integrato due minacce emergenti per il settore, Agentic AI e sistemi satellitari. Di conseguenza ha ridotto il tasso di crescita terminale, cioè il ritmo di espansione ipotizzato oltre l’orizzonte esplicito delle previsioni.
Per l’Italia il rischio è giudicato contenuto, con valutazioni diverse per le due minacce:
Cosa osservare ora
I prossimi capitoli riguardano tre aspetti:
- la fusione Poste-Tim: tempi, rapporto di concambio o liquidazione in contanti per le minoranze;
- il consolidamento del mercato e un eventuale accordo di RAN sharing, che per ora non sono inclusi nel target price;
- gli effetti dei cambi sui conti 2026-2027.
Questo articolo ha finalità informative e non costituisce consulenza finanziaria né sollecitazione all’investimento. Le informazioni sul target price e sulle stime provengono dalla ricerca di Barclays citata nel testo; i dati sull’OPAS sono ricostruiti da fonti giornalistiche.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!