Treasury oltre il 5%: il debito USA dipende dalla crescita

Un rinnovato focus sulla ricostruzione dello spazio fiscale in diversi paesi del mondo è urgente dato l’elevato debito, ma questo è politicamente impopolare e matematicamente difficile. Una buona parte degli analisti continua tuttavia a sottovalutare i timori di una sempre possibile crisi del debito USA.
A cura di Antonio Tognoli, Responsabile Macro Analisi e Comunicazione presso Corporate Family Office SIM
Non è una di quelle giornate esplosive di dati quella di oggi, ma offre comunque spunti interessanti per capire dove stanno andando le due sponde dell’Atlantico, a ridosso delle decisioni di Fed e BCE. Il focus principale resta sugli Stati Uniti, mentre dall’Europa arriveranno soprattutto indicazioni sulle condizioni monetarie e creditizie.
In mattinata l’attenzione si concentrerà sugli aggregati monetari della BCE con la crescita di M3, i prestiti a famiglie e imprese e, soprattutto, la Bank Lending Survey. Non sono numeri che muovono i mercati in modo immediato, ma raccontano molto su quanto la politica monetaria restrittiva stia ancora frenando il credito. Se emergesse un ulteriore raffreddamento della domanda di prestiti o un tono più cauto da parte delle banche, si rafforzerebbe l’idea che in Europa la trasmissione della stretta monetaria resta efficace e che la BCE potrebbe avere più spazio per un atteggiamento meno rigido nelle prossime riunioni. A completare il quadro ci saranno anche il tasso di disoccupazione spagnolo e la fiducia dei consumatori francesi, piccoli tasselli utili per cogliere eventuali divergenze all’interno dell’area euro.
Il vero piatto forte della giornata, però, arriverà dal pomeriggio dai dati statunitensi. Gli ordini di beni durevoli di settembre ci diranno qualcosa sullo stato di salute degli investimenti delle imprese. Un loro rimbalzo, soprattutto nella componente core, sarebbe coerente con la narrativa di un’economia ancora sostenuta dagli investimenti in tecnologia e infrastrutture. Subito dopo arriverà la Consumer Confidence del Conference Board, attesa in leggero calo ma comunque da monitorare con attenzione perché resta uno degli indicatori più seguiti sulla propensione alla spesa delle famiglie. Chiuderanno la sessione i dati sul mercato immobiliare, quali le nuove vendite di case e gli indici dei prezzi abitativi. Anche se non rappresentano più il motore principale della crescita americana, continuano comunque ad offrire un termometro utile sulla tenuta del settore dopo mesi di tassi elevati.
Nel complesso, i dati di oggi dovrebbero confermare il quadro a cui i mercati si sono abituati nelle ultime settimane. Quello di un’America che continua a sorprendere per la sua resilienza e un’Europa ancora in difficoltà a trovare slancio. Se gli indicatori USA risultassero solidi, specialmente su ordini e fiducia, il messaggio sarebbe che la crescita americana regge nonostante i costi di finanziamento più alti. Dall’altra parte, eventuali segnali di ulteriore debolezza del credito in Europa potrebbero invece alimentare le attese di maggiore supporto monetario da parte della BCE.
Per i mercati si profila quindi una giornata di consolidamento più che di svolta e in attesa della decisione della Fed e ella BCE. L’euro potrebbe restare sotto pressione se i dati americani confermassero forza e quelli europei restassero soft, mentre sui tassi e sull’azionario le reazioni dovrebbero essere contenute, orientate soprattutto a rafforzare o indebolire leggermente le narrazioni già in campo. In sostanza, crediamo che oggi servirà soprattutto a verificare se il divario di crescita tra Stati Uniti ed Europa continua ad allargarsi o se iniziano a comparire i primi segnali di riequilibrio.
In gran parte degli Stati, un rinnovato focus sulla ricostruzione dello spazio fiscale è urgente dati l’elevato debito, i costi di finanziamento più alti, le molteplici richieste sui bilanci pubblici e l’incertezza accentuata. Così ha avvertito il FMI circa le prospettive fiscali globali la scorsa settimana nel suo aggiornato World Economic Outlook. Molto è in gioco per le nazioni sviluppate in Europa e in Asia, che devono fare i conti con un debito già elevato, demografie sfavorevoli e una crescita più modesta.
Per gli Stati Uniti per esempio, tra le spese obbligatorie strutturalmente più alte, il pacchetto per la difesa da 1,5 trilioni di dollari proposto dall’amministrazione e il rendimento del Treasury a 10 anni che si attesta sopra il 5%, la spesa è destinata a salire. Una buona parte degli analisti continua tuttavia a sottovalutare i timori di una sempre possibile crisi del debito USA, nonostante la crescita economica continui a sorprendere al rialzo. Un’espansione della produzione è una buona notizia per il rapporto debito/PIL, che resta al momento poco sotto il 100%.
Piuttosto che essere spinto al rialzo da aspettative di inflazione non ancorate, il rendimento del Treasury USA a 10 anni si è riprezzato per riflettere una crescita nominale migliore delle attese. Rendimenti più alti a fronte di una crescita in rallentamento sarebbero invece un’altra storia, non solo per le prospettive fiscali (peggiori) ma anche per le valutazioni azionarie USA (più basse).
Naturalmente, dopo che gli USA hanno accumulato un altro deficit di 2 trilioni di dollari nell’anno fiscale 2026, “ricostruire lo spazio fiscale”, nelle parole del FMI, sarà politicamente impopolare e matematicamente difficile. A nostro avviso, il maggiore rischio di coda nel breve termine sarebbe un calo a sorpresa della crescita, poiché deficit di bilancio pari al 6% del PIL nei periodi favorevoli lasciano poco margine per i periodi difficili. Questo non lo scenario di base, data la robusta spesa dei consumatori secondo gli ultimi dati interni sulle carte di credito e di debito e i continui investimenti nell’espansione dell’IA e oltre. Ci aspettiamo che questi due pilastri sostengano la crescita nel 2027. Non possiamo tuttavia negare che il rischio di una riduzione del tasso di crescita, sia in aumento.
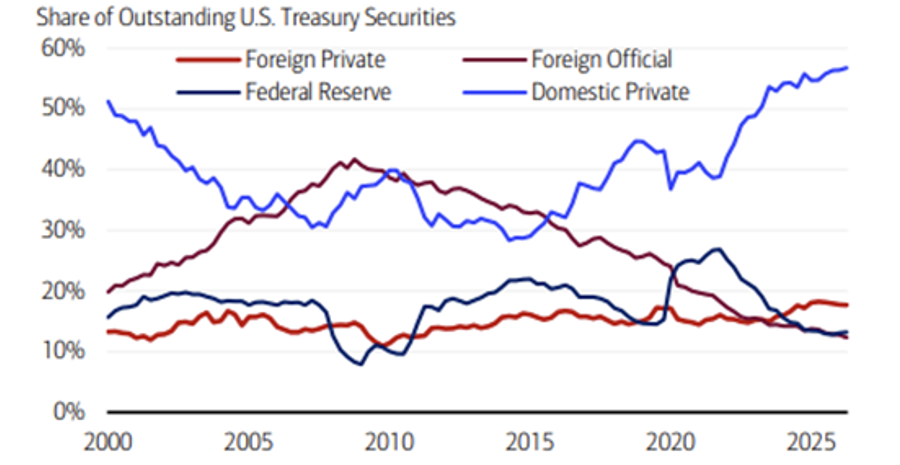
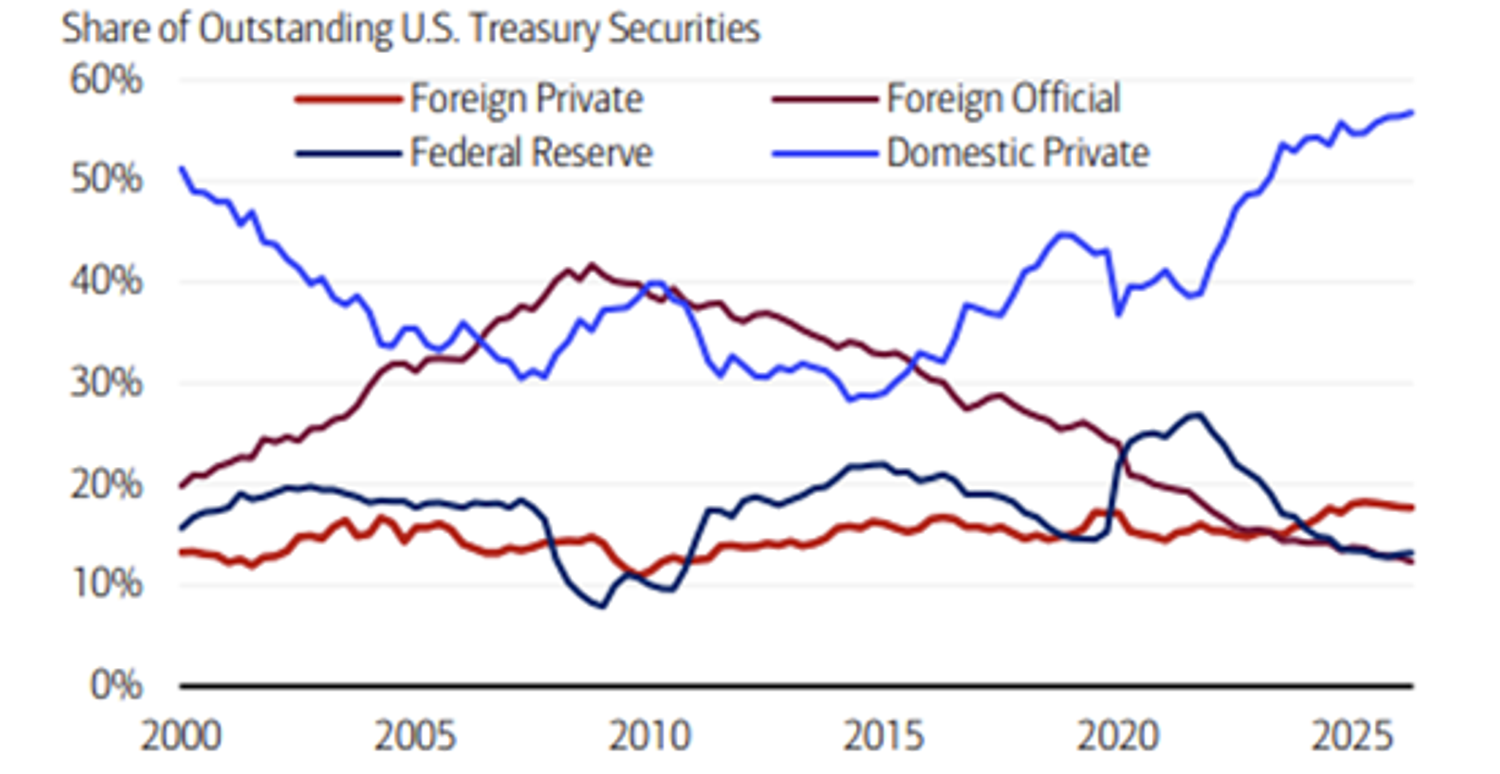
Una buona notizia è che, contrariamente ai timori, la domanda di Treasury rimane robusta. I rendimenti sono attraenti. Questo è stato il messaggio dell’asta di ottobre da 39 miliardi di dollari del titolo a 10 anni, andata a buon fine. Allo stesso tempo, il debito USA può contare su un’ampia platea di acquirenti: famiglie domestiche, Fed, fondi comuni e ETF, fondi del mercato monetario, fondi pensione, banche centrali estere, investitori privati all’estero e altri ancora. Come vediamo dal grafico seguente, mentre gli investitori ufficiali esteri dominavano una volta circa il 40% del mercato dei Treasury USA durante la Grande Crisi Finanziaria del 2008/2009, la loro quota è scesa al 12%, mentre gli investitori privati domestici rappresentano ora la maggioranza delle detenzioni. La domanda è quindi più diversificata di quanto molti pensino.
Gli investitori privati domestici dominano ora il mercato dei Treasury USA
Fonte: Federal Reserve
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
