Trimestrale TIM, le stime degli analisti sul terzo trimestre
Il gruppo telefonico controllato da Poste Italiane comunicherà i risultati del terzo trimestre 2026 dopo il consiglio di amministrazione di martedì 10 novembre, con la conference call per analisti e investitori mercoledì 11 novembre alle 11. Il consenso raccolto dalla società prevede ricavi in crescita del 2,8%, Ebitda in miglioramento ma investimenti e debito netto in aumento, mentre sulle azioni pesa la prospettiva del delisting.
Indice dei contenuti
- 1. Trimestrale TIM 2026: quando escono i risultati del terzo trimestre
- 2. Le previsioni degli analisti: ricavi, Ebitda, investimenti e debito
- 3. Poste Italiane e TIM: quota all'85,8% e delisting all'orizzonte
- 4. Azioni TIM oggi in Borsa: quotazione, grafico e analisi tecnica
- 5. Target price TIM: i giudizi degli analisti sul titolo
Trimestrale TIM 2026: quando escono i risultati del terzo trimestre
Un trimestre di crescita moderata su tutte le voci principali, con margini in lieve miglioramento ma investimenti e debito in aumento: è il quadro che gli analisti si aspettano dai conti del terzo periodo di Telecom Italia (TIM).
La data della trimestrale è fissata: il consiglio di amministrazione esaminerà l'informativa finanziaria al 30 settembre 2026 martedì prossimo 10 novembre, e i risultati saranno diffusi al mercato al termine della riunione.
La conference call di presentazione agli analisti si terrà il giorno successivo, mercoledì 11 novembre, alle 11. La riunione era inizialmente in calendario per il 4 novembre ed è stata spostata dal gruppo il 6 ottobre.
Un primo assaggio arriverà dal Brasile: la controllata TIM Brasil pubblica i conti del terzo trimestre lunedì 9 novembre a mercato chiuso, con presentazione il 10 novembre.
Le previsioni degli analisti: ricavi, Ebitda, investimenti e debito
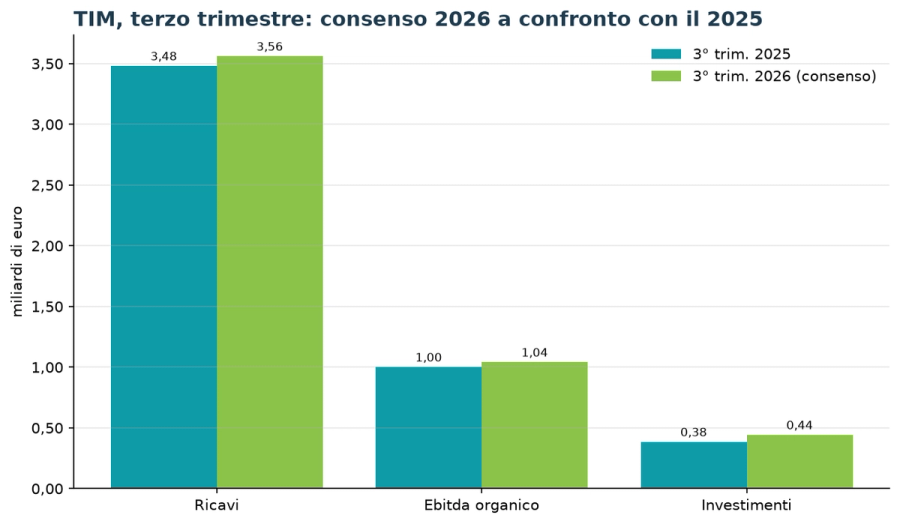
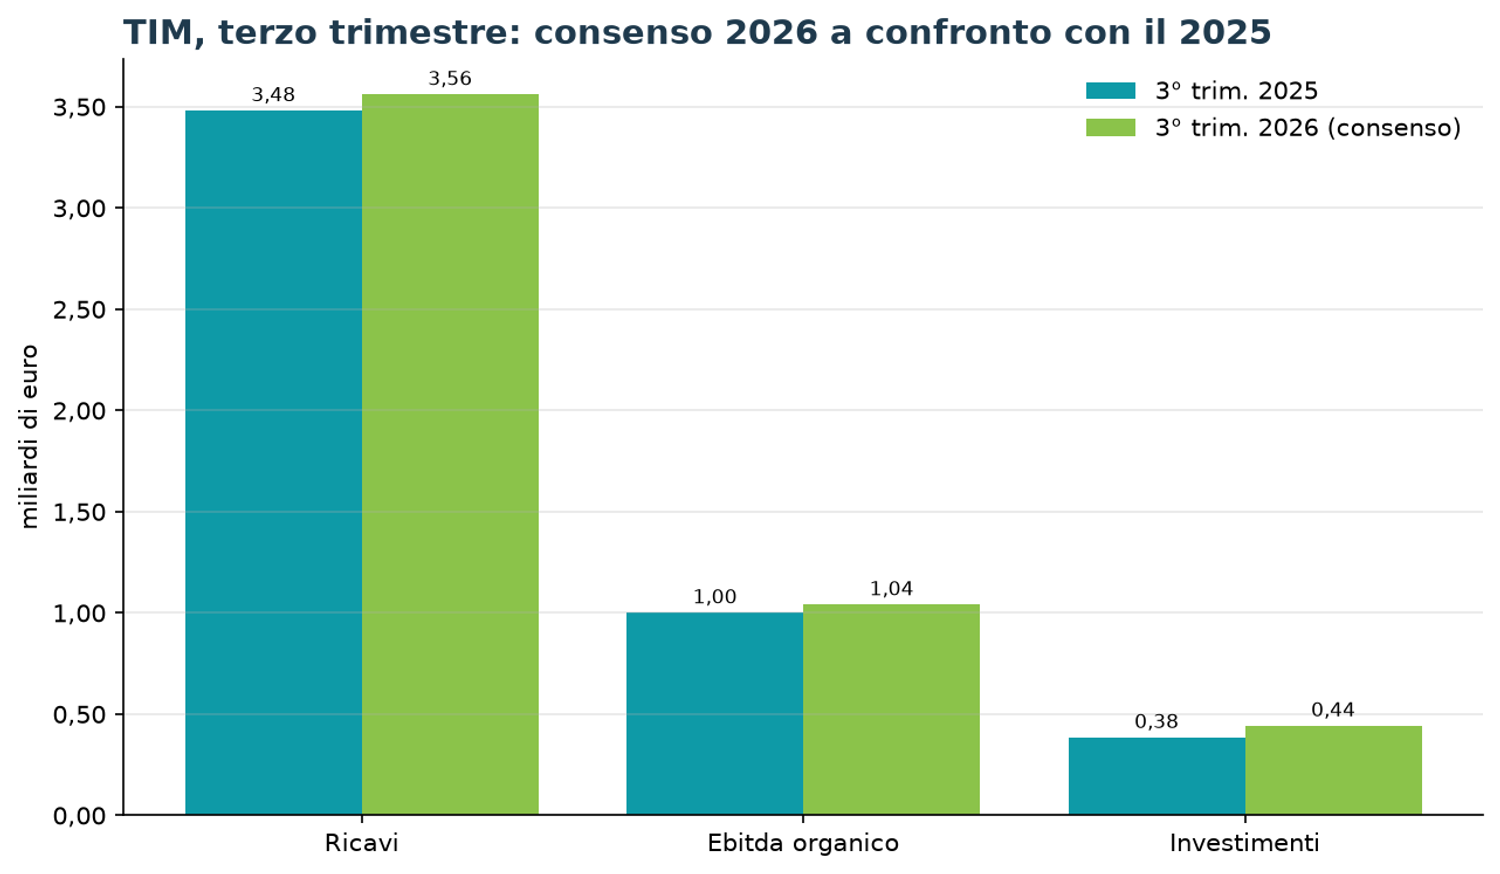
Il consenso raccolto dalla stessa TIM sul proprio sito, aggiornato il 4 novembre come media aritmetica delle stime più recenti di alcuni dei broker che coprono il titolo, indica ricavi per 3,56 miliardi di euro, in aumento del 2,8% rispetto ai 3,48 miliardi (su base comparabile) del terzo trimestre 2025.
L'Ebitda organico è atteso a 1,04 miliardi, in crescita del 3,5% dal miliardo di un anno fa. Gli investimenti dovrebbero salire a 442 milioni dai 384 milioni del periodo luglio-settembre 2025.
A fine settembre l'indebitamento finanziario netto adjusted è stimato a 7,78 miliardi, contro i 6,85 miliardi di inizio anno.
Il terzo trimestre è il primo in cui, secondo i piani del gruppo, dovrebbe materializzarsi l'accelerazione promessa per la seconda metà dell'anno.
Nel primo semestre 2026 i ricavi sono saliti del 2% a 6,8 miliardi di euro (+0,2% nel domestico a 4,6 miliardi, +6% in Brasile a 2,3 miliardi) e l'Ebitda after lease dell'1,2% a 1,8 miliardi. Il secondo trimestre è tornato in utile per 88 milioni dopo la perdita di 292 milioni del primo, gravata da 210 milioni di oneri sul personale.
I numeri sono stati frenati dal passaggio del grande cliente Mvno ospitato sulla rete TIM da Fastweb a Poste Mobile: al netto di questa componente, i ricavi sarebbero cresciuti del 3,3% e l'Ebitda after lease del 6,3%.
L'amministratore delegato Pietro Labriola ha confermato a luglio la guidance 2026, che prevede ricavi in crescita del 2%-3% e Ebitda after lease del 5%-6%, oltre agli obiettivi 2027.
Il mercato guarderà soprattutto a TIM Enterprise e al cloud, con i ricavi del Polo strategico nazionale cresciuti del 50% nel semestre, e alla tenuta del consumer, i cui ricavi semestrali sono scesi del 2,7% a 2,9 miliardi.
Poste Italiane e TIM: quota all'85,8% e delisting all'orizzonte
La trimestrale arriva in piena transizione societaria: dopo l'offerta pubblica di acquisto e scambio, Poste Italiane è salita a circa l'85,82% del capitale, sotto la soglia del 90% che avrebbe consentito lo squeeze-out delle minoranze.
Il corrispettivo finale, dopo il rilancio dell'8 settembre, era di 0,218 azioni Poste di nuova emissione più 1,97 euro in contanti per ogni azione TIM, per una valorizzazione implicita di 7,83 euro al momento del rilancio.
L'amministratore delegato di Poste Matteo Del Fante ha indicato il 27 ottobre che TIM resterà autonoma e che il delisting arriverà entro la fine del suo mandato.
Intanto parte l'integrazione commerciale: entro novembre il primo test di "shop in shop" TIM nell'ufficio postale di Roma San Silvestro, a fronte di sinergie stimate da Poste in 700 milioni di euro (500 milioni di costi e 200 di ricavi).
Gli analisti di Equita hanno osservato che l'obiettivo del delisting può sostenere il titolo, ma Poste non può comprare azioni TIM sul mercato nei sei mesi successivi all'offerta a un prezzo superiore a quello implicito rettificato, calcolato dalla sim in 6,65 euro.
Azioni TIM oggi in Borsa: quotazione, grafico e analisi tecnica
Oggi venerdì 6 novembre le azioni TIM scambiano a 5,702 euro alle 9:20, in calo dell'1% rispetto alla chiusura di ieri a 5,761 euro (già -1% sulla vigilia, con 1,98 milioni di pezzi passati di mano).
Da inizio anno la quotazione guadagna l'11% (dai 5,138 euro del 30 dicembre 2025, rettificati per il raggruppamento 1 a 10), ma resta del 30% sotto il massimo a 52 settimane di 8,19 euro toccato durante l'offerta di Poste.
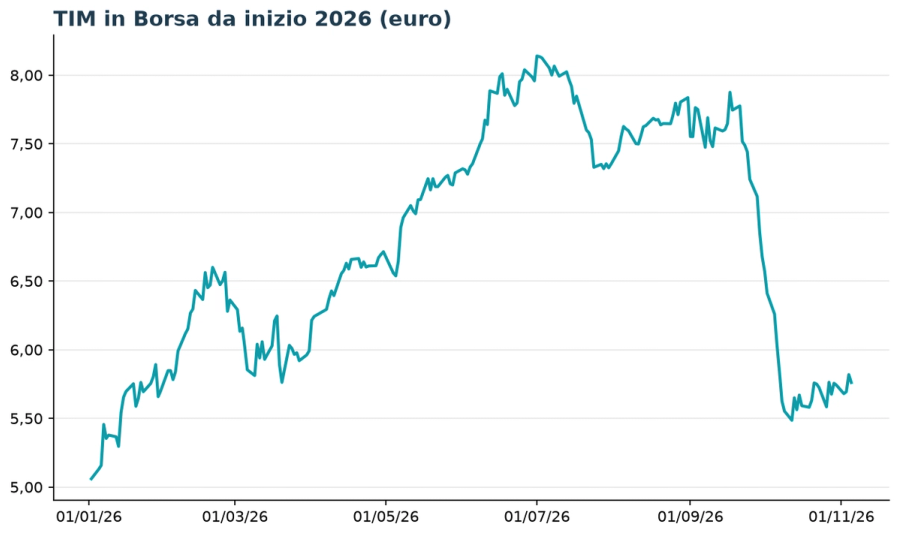
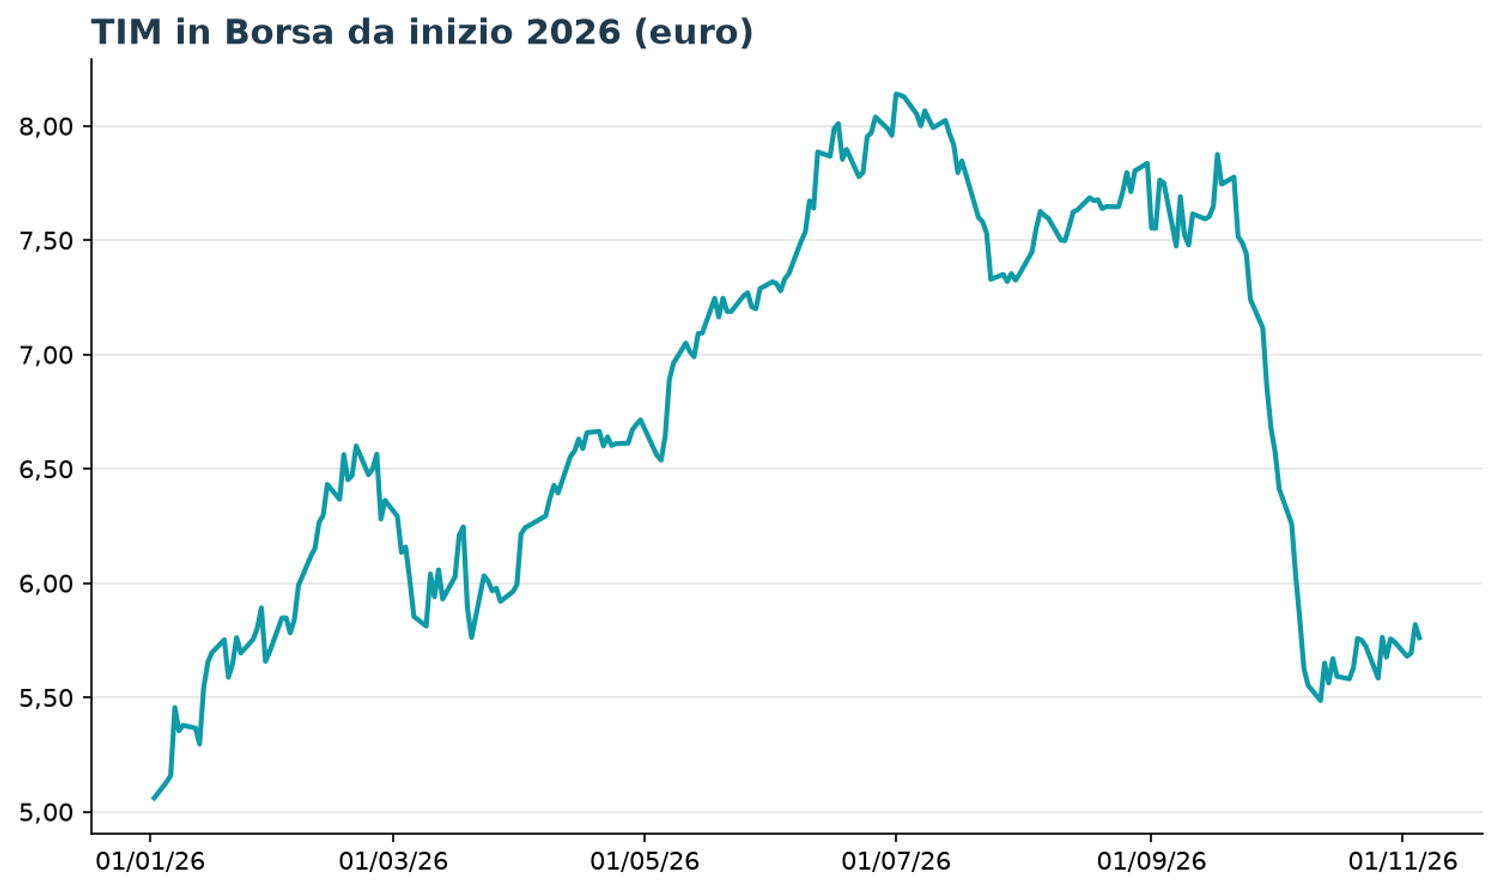
Sul piano dell'analisi tecnica il prezzo è sotto la media mobile a 50 giorni (6,65 euro) e a 200 giorni (6,89 euro), segnale di una tendenza di fondo ancora debole dopo la chiusura dell'Opas; il minimo a 52 settimane è 4,656 euro.
La capitalizzazione è di circa 12,2 miliardi di euro: il titolo tratta 1,08 volte il patrimonio netto e l'enterprise value vale 5 volte l'Ebitda, con un beta di 1,04.
Target price TIM: i giudizi degli analisti sul titolo
Tra i broker censiti da TIM sul proprio sito (aggiornamento del 7 ottobre), undici hanno un giudizio attivo: 4 buy, 6 hold o neutral e 1 sell, con un target price medio di circa 7,07 euro, superiore di circa il 24% alle quotazioni attuali.
- Banca Akros (Gianmarco Bonacina): buy, target 8 euro, abbassato dal precedente 8,9 il 7 ottobre
- Kepler Cheuvreux (Javier Borrachero): hold, 7,8 euro
- Oddo BHF (Stephane Beyazian): hold, 7,65 euro
- Berenberg (Paul Sidney): buy, 7,6 euro
- NextGen Research (Justin Funnell): buy, 7,5 euro
- Equita Sim (Domenico Ghilotti): hold, 7,2 euro
- Intermonte (Giorgio Tavolini): neutral, 7,2 euro
- Barclays (Mathieu Robilliard): buy, 6,5 euro
- Deutsche Bank (Keval Khiroya): hold, 6,4 euro
- AlphaValue (Jean Michel Salvador): sell, 6,3 euro
- New Street (James Ratzer): hold, 5,6 euro
Altre sei case (Bank of America, BNP Paribas Exane, Goldman Sachs, Intesa Sanpaolo, JP Morgan e Mediobanca) hanno il giudizio sospeso, in gran parte dal 23 marzo, in coincidenza con l'annuncio dell'Opas di Poste. Il consenso di mercato più ampio indica un target medio di 6,54 euro.
Per gli azionisti rimasti in minoranza la trimestrale del 10 novembre servirà a verificare l'accelerazione promessa per il secondo semestre, ma la variabile decisiva resta il delisting: con Poste all'85,8% il flottante è ridotto e le prossime mosse dell'azionista di controllo pesano sul prezzo più dei conti.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
