UniCredit, gli analisti promuovono i conti: utile del 17% sopra il consenso

Le case d'affari promuovono il trimestre record della banca guidata da Andrea Orcel: i risultati hanno superato anche le stime più ottimistiche e la guidance alzata costringe a rivedere le previsioni. Sul tavolo anche una possibile accelerazione del dossier Commerzbank.
Indice dei contenuti
Un trimestre oltre le stime più ottimistiche
Il mercato si aspettava un trimestre solido, ma nessuno aveva messo in conto numeri di questa portata: UniCredit ha superato non solo la media delle previsioni, ma anche le stime più generose tra quelle circolate alla vigilia.
Il consenso raccolto dalla banca stessa, aggiornato al 16 ottobre, indicava per il terzo trimestre un utile netto di 2.783 milioni di euro. Il dato effettivo è stato di 3.261 milioni (+23,9% su base annua), con uno scarto positivo di circa il 17%.
Alla vigilia le stime delle singole case d'affari andavano dai 2,69 miliardi di Banca Akros, circa il 7% sotto il consenso, ai circa 3 miliardi di Bank of America, che aveva indicato la banca come top pick del settore in vista della trimestrale. Il risultato ha battuto anche quest'ultima previsione di oltre 250 milioni.
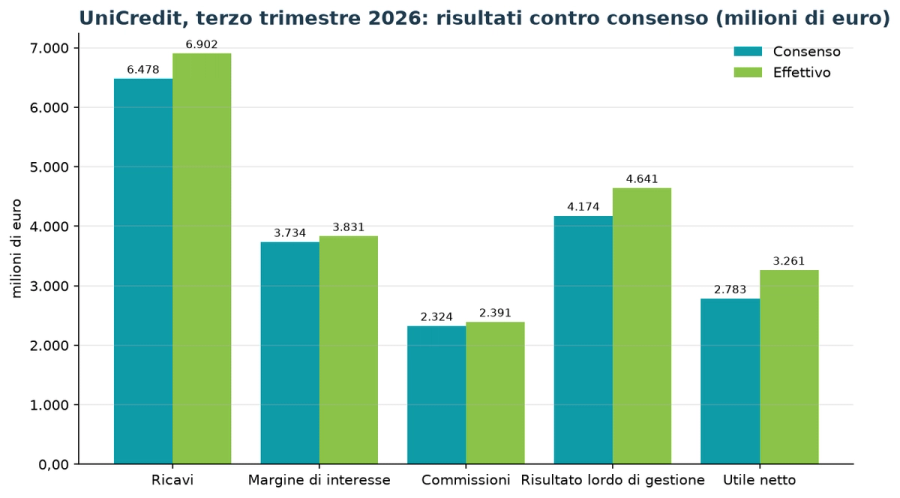
La sorpresa è stata diffusa su tutte le voci. I ricavi sono saliti a 6.902 milioni contro i 6.478 attesi, il margine di interesse a 3.831 milioni (consenso 3.734) e le commissioni a 2.391 milioni (consenso 2.324).
Il risultato lordo di gestione, a 4.641 milioni, è risultato oltre l'11% sopra i 4.174 milioni stimati, mentre il CET1 ratio al 15% ha superato il 14,8% previsto dagli analisti.
La lettura di Barclays: trend solidi e trading da record
Il giudizio più articolato arriva da Barclays, che definisce solidi i trend del trimestre e ottimistiche le indicazioni sulle prospettive della banca su base autonoma.
Secondo la casa d'affari l'utile netto è stato superiore del 17% al consenso, con un margine di interesse migliore del 3%, commissioni superiori del 2% e un utile da trading significativamente più alto delle attese, del 205%, solo in parte compensato da dividendi e partecipazioni più deboli.
Sul fronte dei costi, Barclays rileva spese inferiori del 2% rispetto alle stime, in linea con il rapporto costi/ricavi sceso al 32,8% nel trimestre.
Anche i volumi vengono giudicati solidi: i prestiti alla clientela sono cresciuti dell'1,1% rispetto al trimestre precedente e i depositi hanno raggiunto 509 miliardi di euro, in aumento dell'1% sul trimestre.
Il giudizio della banca d'affari britannica sul titolo resta overweight.
Guidance alzata: stime e dividendi da rivedere
L'altro elemento che gli analisti dovranno incorporare nei modelli è la nuova ambizione sull'intero esercizio. La banca ha alzato l'obiettivo di utile netto 2026 a un livello «ben superiore» a 11,5 miliardi prima delle poste straordinarie.
Il consenso raccolto dalla banca su 18 contributi si fermava a 11,31 miliardi, con un utile per azione di 7,57 euro e una cedola complessiva sul 2026 di 3,76 euro per azione. Con 9,4 miliardi già realizzati nei nove mesi, l'85% dell'obiettivo è raggiunto.
Alla vigilia Bank of America aveva ipotizzato che un trimestre in area 3 miliardi potesse spingere la guidance verso i 12 miliardi al netto degli oneri di integrazione: la banca ha scelto una formulazione più prudente, ma il risultato effettivo lascia spazio a revisioni al rialzo delle stime.
Sul dividendo, l'acconto di 4,5 miliardi (3,0034 euro per azione, stacco lunedì 23 novembre) è più che raddoppiato rispetto a un anno fa e supera i circa 2,8 miliardi che gli analisti stimavano alla vigilia.
Su Commerzbank, Barclays legge nei commenti del management una possibile accelerazione della fusione con HVB, la controllata tedesca del gruppo. La banca prevede di completare le autorizzazioni entro fine novembre e, nello scenario di pieno consolidamento, indica per il 2028 un utile per azione ben superiore a 10 euro e distribuzioni oltre 8 euro per azione.
Giudizi, target price e reazione del titolo
Il quadro delle raccomandazioni era già largamente positivo prima dei conti. Secondo il sondaggio Bloomberg, il 69,6% degli analisti consiglia di comprare il titolo, il 26,1% è su hold e il 4,3% su sell, con un prezzo obiettivo medio di 98,51 euro.
Tra i più ottimisti spiccano Mediobanca, con un target di 124 euro, e Bank of America, buy con obiettivo a 113 euro. Il consenso degli analisti rilevato dai dati di mercato su 18 contributi indica un obiettivo medio di 96,18 euro, circa il 19% sopra i corsi attuali.
Il mercato ha premiato i conti: alle 9:31 di oggi, lunedì 9 novembre, l'azione UniCredit scambiava a 80,86 euro, in rialzo del 5,3% rispetto alla chiusura di venerdì a 76,80 euro, dopo un massimo intraday a 81,23 euro.
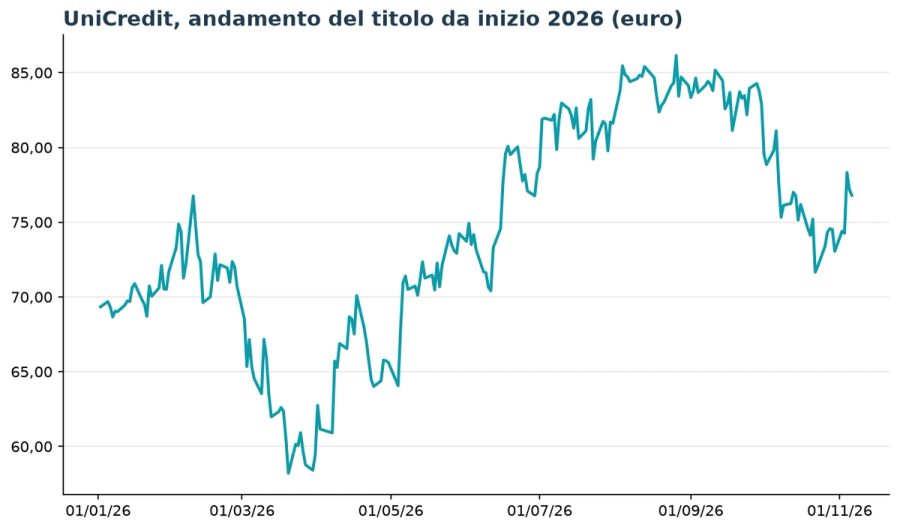
Da inizio anno il titolo guadagna circa il 14% (dai 70,92 euro del 30 dicembre 2025) e si riporta sopra la media mobile a 50 giorni (79,44 euro), con la media a 200 giorni a 75,24 euro a fare da supporto. Il massimo a 52 settimane resta a 86,42 euro.
Con una capitalizzazione di circa 115 miliardi di euro, il titolo tratta a circa 9 volte gli utili attesi e 1,6 volte il patrimonio netto. Per gli investitori il prossimo passaggio è la revisione delle stime e dei target price nei prossimi giorni, insieme alla chiusura dell'operazione Commerzbank entro fine novembre.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
