AI e infrastrutture: il boom degli investimenti spinge energia, rame e materie prime

La corsa all’intelligenza artificiale sta diventando una storia sempre più legata a energia, reti e materie prime. I colli di bottiglia nella disponibilità di potenza stanno accelerando gli investimenti infrastrutturali, mentre rame, argento e litio beneficiano di una domanda strutturale crescente. Ma valutazioni elevate e nuove correlazioni tra azioni e obbligazioni riportano in primo piano anche il tema delle coperture di portafoglio.
Indice dei contenuti
L’AI incontra il collo di bottiglia dell’energia
A inizio 2026 c’erano delle domande chiave nella mente degli investitori: quanto si sarebbe rivelata resiliente la spesa in conto capitale degli hyperscaler? Di conseguenza, per quanto tempo le società a valle di essa avrebbero potuto continuare a beneficiarne? Il primo semestre dell’anno ha messo alla prova la solidità di questo flusso di capitale ma, nonostante i rischi, la spesa è proseguita e le proiezioni sono salite.
Come si legge nel commento di Andrew Ye, Investment Strategist di Global X, è fondamentale notare che la filiera a valle non si esaurisce nei semiconduttori, ma arriva fino alle infrastrutture di rete, ai sistemi energetici e ai metalli che li alimentano. Il conflitto in Medio Oriente ha evidenziato i benefici di una minore dipendenza dai combustibili fossili e, per questo motivo, la posizione delle rinnovabili si è rafforzata, venendo inquadrata sempre più come un imperativo economico anziché come un elemento di soddisfacimento dei criteri ESG.
Entrambi questi aspetti, spiega Ye, hanno implicazioni profonde per i titoli azionari legati alle risorse naturali e per gli abilitatori energetici, in modo particolarmente marcato per i metalli industriali, i cui fondamentali sono migliorati con l'accelerazione della domanda a fronte di una crescita dell'offerta che resta contenuta.
Il primo semestre ha infatti dimostrato che l'energia sta diventando un collo di bottiglia decisivo: Microsoft ha comunicato un portafoglio ordini Azure del valore di decine di miliardi di dollari che non può evadere a causa di vincoli di potenza, mentre le code di allacciamento alla rete nei principali mercati USA raggiungono ormai quattro anni o più. L'Agenzia Internazionale dell'Energia (IEA) stima che circa un quinto degli investimenti globali in data center sia a rischio di ritardo a causa dei colli di bottiglia della rete.
La nuova corsa agli investimenti infrastrutturali
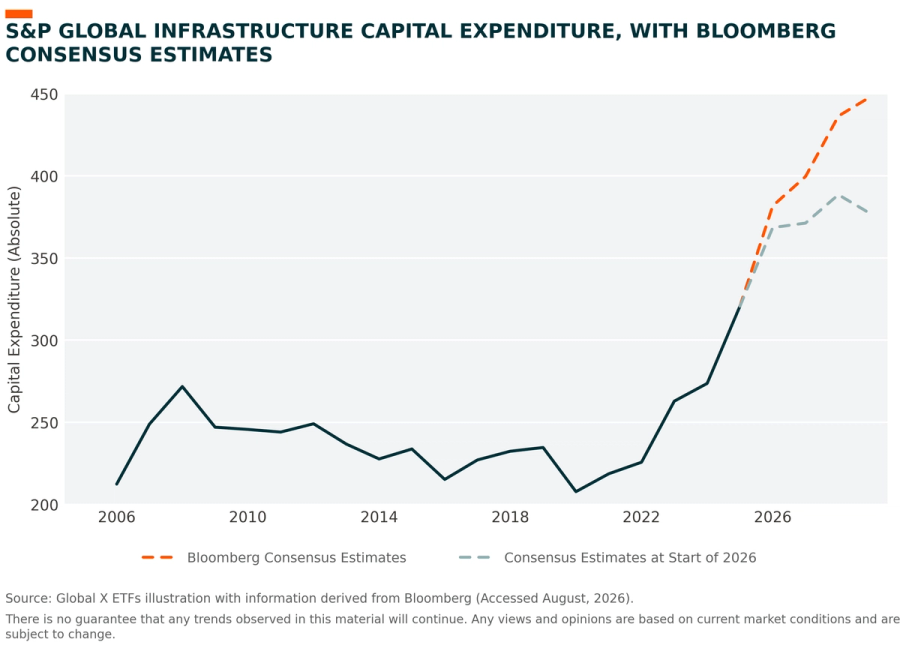
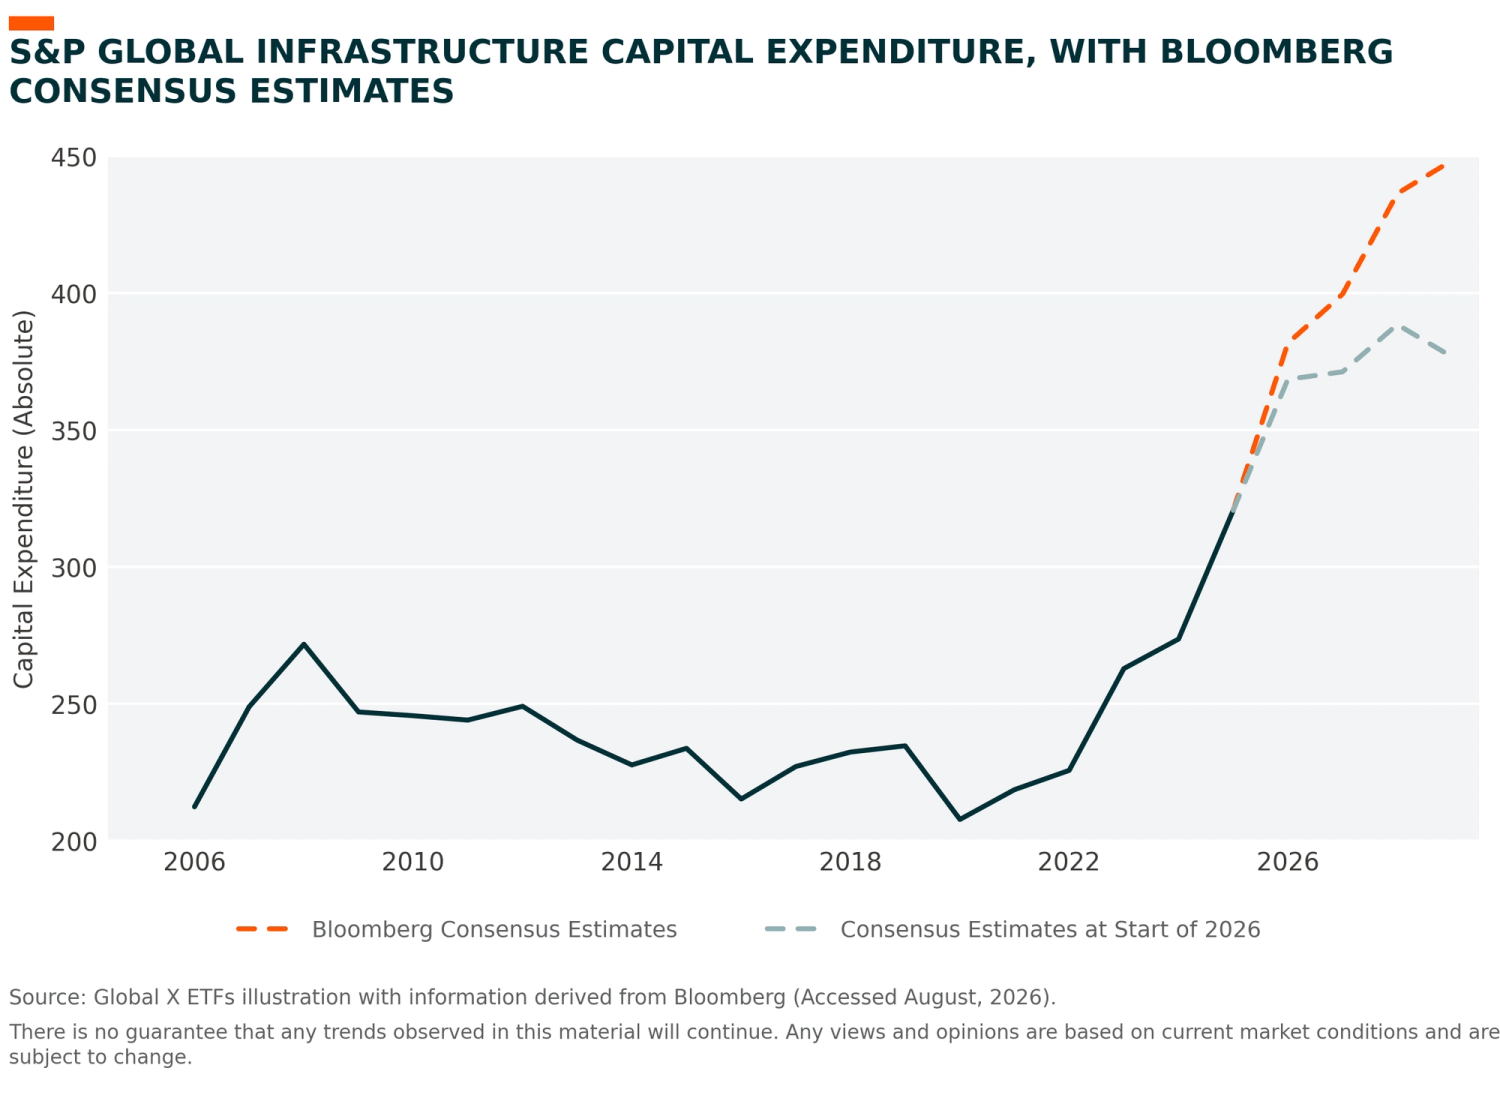
Allentare quel vincolo richiede capitale per Ye: le utility statunitensi hanno annunciato programmi di investimento aggregati per quasi 1.300 miliardi di dollari nel periodo 2026-2030, con l'incremento attribuito esplicitamente al carico dei data center, alla trasmissione e alla modernizzazione della rete. Ciò ha implicazioni dirette per gli sviluppatori di reti che si collocano a valle di questa ondata di investimenti.
Anche le fonti di capitale si stanno ampliando. Dopo anni di investimenti contenuti nelle infrastrutture convenzionali, osserva Ye, tra cui strade, ponti e reti di trasporto, la spesa infrastrutturale generale sta invertendo la rotta tanto negli Stati Uniti quanto in Europa e nei mercati emergenti. Il ciclo che alimenta gli sviluppatori non è quindi soltanto una storia legata all'AI: la costruzione dell'infrastruttura AI si è innestata su un ciclo infrastrutturale convenzionale che era già in fase di svolta.
I beneficiari più diretti per Ye sono appunto le società di sviluppo infrastrutturale: gli sviluppatori sono la destinazione di questa spesa, il che li rende beneficiari diretti e a breve termine del flusso di capitale. Quel flusso ha registrato un punto di inflessione al rialzo dopo un periodo fiacco successivo alla crisi finanziaria globale, e ha continuato ad acquisire velocità e ampiezza dall'inizio dell'anno.
I titoli azionari dello sviluppo infrastrutturale statunitensi ed europei si collocano direttamente a valle di questo ciclo, precisa Ye, e ciò si sta traducendo sempre più in un forte slancio negli utili finali e nelle aspettative di free cash flow. I contratti di sviluppo infrastrutturale sono attività di lunga durata, che si estendono tipicamente su decenni: quando i contratti vengono aggiudicati, gli utili che generano sono di lungo termine e aciclici.
Rame, argento e litio nella nuova catena dell’AI
Tutta questa spesa in conto capitale nell'AI ha inoltre un effetto moltiplicatore sulle materie prime. I data center sono già di per sé a elevata intensità di metalli, spiega Ye, ma l'infrastruttura di rete di cui necessitano per operare lo è in misura nettamente maggiore. L'accelerazione del capex di questi due settori è quindi rilevante per i metalli associati, principalmente rame e argento.
Il rame in particolare, più rappresentativo del ciclo industriale, si è mantenuto vicino ai livelli record nonostante il contesto avverso dei tassi e uno shock geopolitico che ha colpito le aspettative di domanda su tutte le materie prime industriali. Ciò è in qualche misura sorprendente in tale contesto, evidenzia Ye, ma testimonia l'attenzione del mercato ai fondamentali: la domanda è rimasta robusta e la crescita dell'offerta è contenuta. Quella resilienza si riflette direttamente sull'argento, di cui circa metà della domanda è industriale. La pressione sui prezzi proveniente dal lato monetario ha oscurato ciò che il mercato fisico mostra, ossia acquisti industriali costanti, particolarmente visibili nei volumi di importazione cinesi.
Anche la domanda di batterie e, di conseguenza, di litio ha beneficiato del proseguimento della tendenza a incrementare le rinnovabili. Per gestire l'intermittenza intrinseca delle rinnovabili, sottolinea Ye, le utility affiancano alla generazione i sistemi di accumulo a batteria (BESS), coinvolgendo quindi nella catena del valore le installazioni di batterie. A ciò si aggiunge l'impennata della domanda di veicoli elettrici nelle economie sviluppate, anche in reazione al rialzo dei prezzi dei combustibili fossili.
Volatilità e coperture tornano al centro
I cicli ad alta intensità di capitale, tuttavia, non sono privi di rischi: correlazioni azioni-obbligazioni e valutazioni elevate hanno amplificato la necessità di coperture diversificate. Per questo, secondo Ye per la seconda parte dell’anno i prodotti con copertura basata su opzioni appaiono interessanti, essendo costruiti per queste condizioni grazie a una protezione esplicita dai ribassi combinata alla partecipazione ai rialzi.
Le motivazioni strutturali esposte sopra convivono infatti con rischi rilevanti, che il primo semestre ha confermato. Lo shock geopolitico ha dimostrato quanto la duration sia diventata inefficace nel coprire il rischio azionario, con correlazioni che hanno raggiunto livelli positivi estremi. Ciò ha lasciato gli investitori alla ricerca di una pluralità di coperture che consentano al tempo stesso di partecipare ai rialzi.
Le strategie covered call beneficiano per loro natura della volatilità elevata e convertono una parte del rialzo in reddito, riducendo al contempo il beta di una posizione azionaria. Le strategie con buffer pongono invece limiti espliciti ai drawdown lungo un periodo definito. Il vantaggio è che, conclude Ye, in entrambi i casi non è necessaria una view direzionale, poiché modificano la forma di un'esposizione, anziché l'esposizione stessa.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
