Bayer alza le previsioni 2026: azioni vicine ai massimi del 2026
Il gruppo di Leverkusen chiude il trimestre con ricavi e margine operativo lordo sopra le attese e migliora gli obiettivi su EBITDA, cassa e debito, mentre l'utile core per azione delude. Il titolo sale in Borsa e gli analisti restano divisi fra chi vede 70 euro e chi preferisce restare alla finestra.
Indice dei contenuti
- 1. Un trimestre di svolta per Bayer
- 2. Nubeqa e Kerendia spingono il farma, Crop Science soffre nel trimestre più debole
- 3. Obiettivi 2026 rivisti al rialzo su EBITDA, cassa e debito
- 4. Gli analisti: Jefferies resta hold, la maggioranza vede oltre 60 euro
- 5. Il titolo in Borsa: nuovo balzo verso i massimi dell'anno
Un trimestre di svolta per Bayer
Il terzo trimestre di Bayer segna il ritorno alla crescita della divisione farmaceutica, mentre l'agricoltura resta in affanno e i costi legali e le svalutazioni continuano a pesare sull'ultima riga del conto economico.
I ricavi di gruppo sono saliti del 4,1% a 10,05 miliardi di euro (+1,9% a cambi e perimetro costanti), sopra i 9,92 miliardi del consenso raccolto da Vara Research. L'EBITDA prima delle poste straordinarie è cresciuto del 6,9% a 1,615 miliardi, contro gli 1,43 miliardi attesi dagli analisti, che si aspettavano un calo di circa il 6%.
Il risultato netto resta però negativo per 672 milioni di euro (da -963 milioni un anno fa), peggio dei -242 milioni stimati dal mercato: pesano la svalutazione di 307 milioni sul marchio oncologico Xofigo, quella di 215 milioni sul marchio Claritin e gli oneri legati ai contenziosi.
L'utile core per azione scende a 0,31 euro da 0,49 euro, sotto i 0,36 euro del consenso, per effetto di oneri non monetari legati alla variazione dei tassi di interesse. Il flusso di cassa libero è negativo per 293 milioni, contro i +596 milioni del terzo trimestre 2025, a causa dei pagamenti per le transazioni legali.
«Abbiamo raggiunto un punto di svolta nella traiettoria di crescita del farma», ha detto l'amministratore delegato Bill Anderson.
Nubeqa e Kerendia spingono il farma, Crop Science soffre nel trimestre più debole
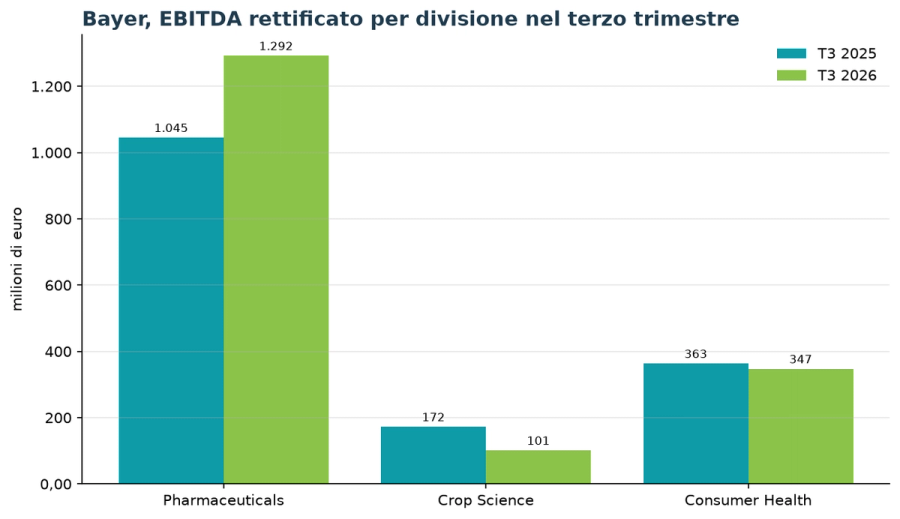
La divisione Pharmaceuticals ha aumentato le vendite dell'8% a 4,68 miliardi di euro (+6,4% a cambi costanti) e l'EBITDA rettificato del 23,6% a 1,292 miliardi, con il margine salito di 3,5 punti al 27,6%.
A trainare sono il farmaco oncologico Nubeqa (+58,3%), che ha toccato circa un miliardo di euro di vendite nel solo trimestre, e Kerendia per la malattia renale cronica (+64,9%), entrato nel club dei blockbuster. Le vendite di Beyonttra, per la cardiomiopatia, sono quintuplicate dopo il lancio in Europa.
Continuano a calare, come previsto per la scadenza dei brevetti, Xarelto (-30,7%) ed Eylea (-23,5%), ma a un ritmo che rallenta.
Crop Science ha realizzato ricavi per 3,884 miliardi (+0,7% riportato, -2,4% a cambi e perimetro costanti), con l'EBITDA rettificato in calo del 41,3% a 101 milioni nel trimestre stagionalmente più debole dell'anno: pesano gli effetti regolatori e il maltempo in Europa e Asia, solo in parte compensati dalla domanda di semi di mais e soia in America Latina.
Consumer Health ha registrato vendite per 1,445 miliardi (+2,1%, piatte a cambi costanti) ed EBITDA rettificato in calo del 4,4% a 347 milioni.
Obiettivi 2026 rivisti al rialzo su EBITDA, cassa e debito
La forza del farma ha spinto il gruppo a migliorare le previsioni per l'intero esercizio, la notizia che il mercato attendeva di più.
- EBITDA prima delle poste straordinarie: tra 9,8 e 10,3 miliardi di euro a cambi costanti, dai 9,6-10,1 miliardi precedenti; gli analisti si attendevano circa 9,7 miliardi.
- Margine EBITDA del farma: tra il 25% e il 27%, dal 23%-25%.
- Flusso di cassa libero: tra -1,5 e -0,5 miliardi, un miliardo meglio della forchetta precedente (-2,5/-1,5 miliardi).
- Indebitamento finanziario netto a fine anno: tra 28 e 29 miliardi, da 29-30 miliardi.
Il debito netto è già sceso a 31,08 miliardi al 30 settembre, 2,56 miliardi in meno rispetto a giugno, grazie soprattutto ai 3 miliardi incassati da Apollo Global Management per una quota di minoranza in una nuova società.
La guidance sull'utile core per azione (4,30-4,80 euro) resta invece invariata: i maggiori oneri finanziari e fiscali assorbono parte del progresso operativo. «La performance da inizio anno dimostra che la strategia funziona», ha commentato la direttrice finanziaria Judith Hartmann.
Gli analisti: Jefferies resta hold, la maggioranza vede oltre 60 euro
Il primo commento dopo i conti arriva da Jefferies: l'analista Michael Leuchten ha confermato il giudizio hold con obiettivo di prezzo a 46 euro, sotto le quotazioni correnti.
Ricavi ed EBITDA rettificato hanno sorpreso in positivo grazie al farma, scrive l'esperto, ma il risultato può aver beneficiato di effetti una tantum (cessioni di attività non core e minori svalutazioni di magazzino) e l'utile core per azione ha mancato il consenso; resta inoltre in sospeso l'approvazione giudiziaria dell'accordo collettivo sul glifosato.
Prima dei risultati la maggioranza delle case d'affari era già orientata all'acquisto:
- JP Morgan (Richard Vosser): overweight, obiettivo 61 euro, confermato il 30 ottobre dopo la vittoria nel processo Roundup in Missouri.
- Barclays (James Gordon): overweight, obiettivo 70 euro, il più alto fra i grandi broker.
- Goldman Sachs: buy, obiettivo 63,50 euro.
- UBS (Matthew Weston): buy, obiettivo 62 euro; la debolezza dell'agricoltura è nota e i trend 2026-2027 restano intatti.
- Deutsche Bank Research (Virginie Boucher-Ferte): buy, obiettivo 60 euro.
Il consenso raccolto da Börse Express su 10 case d'affari conta 8 giudizi di acquisto, 2 di mantenimento e nessuna vendita, con un obiettivo medio a 12 mesi di 60,50 euro.
Il titolo in Borsa: nuovo balzo verso i massimi dell'anno
Alle 10:34 di oggi, martedì 3 novembre, l'azione Bayer sale del 4,72% a 52,38 euro sullo Xetra, dopo aver toccato un massimo intraday di 53,22 euro, a un passo dal massimo a 52 settimane di 53,92 euro segnato a luglio. La chiusura di ieri era stata di 50,02 euro.
Il rialzo si somma al +5% di venerdì 30 ottobre, quando una giuria del Missouri aveva respinto all'unanimità tre cause sul Roundup, la prima vittoria in aula dopo la sentenza favorevole della Corte Suprema statunitense di giugno. Da inizio anno il titolo guadagna circa il 42% (chiusura 2025 a 37,01 euro).
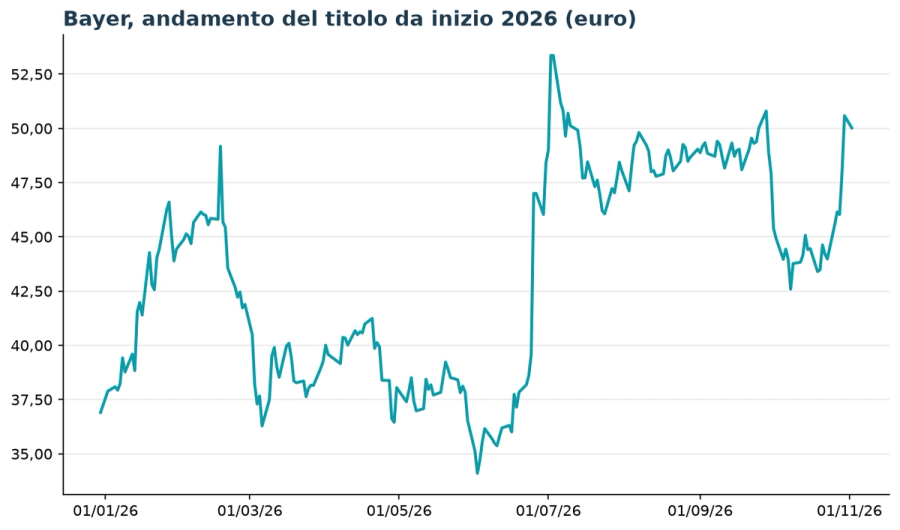
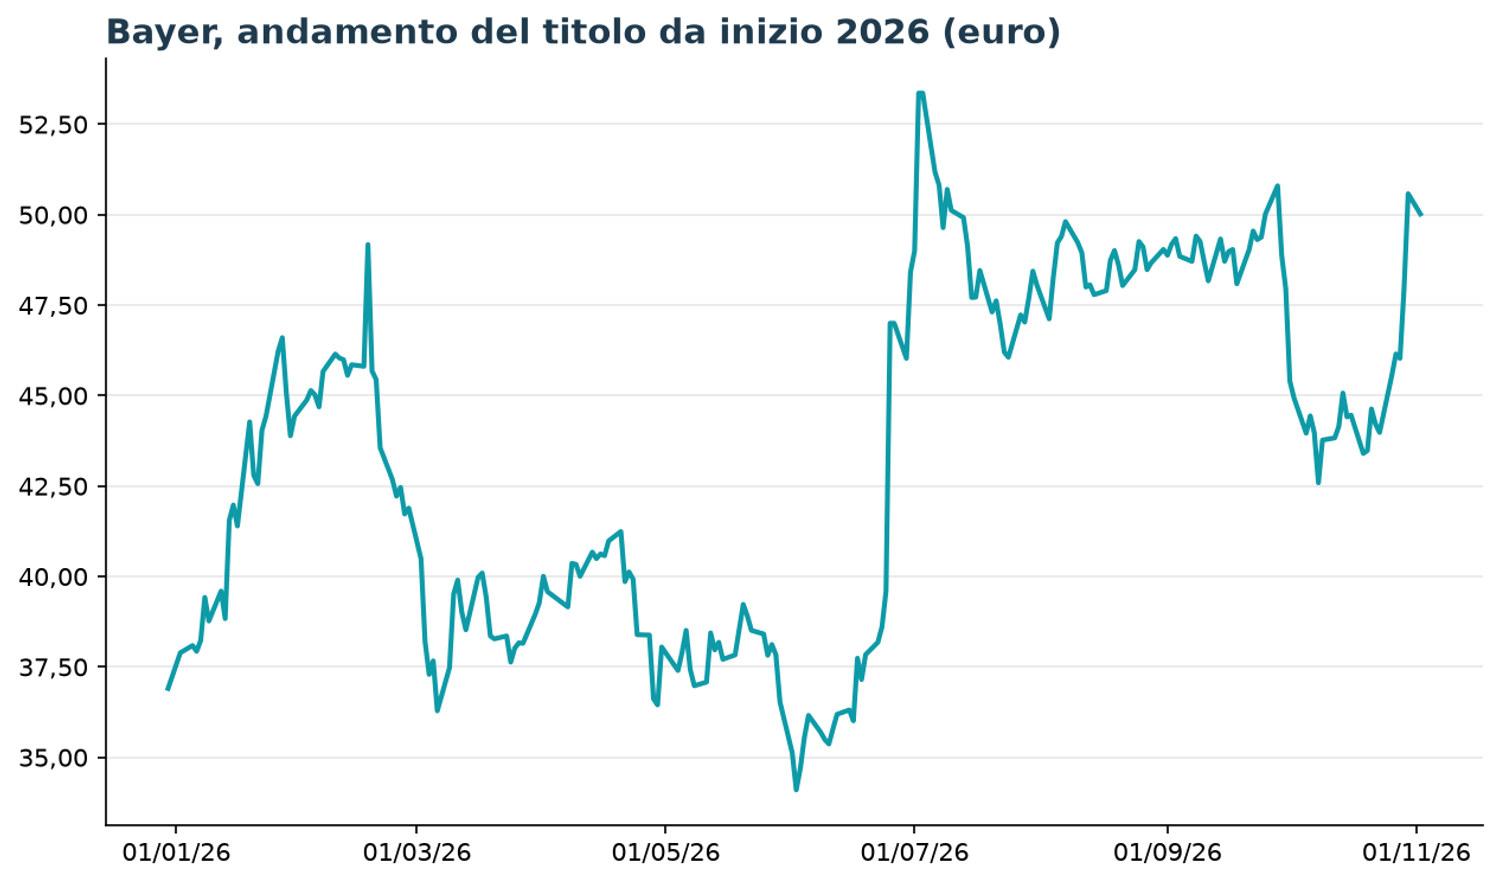
Sul fronte tecnico le quotazioni restano ben sopra la media mobile a 50 giorni (47,19 euro) e a 200 giorni (43,51 euro), a conferma di un trend rialzista di medio periodo. La capitalizzazione si avvicina ai 49 miliardi di euro e il multiplo prezzo/utili atteso è di circa 10,9 volte, con un beta di 0,82.
Per gli investitori il quadro è a due facce: la svolta del farma e il minor debito rafforzano la tesi rialzista, ma il contenzioso sul glifosato, con la decisione sull'accordo collettivo ancora attesa, resta la variabile che può muovere il titolo in entrambe le direzioni. Per chi detiene certificati con Bayer tra i sottostanti, la vicinanza ai massimi dell'anno allontana le barriere, ma la volatilità legata alle notizie legali impone di seguire da vicino le prossime date di osservazione.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
