Bper alza la guidance 2026 dopo un utile di 2 miliardi nei nove mesi

La banca modenese chiude i primi nove mesi con un utile netto ordinario in crescita del 16,4% e migliora le previsioni per l'anno su costo del rischio e CET1, deliberando anche un acconto sul dividendo in pagamento a fine novembre.
Indice dei contenuti
Un trimestre sopra le attese che consente di alzare gli obiettivi
Un terzo trimestre di crescita, migliore di quanto il mercato si aspettasse, che permette a Bper Banca di ritoccare al rialzo gli obiettivi di fine anno.
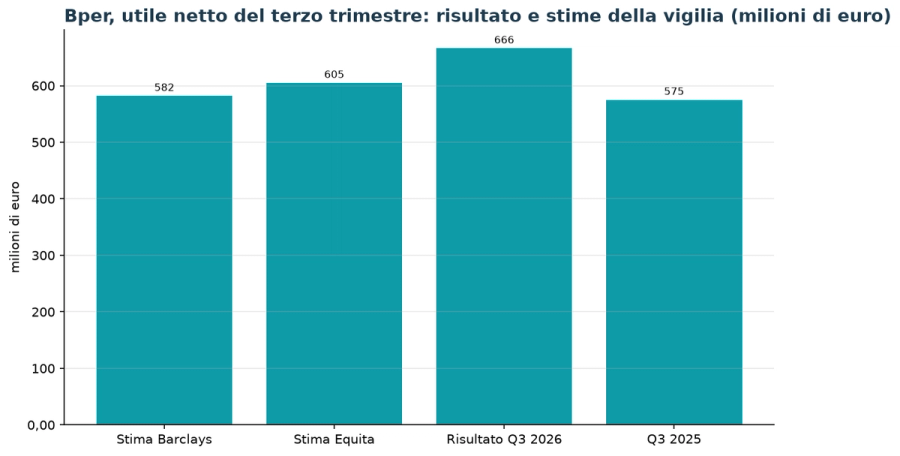
L'utile netto di pertinenza della capogruppo del trimestre è salito a 666,1 milioni di euro, in crescita del 16% rispetto ai 575,1 milioni dello stesso periodo del 2025. Il margine di interesse trimestrale si è attestato a 1,16 miliardi, in aumento del 7,9% su base annua.
Il risultato batte nettamente le stime della vigilia: Paola Sabbione, analista di Barclays, attendeva un utile di 582 milioni, mentre Equita indicava 605 milioni.
Alla luce di questa performance la banca ha migliorato la guidance 2026 su due parametri chiave:
- costo del rischio atteso a circa 35 punti base, dai 40 punti base indicati in precedenza;
- CET1 ratio atteso superiore al 14,5%, dal «circa 14,5%» di prima.
I conti dei nove mesi: ricavi in crescita e costi in calo
Nei primi nove mesi del 2026 l'utile netto ordinario di periodo ha raggiunto 2.013,6 milioni di euro, in crescita del 16,4% (1.941,4 milioni, +12,2%, escludendo gli effetti TRS e altri di mercato).
I proventi operativi netti sono saliti a 5.820 milioni (+5,8%), trainati dal margine di interesse a 3.375,1 milioni (+3,5%) e dalle commissioni nette a 2.003,7 milioni (+3,4%). Fra le commissioni spiccano il wealth management (864,2 milioni, +9,2%) e la bancassurance (100,4 milioni, +11,6%), mentre l'attività bancaria tradizionale cede l'1,7% a 1.039,1 milioni.
Il risultato netto della finanza è positivo per 279,5 milioni, più che raddoppiato. Sul fronte dei costi, gli oneri operativi sono scesi del 2,2% a 2.422 milioni e il cost/income ratio è migliorato al 41,6% dal 45% di un anno prima.
La qualità del credito resta elevata: l'NPE ratio lordo è al 2,3% e quello netto all'1,1%, con un coverage ratio dei crediti deteriorati del 53,4%, tra i più alti in Italia.
Capitale solido e acconto sul dividendo da 694 milioni
La posizione patrimoniale si conferma robusta, con un CET1 ratio del 15,1% al 30 settembre (15% a fine giugno), un Tier 1 ratio del 17,8% e un Total Capital ratio del 20,1%. La generazione organica di capitale nei nove mesi è stata pari a 2 miliardi di euro, equivalenti a 247 punti base.
Sul fronte commerciale, le attività finanziarie totali hanno raggiunto 423,9 miliardi (+2,4%), la raccolta diretta è salita a 169,1 miliardi (+2%) e la raccolta gestita a 86,7 miliardi (+7%). I crediti netti verso la clientela ammontano a 130,3 miliardi, con nuovi finanziamenti erogati per 20,2 miliardi.
Il consiglio di amministrazione ha deliberato un acconto sul dividendo di 0,33 euro per azione, per un importo complessivo di 694 milioni, che sarà pagato il 25 novembre con record date il 24 novembre.
«La dinamica commerciale si è confermata positiva nel trimestre e nei nove mesi, consentendo di traguardare buoni risultati nonostante un contesto di costante incertezza a livello macroeconomico e geopolitico», ha commentato l'amministratore delegato Gianni Franco Papa, che ha ribadito l'impegno «a rispettare gli impegni presi con il mercato» e a lavorare sulle leve di accelerazione del piano industriale.
Il titolo in Borsa e il giudizio degli analisti
Alla vigilia dei conti il titolo aveva già corso: ieri mercoledì 4 novembre Bper ha chiuso a 13,646 euro, in rialzo del 3,96%, con volumi di 9,3 milioni di pezzi, circa il doppio della media delle ultime sedute, sui massimi di un mese. La capitalizzazione è di circa 28,4 miliardi di euro.
Oggi giovedì 5 novembre, nella fase di pre-apertura poco prima delle 9:00, il book mostra una domanda a 13,52 euro e un'offerta a 13,80 euro, con le prime indicazioni che collocano il titolo attorno alla chiusura di ieri in attesa della conference call delle 10:00 con l'amministratore delegato.
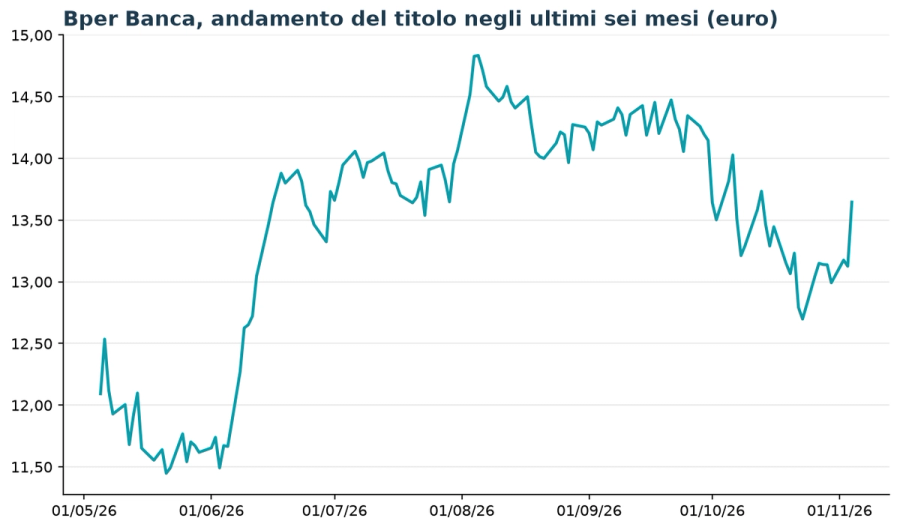
Dal punto di vista tecnico l'azione viaggia sopra la media mobile a 200 giorni (12,90 euro) ma ancora sotto quella a 50 giorni (13,80 euro), che coincide con la prima resistenza; l'RSI a 14 giorni è a 55, in zona neutrale. I massimi a 52 settimane sono a 15,10 euro, toccati il 6 agosto, i minimi dell'anno a 10,085 euro del 23 marzo.
Sul fronte delle valutazioni il titolo tratta a circa 12 volte gli utili degli ultimi dodici mesi e 1,5 volte il patrimonio netto, con un rendimento da dividendo del 4,2%. Il prezzo obiettivo medio del consenso degli analisti è di 15,53 euro; il 29 ottobre Barclays ha alzato il target da 16,30 a 17,10 euro confermando il giudizio overweight, mentre il consenso di nove analisti stima un utile per azione di 1,20 euro per il 2026 e di 1,31 euro per il 2027.
Per gli investitori il messaggio è chiaro: utile sopra le attese, guidance migliorata e acconto confermato rafforzano la tesi del rendimento, con la cedola di novembre e il buon livello di capitale a sostenere il titolo nelle prossime sedute.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
