Commerzbank scende in Borsa: pesa il taglio delle stime sul margine di interesse

La banca di Francoforte, a un passo dal controllo di UniCredit, ha chiuso i primi nove mesi con il miglior risultato della sua storia, ma il titolo arretra dopo il rally della vigilia perché la stima del margine di interesse per il 2026 è stata limata per la concorrenza sui depositi e i ricavi del trimestre sono rimasti sotto le attese.
Indice dei contenuti
Il titolo in Borsa: il mercato guarda al margine di interesse
Il mercato accoglie con freddezza un trimestre in linea con le attese: a pesare non sono i conti, ma la revisione al ribasso della stima sul margine di interesse per il 2026 e i ricavi trimestrali leggermente sotto il consenso.
Alle 9:07 di oggi, giovedì 5 novembre, l'azione Commerzbank scambiava sullo Xetra a 38,68 euro, in calo del 2,9% rispetto alla chiusura di ieri a 39,85 euro: dopo un'apertura a 39,63 euro le vendite si sono intensificate fino a un minimo di 38,44 euro, con oltre 330.000 pezzi passati di mano nei primi minuti.
Il ribasso è tutto specifico del titolo: nello stesso momento il DAX era piatto (+0,1%) e UniCredit guadagnava lo 0,4% a 78,64 euro a Piazza Affari. Nel premercato su Tradegate l'azione era arrivata a perdere fino al 3,5%.
La correzione va letta anche alla luce del balzo del 4,9% di ieri, mercoledì 4 novembre, su volumi di 3,5 milioni di pezzi, alimentato dalla rotazione degli investitori verso le banche europee: parte del rialzo viene restituita ora che la banca segnala pressione sui margini da depositi.
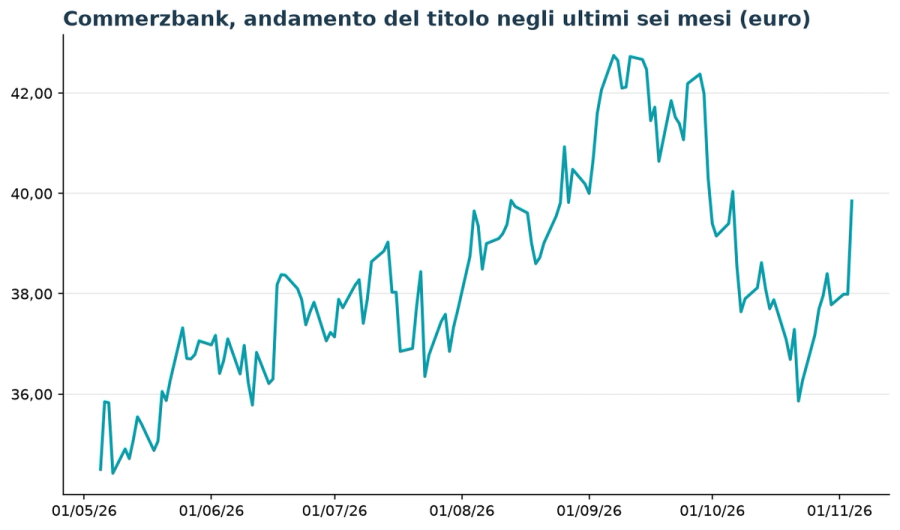
Dal punto di vista tecnico il titolo è tornato sotto la media mobile a 50 giorni (39,81 euro) ma resta ben sopra quella a 200 giorni (36,70 euro); il massimo a 52 settimane è a 43,37 euro, il minimo a 28,45 euro.
Sul piano dei multipli, la capitalizzazione di circa 42 miliardi di euro ai prezzi attuali equivale a circa 15 volte gli utili degli ultimi dodici mesi e a meno di 10 volte quelli attesi, con un rapporto prezzo/patrimonio netto di circa 1,2 e un rendimento del dividendo del 2,9% (1,10 euro per azione).
Trimestre di crescita in linea con le attese
Il terzo trimestre conferma lo slancio della banca di Francoforte: utile in forte crescita, costi fermi e qualità del credito stabile, con numeri quasi esattamente allineati alle attese.
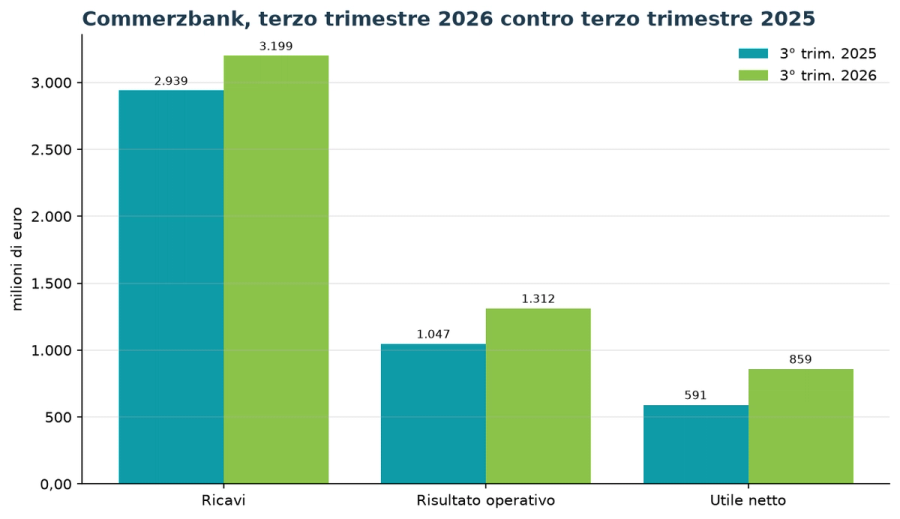
L'utile netto è salito del 45% a 859 milioni di euro (591 milioni un anno prima), contro gli 864 milioni del consenso raccolto dalla stessa Commerzbank. Il risultato operativo è cresciuto del 25% a 1,312 miliardi.
I ricavi sono aumentati del 9% a 3,199 miliardi di euro, leggermente sotto i 3,28 miliardi attesi: il margine di interesse è salito del 3,5% a 2,115 miliardi e le commissioni nette del 9% a 1,072 miliardi, trainate dall'attività in titoli della clientela privata e delle piccole imprese in Germania.
I costi operativi sono rimasti stabili a 1,638 miliardi (+0,9%), il rapporto costi/ricavi è sceso al 52,4% dal 57,1% e il risultato del rischio è stato di -210 milioni, con un'incidenza dei crediti deteriorati dell'1,2%. Il RoTE netto è salito all'11,9% dal 7,8% e il CET1 si attesta al 14,2%.
Nei nove mesi l'utile netto ha toccato il record di 2,669 miliardi (+41%), con un risultato operativo di 4,037 miliardi (+17%) e ricavi di 9,717 miliardi (+8%).
Obiettivi 2026 confermati, ma il margine di interesse frena
La guida per l'anno resta intatta nei suoi pilastri, con un solo ritocco sul fronte dei tassi, ed è proprio quello che il mercato ha letto per primo.
- utile netto di almeno 3,4 miliardi di euro, contro i 3,55 miliardi stimati dal consenso raccolto da Dow Jones;
- ricavi intorno a 13,2 miliardi;
- margine di interesse limato a circa 8,5 miliardi dagli 8,6 precedenti, per la maggiore concorrenza sui depositi;
- commissioni nette in crescita del 7% circa a 4,3 miliardi;
- RoTE netto intorno al 12% e rapporto costi/ricavi al 53%.
La banca conferma anche la distribuzione agli azionisti di circa 3,2 miliardi fra dividendi e riacquisti di azioni proprie.
Sul fronte dei costi prosegue la riorganizzazione: a fine settembre i dipendenti erano quasi 40.400 e circa 1.100 hanno già aderito al nuovo programma di prepensionamento volontario, oltre alle uscite per ricambio naturale e pensionamenti.
La revisione del margine di interesse dà ragione a Paola Sabbione di Barclays, che il 22 ottobre aveva abbassato il giudizio a equal weight da overweight (obiettivo da 42 a 41 euro) citando proprio la pressione competitiva sui depositi in Germania.
UniCredit alle porte: Orlopp apre alla creazione di valore
Il cambio di tono dell'amministratrice delegata è forse la notizia più significativa della giornata. Bettina Orlopp, che per due anni ha difeso l'indipendenza dell'istituto, ha dichiarato che la banca è «convinta» di poter «creare valore» insieme a UniCredit, sfruttando con coerenza i punti di forza di entrambe.
Il 15 ottobre la BCE ha autorizzato UniCredit a superare il 30% del capitale senza limiti: con le azioni portate in adesione all'offerta di scambio chiusa a luglio, il gruppo guidato da Andrea Orcel arriverà al 47,6% del capitale, pari al 49,65% dei diritti di voto.
Commerzbank si aspetta le autorizzazioni residue nel quarto trimestre o all'inizio del 2027: la Commissione europea deve pronunciarsi sull'antitrust entro il 16 novembre, mentre mancano ancora i via libera della Federal Reserve e dell'autorità polacca che vigila sulla controllata mBank.
Restano nodi aperti: Orcel punta a rinnovare consiglio di sorveglianza e vertici, lo Stato tedesco conserva il 13,3% e chiede sede a Francoforte, tutela dell'occupazione e credito al Mittelstand, mentre il piano del banchiere italiano prevede circa 7.000 tagli in Germania.
Analisti: prevale l'hold, obiettivo medio a 41,80 euro
Il consenso è prudente: su 13 analisti, 4 consigliano buy, 8 hold e 1 sell, con un obiettivo di prezzo medio di 41,80 euro (circa l'8% sopra la quotazione attuale) e una forchetta fra 31,60 e 45 euro. Le stime di consenso indicano un utile per azione di 3,12 euro per il 2026 e di 3,94 euro per il 2027.
Fra le singole case, Philipp Häßler di DZ Bank è il più ottimista con buy e obiettivo di 46 euro. Alvaro Serrano di Morgan Stanley indica hold a 44 euro, Benjamin Goy di Deutsche Bank e Borja Ramirez di Citi hold a 42 euro.
Più cauti Anke Reingen di RBC Capital (hold, 41 euro), Barclays (equal weight, 41 euro) e Kian Abouhossein di JP Morgan, che il 16 ottobre ha confermato neutral con obiettivo a 39 euro pur alzando leggermente le stime per il 2027 e il 2028.
Per gli investitori, e per chi detiene certificati con Commerzbank come sottostante, il titolo resta ancorato al calendario dell'offerta di UniCredit: con un potenziale limitato nelle valutazioni degli analisti, la variabile decisiva nei prossimi mesi sarà il completamento delle autorizzazioni e la governance post-acquisizione, più che i conti, che confermano una redditività in linea con gli obiettivi.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
