Conti Banco BPM, cosa dicono gli analisti: dividendo all'8% ma giudizi fermi a hold
Le case d'affari passano al setaccio la trimestrale della banca guidata da Giuseppe Castagna: utile sopra le attese grazie a costi e accantonamenti, ma ricavi deboli e stime sugli utili 2027 limate. Il dividendo resta l'argomento forte, con un rendimento vicino all'8%.
Indice dei contenuti
- 1. Conti Banco BPM, la lettura degli analisti: battuto il consenso ma non sui ricavi
- 2. Jefferies: rischio tagli alle stime sui ricavi e multipli più cari di Intesa Sanpaolo
- 3. Kepler Cheuvreux reduce, Barclays overweight: i giudizi divergono sulla banca
- 4. Equita e Morningstar DBRS: dividendo da 1,06 euro e capitale solido
- 5. Azioni Banco BPM in Borsa: consenso hold e titolo sotto le medie mobili
Conti Banco BPM, la lettura degli analisti: battuto il consenso ma non sui ricavi
Un trimestre promosso nei numeri finali ma bocciato nella qualità della crescita: è il verdetto quasi unanime che gli esperti danno dei conti pubblicati ieri giovedì 5 novembre da Banco BPM.
L'utile netto del terzo trimestre 2026 è salito a 452,5 milioni di euro (+0,5% su base annua), contro i 432 milioni del consenso raccolto da Bloomberg. Nei nove mesi l'utile adjusted ha toccato il record di 1,53 miliardi (+2,6%).
Jefferies fa notare che la sorpresa positiva viene tutta dalla linea dei costi: oneri operativi (675,6 milioni) inferiori del 2% al consenso e rettifiche su crediti di 67 milioni, il 22% sotto le stime.
I ricavi si sono fermati a 1,47 miliardi, l'1% sotto le attese: margine di interesse in linea a 793 milioni (+5% annuo), ma commissioni a 650 milioni, il 2% sotto il consenso e in calo del 9% sul trimestre per la stagionalità delle commissioni upfront.
Websim (Intermonte) sintetizza il giudizio del mercato parlando di un «trimestre buono, non super», mentre per Kepler Cheuvreux i risultati sono migliori del previsto solo «alla luce delle nostre precedenti stime prudenti».
Jefferies: rischio tagli alle stime sui ricavi e multipli più cari di Intesa Sanpaolo
Il broker più scettico sulla traiettoria dei ricavi è Jefferies, che il 19 ottobre aveva già abbassato il target da 16,6 a 15,3 euro e previsto un utile trimestrale di 440 milioni, sotto il consenso.
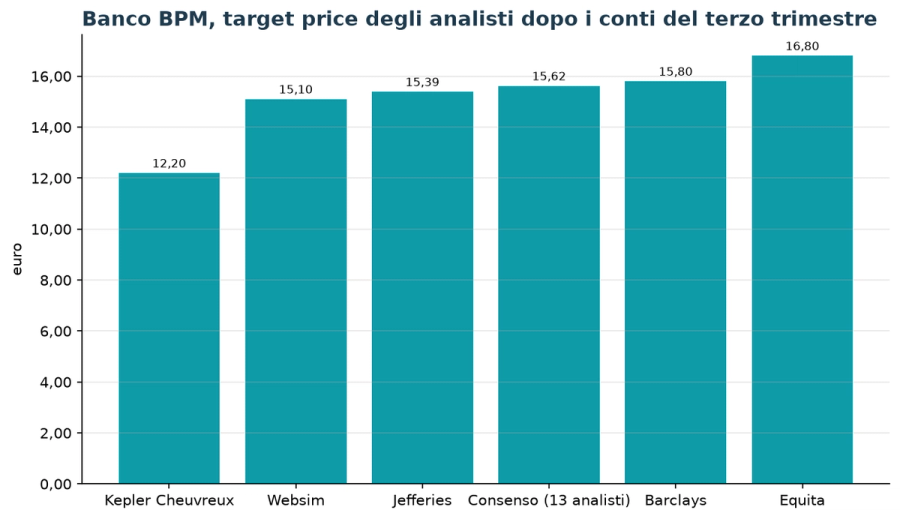
Dopo i conti la casa d'affari conferma il rating hold con obiettivo a 15,39 euro e avverte: «riteniamo che vi sia un certo rischio di revisione al ribasso delle stime sui ricavi».
Il ragionamento è semplice: il consenso incorpora già una crescita del margine di interesse del 5,5% e un risultato di negoziazione intorno a 140 milioni nel 2027, mentre il management ha indicato per il prossimo anno una crescita del margine mid-single-digit e un trading a doppia cifra, con il venir meno dei benefici dell'Ecobonus stimati in 60 milioni.
Jefferies giudica inoltre il titolo più caro dei concorrenti: il rapporto prezzo/utili 2028 è di 9,8 volte, contro le 8,3 di Intesa Sanpaolo e le 9,6 di Bper Banca. Al di là dell'ipotesi di fusione con Crédit Agricole Italia, la banca presenta «un numero inferiore di potenziali fattori catalizzatori» rispetto alle altre medie capitalizzazioni.
Sul fronte del capitale, il broker ipotizza un buyback da 750 milioni, la cui dimensione sarà definita dopo il via libera della Bce.
Kepler Cheuvreux reduce, Barclays overweight: i giudizi divergono sulla banca
Tra le case d'affari il ventaglio dei giudizi è ampio. Kepler Cheuvreux mantiene il rating reduce con target a 12,2 euro, il più basso tra quelli censiti.
Secondo il broker, lo scostamento negativo dei ricavi rispetto al consenso e la conferma senza rialzi della guidance di utile 2026 potrebbero «limitare l'entusiasmo» del mercato, che continuerà a chiedere conferme concrete di una ripresa dei ricavi nel quarto trimestre. Nel 2027 pesano inoltre gli effetti della maggiore pressione fiscale.
All'estremo opposto Barclays conferma overweight, ma abbassa il target del 2% a 15,8 euro: i risultati sono in linea con le stime, però le indicazioni del management su margine di interesse e proventi finanziari hanno portato a una revisione al ribasso dell'utile per azione 2027-2028.
Gli analisti britannici indicano tre elementi da monitorare: i prossimi passi con Crédit Agricole, l'approvazione del buyback e il contributo di Anima alle commissioni dopo l'accordo tra Intesa Sanpaolo e Bper.
Websim conferma neutral e taglia il target a 15,1 euro, riducendo le stime di utile del 2,4% per il 2026, del 4,6% per il 2027 e del 3,3% per il 2028: la maggiore fiscalità assorbe il miglioramento del margine di interesse e i minori costi e accantonamenti.
Equita e Morningstar DBRS: dividendo da 1,06 euro e capitale solido
La remunerazione degli azionisti resta l'argomento forte. Il gruppo ha confermato la guidance di utile netto 2026 oltre 1,95 miliardi e alzato quella sul dividendo per azione a più di 1 euro, con un acconto di 0,5 euro (+8,7%) in pagamento a novembre e 4 miliardi da distribuire entro fine 2027 su un totale di 7 miliardi per il periodo 2024-2027.
Equita ribadisce hold con target a 16,8 euro e stima una cedola 2026 di 1,06 euro, pari a un rendimento dell'8%; le stime di utile 2026 restano a 2 miliardi, con margine e commissioni più bassi compensati da minori costi e accantonamenti.
La sim riconosce l'appeal speculativo legato a Crédit Agricole e multipli non elevati (prezzo/utili 2028 di 9,4 volte, in linea con il settore), ma preferisce «rimanere esposti a nomi come Intesa Sanpaolo e UniCredit», che hanno un momentum operativo più forte, o a Bper, che gode di catalizzatori più visibili.
Più positiva la lettura di Nicola de Caro, senior vice president di Morningstar DBRS: il Cet1 al 14,27% garantisce un margine di 470 punti base sulla soglia Mda, i depositi crescono del 4% e il rapporto tra crediti deteriorati lordi e impieghi è sceso all'1,9% dal 2,5% di un anno fa. L'agenzia si aspetta che la banca «concluda il 2026 su basi solide».
Azioni Banco BPM in Borsa: consenso hold e titolo sotto le medie mobili
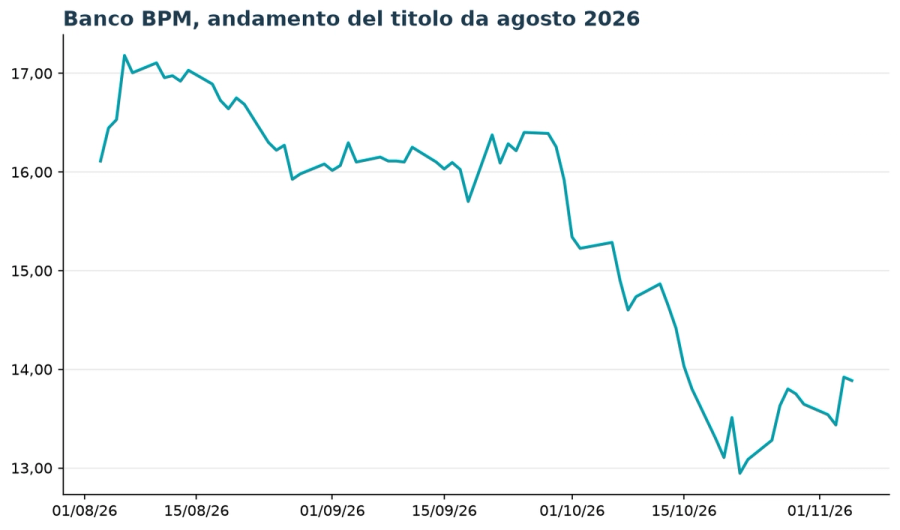
Alle 14:51 di oggi venerdì 6 novembre le azioni Banco BPM scambiano a 13,51 euro, in calo del 2,7% rispetto alla chiusura di ieri a 13,885 euro, in una seduta negativa per l'intero Ftse Mib (-1,50%).
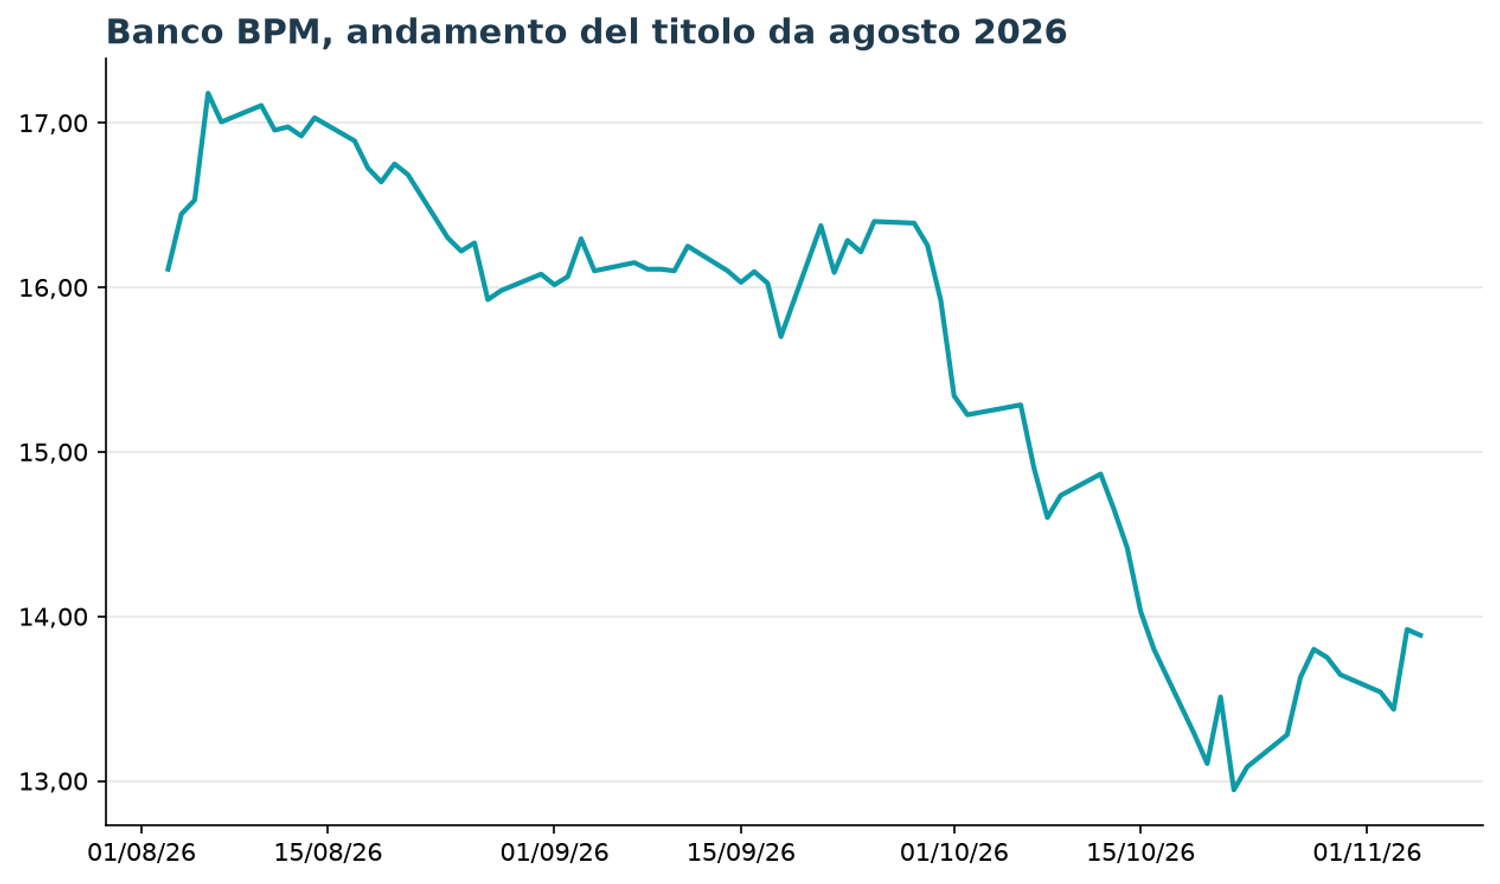
Il consenso di 13 analisti censito da MarketScreener indica un giudizio medio hold con target medio a 15,62 euro, circa il 16% sopra i prezzi correnti.
Il quadro tecnico resta debole: il titolo tratta sotto la media mobile a 50 giorni (15,10 euro) e sotto quella a 200 giorni (14,08 euro), e perde circa il 23% dal massimo a 52 settimane di 17,45 euro toccato a inizio agosto. Il minimo annuale è a 10,5 euro.
Sul fronte fondamentale la capitalizzazione è di circa 21 miliardi di euro, con un prezzo/patrimonio netto di 1,29 volte, un rapporto prezzo/utili atteso di circa 7 volte e un rendimento del dividendo del 7,5% sui dati di mercato. Il consenso stima un utile per azione di 1,30 euro nel 2026 e 1,42 euro nel 2027.
Per gli investitori la sintesi degli esperti è netta: la cedola e l'opzione Crédit Agricole sostengono il titolo, ma senza una ripresa dei ricavi nel quarto trimestre le revisioni delle stime rischiano di restare al ribasso.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
