Doppia tassazione dividendi esteri
Chi investe in titoli azionari di società estere si trova spesso a fare i conti con la doppia tassazione dei dividendi. Ma è possibile evitare o ridurre questo doppio prelievo fiscale?
Indice dei contenuti
- 1. La doppia tassazione dei dividendi esteri
- 2. La base imponibile e in netto frontiera
- 3. Come ridurre le doppie imposizioni: gli accordi bilaterali
- 4. Come richiedere il rimborso della ritenuta alla fonte
- 5. Tassazione dividendi nei principali Paesi
- 6. Il caso delle azioni quotate a Milano ma di diritto estero
- 7. Capital gain su azioni estere
La doppia tassazione dei dividendi esteri
Chi investe in azioni estere e incassa dividendi paga le tasse due volte: una nel Paese dove la società ha sede, una in Italia. È il meccanismo della doppia tassazione dei dividendi esteri, che riduce il rendimento netto rispetto a un investimento equivalente in un titolo italiano.
Sui dividendi di fonte italiana lo Stato applica un'imposta del 26% sui proventi (12,5% per i titoli di Stato). Questo significa che, ad esempio, su un dividendo lordo di 100 euro lo Stato italiano trattiene 26 euro di tasse, lasciando all'investitore un netto di 74 euro. Ma cosa succede quando la società che distribuisce il dividendo ha sede all'estero?
Quando investi in società con sede in uno stato estero, a questo prelievo italiano si aggiunge la ritenuta applicata dal Paese di origine, prima ancora che il dividendo arrivi sul conto dell'investitore.
Il meccanismo prevede due passaggi:
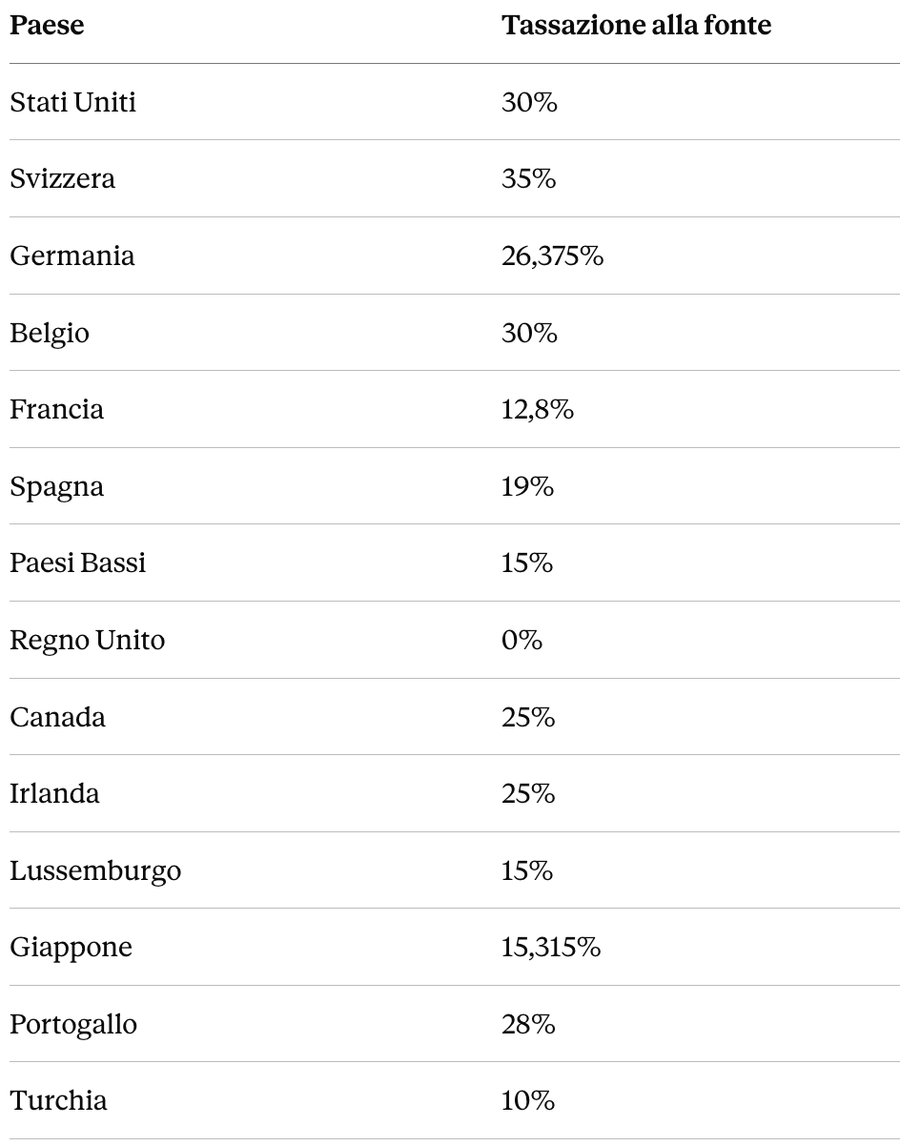
- Tassazione alla fonte: il Paese di residenza della società applica una ritenuta sui dividendi distribuiti, con aliquote che arrivano fino al 35% in Svizzera, 30% in Usa e Belgio, 26,375% in Germania.
- Tassazione italiana: sul dividendo già tassato all'estero, il Fisco italiano applica un'ulteriore aliquota del 26%.
A contare, ai fini della doppia tassazione, è il Paese in cui la società ha sede legale, non la Borsa su cui è quotata. Comprare azioni tedesche sulla Borsa di Milano non cambia nulla: la ritenuta tedesca si applica comunque. Lo stesso vale, come vedremo, per STM, Ferrari e Stellantis, quotate a Milano ma di diritto olandese.
La base imponibile e in netto frontiera
La ritenuta italiana del 26% non si applica sul dividendo lordo, ma sul cosiddetto "netto frontiera", ovvero l’importo residuo dopo che il paese estero ha trattenuto la propria quota, a condizione che il dividendo transiti su un intermediario italiano.
“Invece se la persona fisica non canalizza il dividendo su un intermediario residente deve computare il dividendo al lordo, senza poter dedurre la ritenuta subita all’estero, nella propria dichiarazione dei redditi e versare l’imposta sostitutiva del 26% su tale importo lordo, subendo un’ulteriore penalizzazione”, ha spiegato a Il Sole 24 Ore Tomaso de Simone, partner di Kpmg Private Italia.
Come ridurre le doppie imposizioni: gli accordi bilaterali
Cosa fare allora per evitare il doppio prelievo fiscale? Per attenuare l’impatto della doppia tassazione, l’Italia ha siglato con la maggior parte dei partner commerciali convenzioni bilaterali contro le doppie imposizioni, che regolano il trattamento fiscale dei dividendi transfrontalieri. Nella maggior parte dei casi questi accordi fissano un tetto massimo alla ritenuta alla fonte, pari al 15%
Il meccanismo non è però automatico. Le autorità fiscali estere applicano in prima battuta le normali ritenute locali a prescindere dai limiti dei trattati. Solo in un secondo momento l'investitore può presentare un’istanza di rimborso all’amministrazione fiscale del Paese estero, per recuperare la differenza tra l'aliquota locale e quella convenzionale del 15%: la procedura cambia da Paese a Paese.
Il caso degli Stati Uniti è in parte diverso, e più favorevole per l'investitore italiano. La Convenzione Italia-Stati Uniti, in vigore dal 18 marzo 2009, prevede una ritenuta alla fonte ridotta al 15% (contro il 30% ordinario) applicata direttamente, senza bisogno di un rimborso successivo, a condizione che l'intermediario presso cui sono detenute le azioni certifichi la residenza fiscale italiana dell'investitore tramite il modulo W-8BEN (Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding). Il dividendo a stelle e strisce, già tassato al 15% negli Stati Uniti, resta comunque soggetto in Italia all'imposta del 26% sul netto frontiera.
Come richiedere il rimborso della ritenuta alla fonte
Chi vuole recuperare la parte di imposta versata in eccesso deve affrontare una procedura che cambia da Paese a Paese, ma segue uno schema comune:
- Compilare i moduli predisposti dall’amministrazione fiscale estera
- Allegare la contabile bancaria che attesta la ritenuta alla fonte applicata all’estero
- Ottenere dall'Agenzia delle Entrate la certificazione di residenza fiscale italiana
- Dimostrare che l'aliquota applicata supera quella prevista dalla convenzione
Una procedura di certo non immediata, anzi, alquanto lenta e onerosa, considerando che va ripetuta per ogni dividendo percepito. Per questo, nella pratica, la maggior parte degli investitori retail, spesso privi del supporto di banche e consulenti finanziari, non la porta a termine.
Tassazione dividendi nei principali Paesi
Le aliquote di tassazione alla fonte variano da Paese a Paese e con differenze anche notevoli, in base alle diverse normative fiscali. Come specificato, gli accordi bilaterali, quando presenti, permettono di ridurre l'aliquota indicata in tabella, con procedure che variano da Paese a Paese
Nella seguente tabella abbiamo elencato le aliquote dei principali Paesi:
Il caso delle azioni quotate a Milano ma di diritto estero
Non tutte le società quotate sul FTSE Mib hanno sede fiscale in Italia. STMicroelectronics, Ferrari e Stellantis sono costituite come N.V. di diritto olandese, con sede legale ad Amsterdam: la quotazione a Piazza Affari non cambia il regime fiscale dei loro dividendi, che restano soggetti al meccanismo di doppia tassazione descritto in questo articolo.
Sui dividendi delle tre società si applica quindi la ritenuta olandese del 15%, a cui si aggiunge il 26% italiano sul netto frontiera. Il calcolo, per STMicroelectronics, dà un prelievo complessivo del 37,1% e un netto per l'azionista pari al 62,9% del dividendo lordo: lo stesso schema vale per Ferrari e, quando tornerà a distribuire una cedola, per Stellantis.
Per date di stacco, importi e aggiornamenti sulle prossime cedole, gli articoli dedicati: dividendo STM, dividendo Ferrari e dividendo Stellantis.
Capital gain su azioni estere
Le plusvalenze (capital gain) seguono una logica diversa da quella dei dividendi. Il guadagno realizzato dalla vendita di un'azione, italiana o estera che sia, è sempre tassato al 26% in Italia, senza distinzioni di provenienza.
La ragione è che le convenzioni contro le doppie imposizioni stipulate dall'Italia riservano allo Stato di residenza dell'investitore, e non a quello della società, il diritto di tassare le plusvalenze da cessione di azioni. Il Paese in cui ha sede la società ceduta non applica quindi alcuna ritenuta: a differenza dei dividendi, per i capital gain il rischio di doppia imposizione non si pone.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
