Ferrari, Deutsche Bank alza il target price dopo trimestrale sopra le attese
Il terzo trimestre della casa di Maranello ha battuto le stime su margini e cassa e ha portato al secondo rialzo della guidance 2026, spingendo le banche d'affari a ritoccare i prezzi obiettivo. Deutsche Bank conferma il giudizio buy con l'obiettivo più alto fra gli analisti, mentre il titolo restituisce a Piazza Affari parte del balzo della vigilia.
Indice dei contenuti
- 1. Deutsche Bank: utili Ferrari sopra le attese e visibilità superiore ai rivali del lusso
- 2. I conti del terzo trimestre: margini e cassa oltre le stime
- 3. Guidance 2026 alzata per la seconda volta
- 4. Gli altri analisti: JP Morgan e RBC alzano i target
- 5. Il titolo in Borsa: ritracciamento dopo il balzo della vigilia
Deutsche Bank: utili Ferrari sopra le attese e visibilità superiore ai rivali del lusso
Un trimestre di crescita trainata dal valore e non dai volumi, con margini in espansione e previsioni alzate per la seconda volta nell'anno: è questa la lettura che Deutsche Bank dà dei conti di Ferrari pubblicati ieri martedì 3 novembre.
L'analista Nicolai Kempf ha alzato il prezzo obiettivo da 460 a 465 euro, confermando il giudizio buy: rispetto ai 366,90 euro di oggi il target implica un potenziale di rialzo di circa il 27%, il più ampio tra le case d'affari che seguono il titolo.
Secondo la banca tedesca gli utili del terzo trimestre hanno superato le attese del 3%, grazie al contributo delle Special Series, alla progressiva espansione delle consegne della F80 e alla domanda sostenuta di personalizzazioni.
Deutsche Bank sottolinea inoltre che la Luce, la prima Ferrari completamente elettrica, risulta già interamente allocata per il 2027, con un portafoglio ordini che si estende fino al 2028, e che la casa di Maranello mostra una resilienza degli utili e una visibilità superiori a quelle degli altri marchi del lusso automobilistico.
I conti del terzo trimestre: margini e cassa oltre le stime
Nel terzo trimestre 2026 i ricavi netti sono saliti del 7% a 1,896 miliardi di euro (+10% a cambi costanti), appena sotto gli 1,905 miliardi del consenso di mercato riportato da Milano Finanza e sopra gli 1,89 miliardi stimati da Intesa Sanpaolo.
La sorpresa è arrivata dalla redditività: l'EBITDA è cresciuto del 12% a 753 milioni (consenso 746 milioni), con un margine del 39,7% dal 37,9% di un anno prima, e l'utile operativo è salito del 12% a 563 milioni contro i 554 milioni attesi, con un margine del 29,7%.
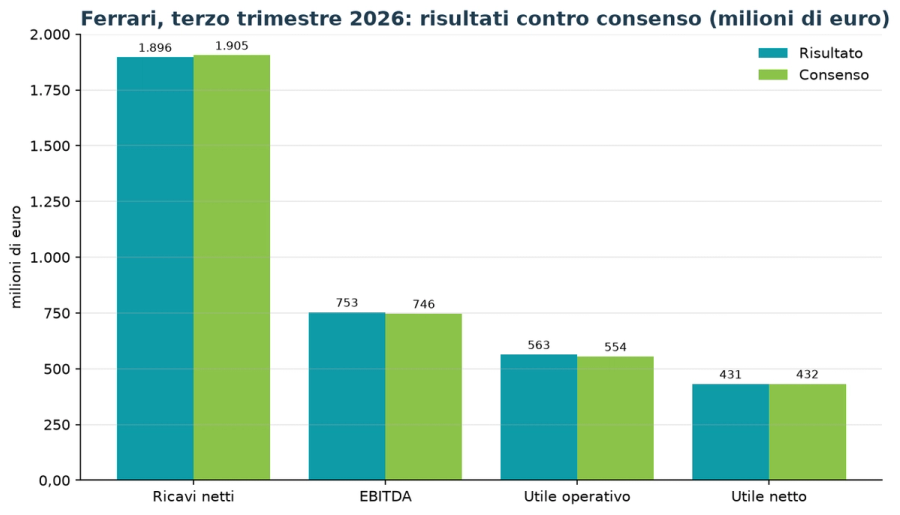
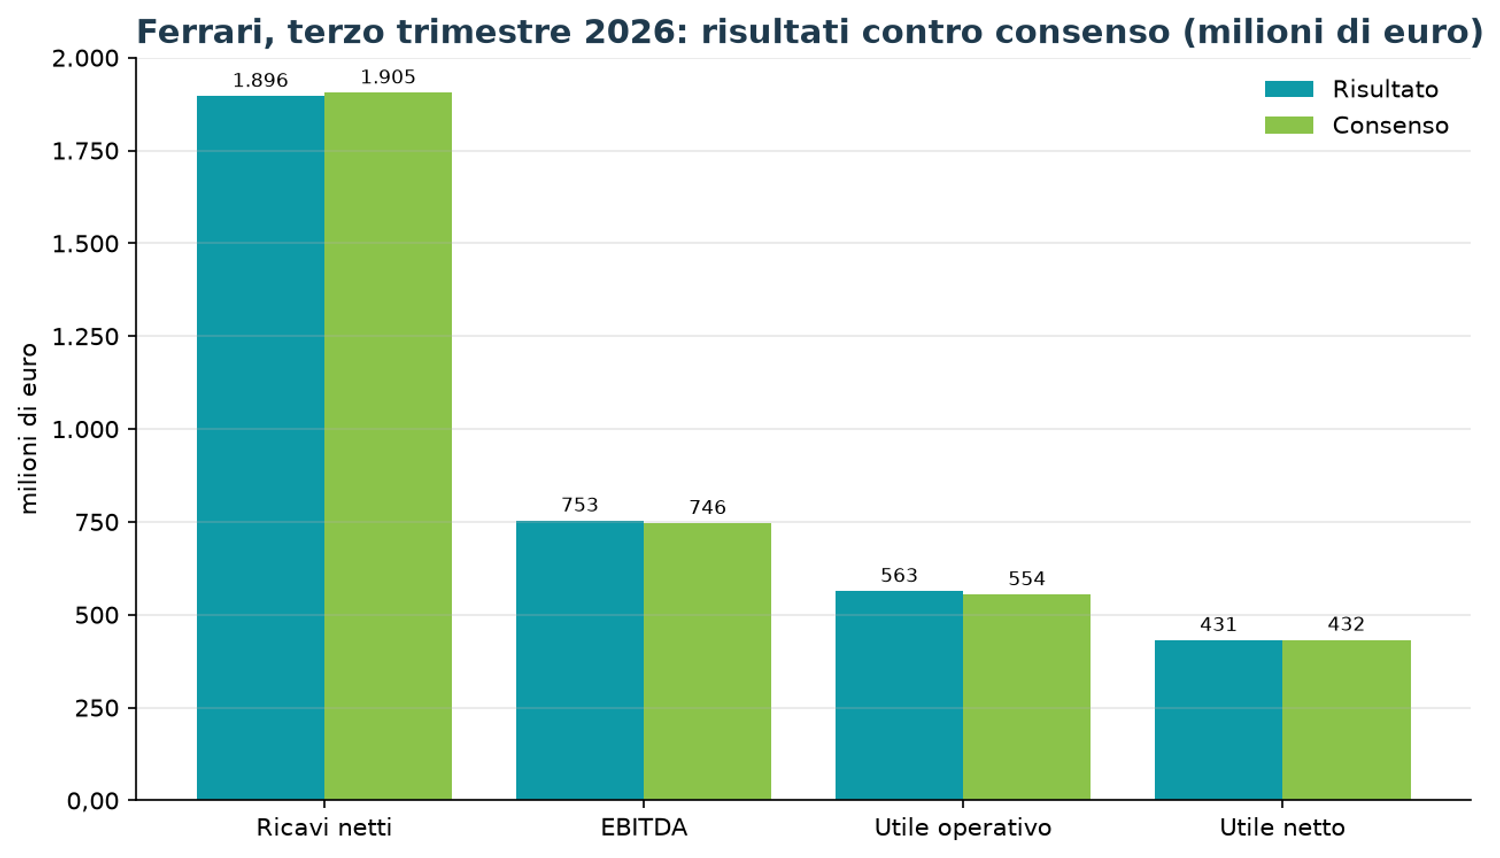
L'utile netto è aumentato del 13% a 431 milioni di euro, in linea con i 432 milioni del consenso, per un utile diluito per azione di 2,44 euro. Sul listino di New York l'utile rettificato di 2,81 dollari per azione ha battuto del 5,6% i 2,66 dollari del consenso raccolto da Zacks.
Il dato più forte è quello del flusso di cassa industriale, balzato del 43% a 567 milioni, che ha riportato il gruppo a una cassa industriale netta di 219 milioni dopo riacquisti di azioni proprie per 173 milioni nel trimestre.
Le consegne sono scese dell'1% a 3.368 vetture, in linea con le attese: la crescita è venuta tutta dal mix di prodotto e dalle personalizzazioni, che hanno superato il 21% dei ricavi da auto e ricambi contro un obiettivo precedente del 20%.
Guidance 2026 alzata per la seconda volta
Sulla scorta dei risultati il gruppo ha rivisto al rialzo gli obiettivi per l'intero 2026, già alzati in agosto con i conti del secondo trimestre.
- Ricavi netti: circa 7,65 miliardi di euro, da 7,60 miliardi
- EBITDA rettificato: almeno 3 miliardi, da 2,97 miliardi, con margine di almeno il 39,2% (dal 39%)
- Utile operativo rettificato: almeno 2,285 miliardi, da 2,26 miliardi, con margine di almeno il 29,8%
- Utile diluito per azione rettificato: almeno 9,85 euro, da 9,68 euro
- Flusso di cassa industriale: fino a 1,65 miliardi, da almeno 1,55 miliardi
Alla base della revisione ci sono personalizzazioni più forti del previsto, un impatto dei cambi meno sfavorevole al netto delle coperture e l'ipotesi del secondo posto nel mondiale di Formula 1.
«Il nostro portafoglio ordini si estende ormai al 2028 e da qui a fine anno abbiamo ancora due lanci in programma», ha dichiarato l'amministratore delegato Benedetto Vigna, che ha indicato nelle consegne della F80 e nelle personalizzazioni guidate dalla famiglia 296 Speciale i motori della crescita.
Gli altri analisti: JP Morgan e RBC alzano i target
Deutsche Bank non è sola: dopo i conti JP Morgan ha portato il prezzo obiettivo da 380 a 420 euro con giudizio overweight, mentre RBC lo ha ritoccato da 430 a 435 euro confermando outperform.
Alla vigilia dei risultati Bank of America aveva invece limato il target a 395 euro da 400, con giudizio buy, giudicando il trimestre un catalizzatore poco significativo ma vedendo per il 2027 una crescita dell'utile per azione del 15%.
Sul listino di New York il consenso di 12 analisti conta 7 giudizi strong buy, 4 buy e un solo hold, con un prezzo obiettivo medio di 455,24 dollari, circa il 10% sopra la chiusura di ieri a 414,47 dollari.
Per gli investitori il messaggio è che il premio di valutazione resta giustificato dalla crescita degli utili e dalla visibilità degli ordini: il titolo tratta a 37,4 volte gli utili degli ultimi dodici mesi e a 32,3 volte quelli attesi, multipli elevati ma inferiori alla media dal 2023 secondo Bank of America.
Il titolo in Borsa: ritracciamento dopo il balzo della vigilia
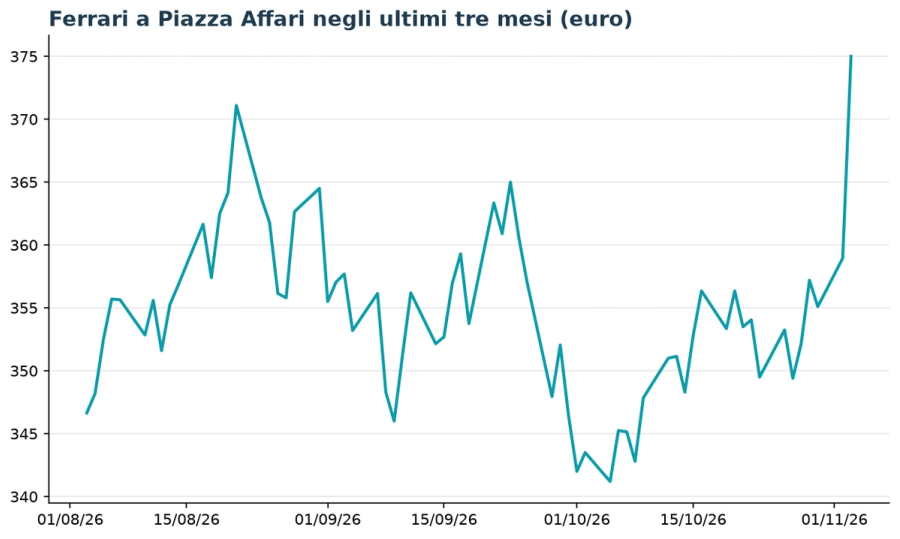
A Piazza Affari, le azioni Ferrari scambiano alle 9:58 di oggi mercoledì 4 novembre a 365,80 euro, in calo del 2,45%, dopo il +4,47% di ieri a 375 euro, massimo dell'anno in chiusura.
La seduta dei conti era stata molto volatile: subito dopo la pubblicazione il titolo era sceso fino a 341,90 euro (-4,7%), per poi rimbalzare nel pomeriggio fino a 375,60 euro e chiudere ai massimi.
A New York le azioni hanno chiuso ieri a 414,47 dollari (+2,82%), sopra la media mobile a 50 giorni (402,75 dollari) e a 200 giorni (369,43 dollari), a poco più del 5% dal massimo delle 52 settimane di 437,15 dollari.
L'indice di forza relativa a 14 giorni sul listino milanese è salito a 74,5, in zona di ipercomprato: un segnale che aiuta a spiegare le prese di profitto di oggi e suggerisce che la strada verso i target più ambiziosi degli analisti potrebbe passare da una fase di consolidamento.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!