Ferrari, gli analisti alzano i target dopo i conti: il consenso insegue il titolo
Dopo un terzo trimestre sopra le attese e il secondo rialzo della guidance 2026, le principali case d'affari hanno rivisto al rialzo i prezzi obiettivo sulla casa di Maranello, mentre il consenso di inizio settimana lasciava al titolo un margine inferiore al 5%. Il confronto tra giudizi e stime aggiornate, con il quadro tecnico e fondamentale del titolo.
Indice dei contenuti
Una raffica di revisioni dopo la trimestrale
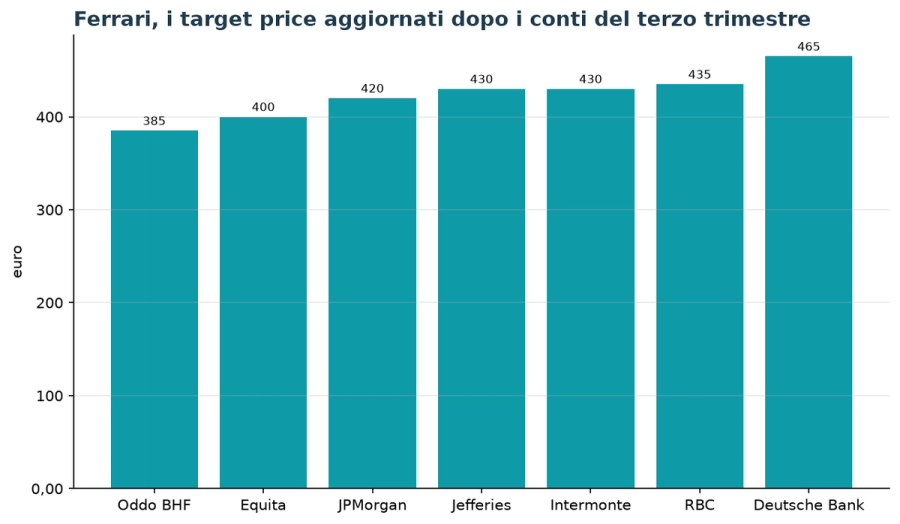
I conti del terzo trimestre hanno rimesso in moto i modelli degli analisti su Ferrari, con una serie di ritocchi al rialzo dei prezzi obiettivo arrivati tra martedì 3 e mercoledì 4 novembre.
Le revisioni censite da Money.it nella sua analisi sui 40 titoli del Ftse Mib, pubblicata ieri giovedì 5 novembre, sono tutte nella stessa direzione:
- JP Morgan (analista Jose Asumendi): giudizio overweight, target da 380 a 420 euro
- Jefferies: buy, target da 400 a 430 euro
- RBC Capital: outperform, target da 430 a 435 euro
- Deutsche Bank: buy, target da 460 a 465 euro, il più alto tra i broker
- Oddo BHF: resta neutral, ma alza il target da 335 a 385 euro
A questi si aggiungono Equita, che indica 400 euro, e Intermonte, che ha confermato outperform con obiettivo a 430 euro.
Jefferies, nella nota riportata da MarketScreener, stima 13.490 consegne nel 2026 e ricavi a 7,68 miliardi, con un utile per azione a 9,95 euro; nello scenario più favorevole il broker vede il titolo a 490 euro, in quello peggiore a 330.
Il consenso più ampio del listino, ma con poco margine
Il paradosso di Ferrari è che il titolo più amato dagli analisti di Piazza Affari è anche uno di quelli con meno spazio di rialzo sulla carta.
Secondo il consenso Bloomberg al 2 novembre, elaborato da Money.it, la casa di Maranello è seguita da 31 analisti, di cui 25 con giudizio buy (l'81%) e uno solo con sell: il target medio di 400,9 euro distava appena il 4,8% dalla chiusura di mercoledì 4 novembre a 382,55 euro.
Il potenziale ridotto dipende però da un consenso rimasto indietro: quasi tutte le nuove stime superano la media di inizio settimana, e Money.it si aspetta che il margine torni almeno in parte ad allargarsi.
Ai prezzi di oggi, venerdì 6 novembre, il target di Deutsche Bank implica un rialzo di circa il 26%, quello di RBC del 18%, Jefferies del 17% e JPMorgan del 14%; perfino l'obiettivo di Oddo BHF, l'unica casa neutrale tra quelle citate, resta sopra la quotazione attuale.
I conti che hanno spinto le stime
Il trimestre di Ferrari è stato quello della redditività: ricavi in linea con le attese, ma margini sopra il consenso e seconda revisione al rialzo della guidance nell'anno.
Tra luglio e settembre i ricavi sono saliti del 7% a 1,896 miliardi di euro (+10% a cambi costanti), l'EBITDA del 12% a 753 milioni con margine al 39,7% (dal 37,9%) e l'utile netto del 13% a 431 milioni, con 3.368 vetture consegnate contro le 3.401 di un anno prima.
Il free cash flow industriale è balzato del 43% a 567 milioni, mentre le personalizzazioni hanno superato il 21% dei ricavi da auto e ricambi, oltre l'obiettivo del 20% fissato dalla società.
La guidance 2026 sale a ricavi di circa 7,65 miliardi (da 7,6), EBITDA adjusted di almeno 3 miliardi (da 2,97), EBIT adjusted di almeno 2,285 miliardi, utile diluito adjusted per azione di almeno 9,85 euro (da 9,68) e flusso di cassa industriale fino a 1,65 miliardi.
«Il nostro portafoglio ordini raggiunge ora il 2028 e quest'anno abbiamo ancora due lanci in programma», ha dichiarato l'amministratore delegato Benedetto Vigna.
Il titolo in Borsa e il quadro tecnico
Dopo la corsa seguita ai conti, il titolo oggi arretra: alle 14:40 di venerdì 6 novembre Ferrari scambia a 369,15 euro, in calo del 2,16% rispetto alla chiusura di ieri a 377,30 euro, dopo un minimo di seduta a 366,35 e un'apertura a 376.
La settimana resta comunque positiva: dai 358,95 euro di lunedì 2 novembre il titolo era salito a 375 martedì (+4,47%) e a 382,55 mercoledì, toccando ieri un nuovo massimo a 52 settimane a 390,70 euro prima di ripiegare.
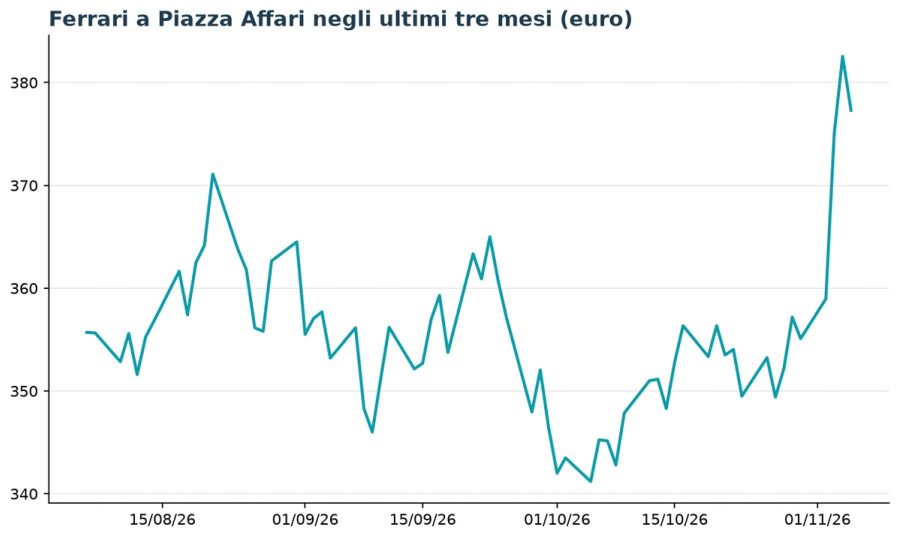
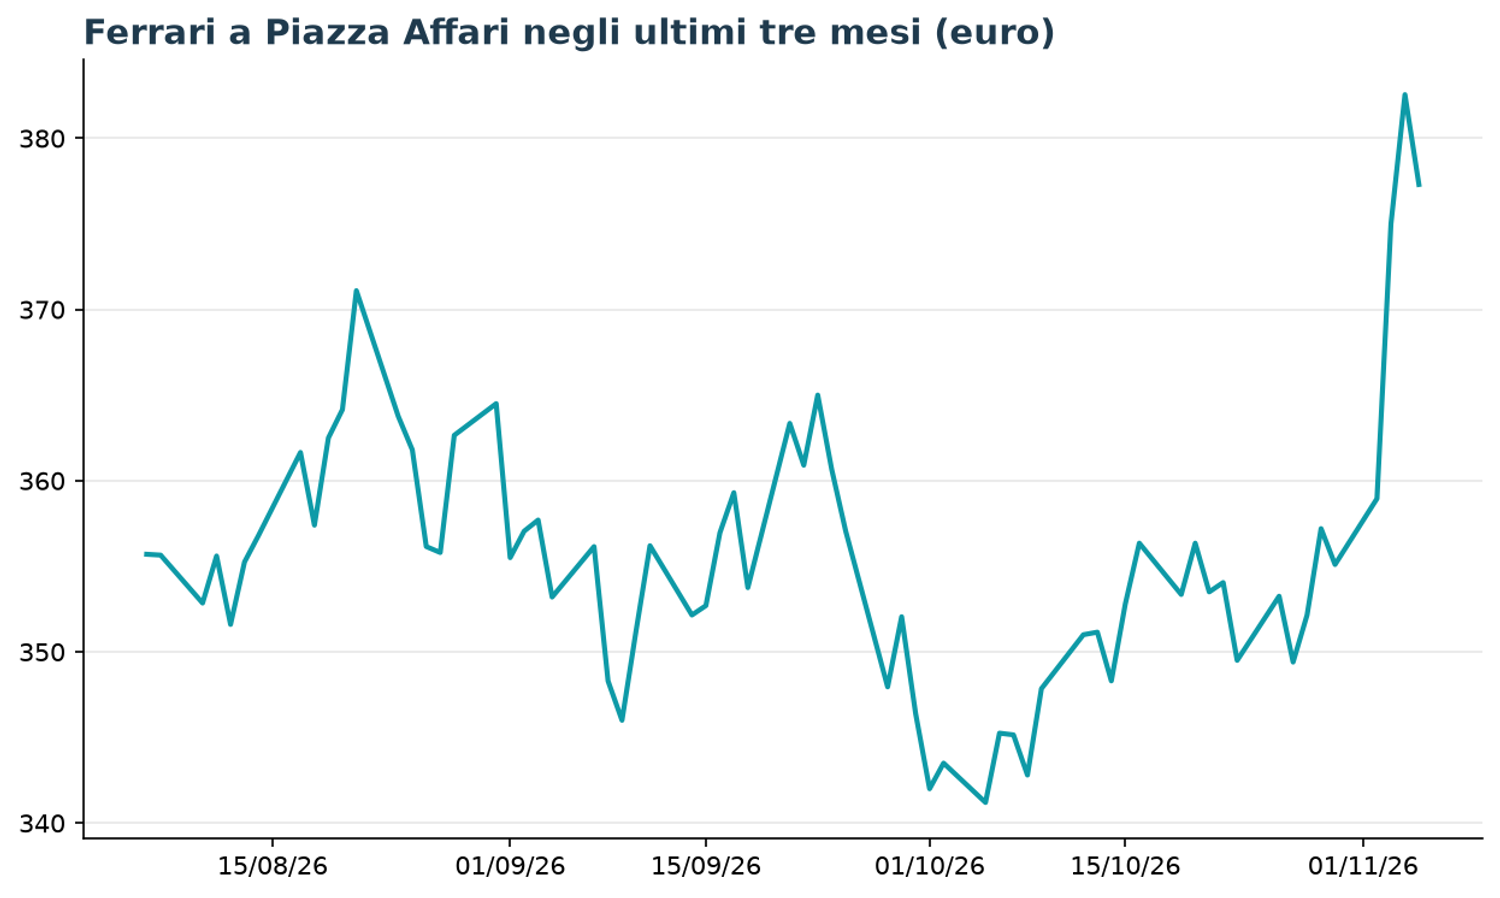
Sul piano tecnico la tendenza resta rialzista: il prezzo si mantiene sopra la media mobile a 50 giorni (354,20 euro) e a 200 giorni (321,61 euro), con il minimo annuale a 265,97 euro ormai lontano.
Sul fronte fondamentale la capitalizzazione è di circa 65 miliardi di euro, il rapporto prezzo/utili è di circa 39 sugli ultimi dodici mesi e di circa 33 sugli utili attesi per il prossimo anno, con un rendimento del dividendo dello 0,94%: la valutazione resta il punto delicato, con un multiplo intorno a 37 volte l'utile 2026 indicato nella guidance.
Cosa significa per gli investitori
Il messaggio delle case d'affari è univoco sulla qualità del business, meno sul prezzo da pagare.
I target aggiornati tra 385 e 465 euro lasciano un margine a doppia cifra per i broker più ottimisti, ma la distanza tra la stima di Oddo BHF e quella di Deutsche Bank, 80 euro, misura quanto pesi la valutazione nel giudizio finale.
Come ricorda Money.it, un consenso schiacciante non garantisce un ampio margine di rialzo: le società più apprezzate dagli analisti raramente si trovano a sconto, e i target tendono a inseguire i prezzi più che ad anticiparli.
Per chi ha già il titolo in portafoglio le revisioni sono una conferma; per chi valuta l'ingresso, la seduta odierna di prese di profitto mostra che a quasi 40 volte gli utili il mercato chiede a Maranello di continuare a battere le attese a ogni trimestre.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
