Leonardo: ordini record, margini in crescita e il mercato premia la svolta industriale
Una trimestrale che rafforza la trasformazione di Leonardo: ordini in forte crescita, redditività in miglioramento e un backlog che supera i 56 miliardi di euro confermano il pieno inserimento nel superciclo globale della difesa. Dall’elettronica avanzata al cyber, passando per aeronautica e programmi NATO, Leonardo saluta Cingolani con una struttura sempre più integrata e ad alto valore aggiunto. Ma dietro i numeri record si apre anche una partita strategica decisiva: trasformare l’enorme portafoglio ordini in produzione, margini e cassa in un contesto geopolitico sempre più complesso.
Indice dei contenuti
I numeri del trimestre e i vari business
Leonardo archivia il primo trimestre 2026 con numeri che confermano una trasformazione ormai evidente: il gruppo non è più percepito soltanto come un conglomerato industriale della difesa, ma come una piattaforma integrata capace di operare lungo tutta la catena della sicurezza, dall’elettronica ai sistemi terrestri, fino a cyber, spazio e piattaforme multi-dominio.
Come si legge nel commento di Gabriel Debach, market analyst di eToro, i numeri sono solidi e, soprattutto, qualitativamente convincenti. Gli ordini salgono del 31% a €9 miliardi, con un book-to-bill di circa 2x. In pratica, per ogni euro fatturato Leonardo acquisisce due euro di nuovo business. In un settore come quello della difesa, dove il backlog rappresenta visibilità industriale e stabilità futura, spiega Debach, è probabilmente il dato più importante dell’intera trimestrale. Il portafoglio ordini supera infatti €56,8 miliardi, oltre due anni e mezzo di copertura produttiva.
Buona anche la qualità della crescita. L’EBITA sale del 33% a €281 milioni, molto più rapidamente dei ricavi (+6,9%). È il segnale più evidente della leva operativa che il gruppo sta iniziando a esprimere. Come si legge nella nota di eToro, Leonardo non sta semplicemente beneficiando dell’aumento della domanda globale di difesa, sta migliorando il proprio mix industriale e la propria redditività. Il ROS sale dal 5,1% al 6,3%, con un’espansione di 120 basis point che conferma un progressivo spostamento verso business più profittevoli.
A guidare il miglioramento resta soprattutto l’Elettronica per la Difesa, cuore industriale del gruppo. Il segmento registra un ROS dell’11,6%, sostenuto da radar AESA, sensoristica avanzata, guerra elettronica, difesa missilistica e sistemi integrati. Non solo crescita quantitativa, evidenzia Debach, ma anche crescita ad alto valore aggiunto, in aree dove tecnologia, interoperabilità e software contano sempre di più.
Anche l’Aeronautica mostra però segnali che fino a poco tempo fa sembravano difficili da immaginare. Per anni Aerostrutture è stata uno dei principali punti deboli del gruppo, schiacciata dalla crisi del civile e dalle difficoltà della supply chain globale. Oggi il management parla apertamente di “parziali recuperi”, “maggiore saturazione dei siti produttivi” e “ripresa del mercato civile”. Il dato simbolico per Debach è il ritorno dell’EBITA in territorio positivo: da -€3 milioni nel primo trimestre 2025 a +€20 milioni nel 2026. Il ROS resta basso, al 2,1%, ma il cambio di direzione è evidente. Boeing, ATR e la filiera civile stanno lentamente tornando a normalizzarsi.
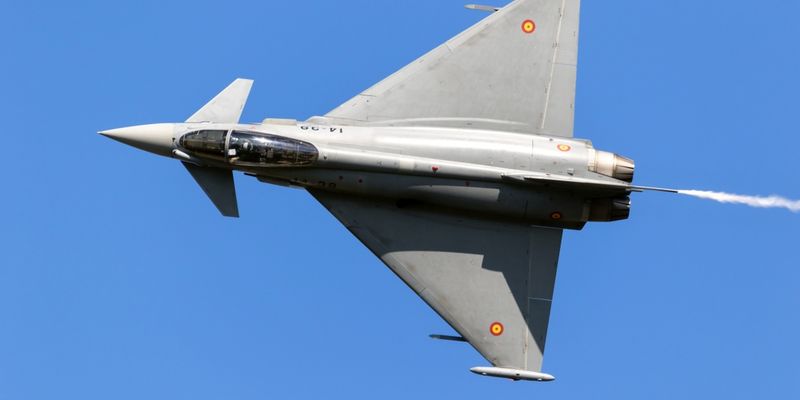
Il comparto Velivoli vive un vero superciclo. Gli ordini crescono del 148%, trainati da Eurofighter, M-346, C-27J e GCAP. Programmi che, osserva Debach, confermano il posizionamento di Leonardo all’interno del riarmo europeo e della crescente domanda NATO.
Anche il Cyber continua a crescere con logiche molto diverse rispetto ai business tradizionali della difesa. EBITA +36%, ROS al 7,5%, ordini +31%. È qui che, secondo Debach, emerge la volontà del gruppo di costruire un secondo motore strutturale, meno capital intensive e più legato a software, AI, cloud e sicurezza digitale.
La reazione del mercato e il futuro dopo Cingolani
La risposta del mercato è positiva (titolo a +2% circa a Piazza Affari), nonostante un approccio volutamente prudente che ieri aveva invece affossato Ferrari.


Come si legge nella nota di eToro, l’upside rispetto alla guidance potrebbe tuttavia arrivare da IDV, dove i numeri non sono piccoli: +€1,1 miliardi ricavi, +€120 milioni EBITA, +€220 milioni FOCF in nove mesi.
Eppure, dietro la forza dei comunicati, emergono anche interrogativi strategici molto più profondi. Perché la vera discussione attorno a Leonardo oggi non riguarda tanto la qualità dei risultati trimestrali, quanto la direzione industriale che il gruppo dovrà prendere nei prossimi anni.
Oggi è l'ultimo giorno di Roberto Cingolani come ceo del gruppo, da domani prenderà il suo posto Lorenzo Mariani. Cingolani lascia infatti un’azienda con risultati record, backlog ai massimi storici, margini in miglioramento e una capitalizzazione di mercato cresciuta di oltre il 400% dalla sua nomina del maggio 2023, da circa 5 miliardi di euro agli attuali 30 miliardi. È difficile leggere il possibile cambio di vertice come una bocciatura industriale o finanziaria. Piuttosto, spiega Debach, sembra il riflesso di un cambio di priorità imposto dal contesto geopolitico.
Intanto, nonostante le turbolenze interne alla governace del gruppo italiano, dal 27 febbraio, con il riaccendersi delle tensioni in Medio Oriente, Leonardo perde circa il 3,5%, ma la correzione appare decisamente più contenuta rispetto ai peer europei della difesa: Rheinmetall e Kongsberg cedonoe circa il 14%, Indra e Fincantieri quasi il 17%.
Il superciclo della difesa oggi aiuta tutti i player europei. Come conclude Debach, la vera differenza, nei prossimi anni, la farà la capacità di trasformare backlog in produzione, margini e soprattutto cassa. Execution industriale, integrazione IDV, gestione della supply chain e conversione del capitale circolante restano probabilmente le variabili più importanti da monitorare.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
