Petrolio e gas naturale, nuove stime sui prezzi fino al 2030 con la guerra in Medio Oriente

La guerra in Medio Oriente continua a ridisegnare gli equilibri energetici globali. Petrolio più caro, scorte in calo e gas europeo sotto pressione spingono a rivedere le previsioni sui prezzi fino al 2028. Ma tra domanda cinese, produzione americana e nuove infrastrutture canadesi, il mercato si prepara a una normalizzazione tutt'altro che lineare.
Indice dei contenuti
Petrolio e guerra in Medio Oriente
La persistenza del conflitto in Medio Oriente continua a pesare sulle prospettive del mercato energetico mondiale. Le difficoltà nei trasporti attraverso lo Stretto di Hormuz, la riduzione delle esportazioni di greggio e prodotti raffinati e la necessità di ricostituire le scorte hanno indotto S&P Global Ratings (S&P) a rivedere al rialzo le ipotesi sui prezzi del petrolio per il resto del 2026 e per il 2027. L'agenzia di rating ha aumentato di 5 dollari al barile la propria previsione sul West Texas Intermediate per gli ultimi mesi del 2026, portandola a 95 dollari, e di 10 dollari quella sul Brent, ora fissata a 105 dollari al barile. Per il 2027, le nuove ipotesi indicano un WTI a 80 dollari e un Brent a 85 dollari, entrambi superiori di 5 dollari alle precedenti valutazioni. Le stime per il 2028 e gli anni successivi restano invece invariate: 60 dollari per il greggio americano e 65 dollari per quello europeo, livelli confermati anche per il 2029 e dal 2030 in avanti. La revisione sostituisce il precedente aggiornamento pubblicato l'8 settembre 2026 e riflette una combinazione di fattori che continua a rendere difficile prevedere la direzione dei prezzi nel breve termine.
La guerra ha compromesso una parte dei flussi energetici provenienti dal Golfo Persico, ma il sistema internazionale di approvvigionamento ha dimostrato una capacità di adattamento superiore a quella che si sarebbe potuta temere nelle fasi più acute della crisi. I volumi di greggio che attraversano Hormuz restano infatti ben al di sopra dei minimi registrati nel maggio 2026. La previsione centrale di S&P Global Ratings considera però interruzioni e limitazioni dei traffici nello Stretto di Hormuz per tutto il 2027. Il conflitto potrebbe alternare fasi di distensione diplomatica a nuove escalation, in un contesto nel quale l'Iran ha prospettato risposte aggressive a eventuali attacchi e le principali parti coinvolte non hanno ancora mostrato concessioni sufficienti a favorire una soluzione stabile. Ne deriva un mercato nel quale la volatilità potrebbe rimanere elevata anche nel prossimo anno, con oscillazioni simili a quelle osservate nel 2026. Il rischio riguarda non soltanto il greggio, ma anche i prodotti raffinati, il trasporto marittimo e i flussi di gas naturale liquefatto, che potrebbero restare inferiori ai livelli precedenti la guerra per tutto il 2027.
Le stime sui prezzi non devono essere confuse con previsioni puntuali sull'andamento quotidiano delle quotazioni. S&P le utilizza anche nelle proprie valutazioni del merito creditizio delle società energetiche, per verificare la capacità delle imprese di sostenere oscillazioni dei flussi di cassa e mantenere profili finanziari adeguati. Per i produttori petroliferi con rating investment grade e per quelli prossimi a questa categoria, l'agenzia mantiene infatti parametri marginali di riferimento più prudenti: 50 dollari al barile per il WTI, 55 dollari per il Brent, 2,75 dollari per milione di Btu per l'Henry Hub e 8 dollari per il TTF. Questi livelli costituiscono riferimenti per l'analisi del rischio finanziario, distinti dalle ipotesi sui prezzi di mercato. Il metodo è approfondito nel documento dell'agenzia pubblicato il 20 aprile 2023 sulle modalità di formulazione, utilizzo e revisione delle ipotesi relative alle materie prime. La stessa S&P sottolinea che l'incertezza sulla durata e sull'intensità della guerra rimane molto elevata. Le conseguenze potenziali si estendono dai prezzi delle commodity alle catene di approvvigionamento, dall'attività economica alle condizioni del credito. Le ipotesi centrali potranno quindi essere riviste al mutare dello scenario geopolitico.
Cina e scorte mondiali di greggio
La domanda cinese rappresenta una delle variabili decisive per comprendere l'evoluzione del mercato petrolifero. Nei mesi iniziali della crisi, la debolezza delle importazioni marittime della Cina aveva contribuito a limitare l'aumento delle quotazioni nonostante le difficoltà nello Stretto di Hormuz. La situazione è cambiata nella seconda metà del 2026, quando il recupero degli acquisti cinesi si è sommato all'intensificazione degli attacchi, favorendo una nuova crescita dei prezzi. Secondo i dati dell'Energy Information Administration statunitense, citati da S&P, nel terzo trimestre del 2026 le importazioni cinesi di greggio hanno raggiunto in media 8,8 milioni di barili al giorno, in aumento del 9% rispetto al trimestre precedente. Il livello resta però distante dai circa 12 milioni di barili giornalieri registrati nel quarto trimestre del 2025. La Cina si sta avvicinando alla quantità di importazioni necessaria a stabilizzare le proprie riserve petrolifere, stimate tra 1,2 e 1,4 miliardi di barili. Secondo S&P, per impedire un'ulteriore diminuzione delle scorte servirebbero acquisti marittimi compresi tra 9 e 9,5 milioni di barili al giorno. Questa soglia assume particolare importanza per le prospettive dei prezzi. Un aumento delle importazioni cinesi potrebbe sostenere la domanda internazionale proprio mentre il mercato deve fare i conti con una disponibilità di petrolio ancora limitata. Al tempo stesso, prezzi elevati e costi di trasporto molto alti potrebbero rallentare la crescita degli acquisti.
La pressione non riguarda soltanto la Cina. Dall'inizio della guerra con l'Iran, secondo le stime di S&P Global Energy, le scorte mondiali di greggio e prodotti petroliferi sono diminuite di circa 589 milioni di barili, con un ritmo medio di riduzione prossimo a 3 milioni di barili al giorno. Le riserve commerciali e strategiche hanno permesso di assorbire una parte importante dello shock iniziale dell'offerta, ma questo processo ha progressivamente ridotto i margini di sicurezza del sistema energetico. Un prelievo dalle scorte di tale entità non può proseguire indefinitamente. Per questo motivo, lo scenario centrale prevede una graduale stabilizzazione delle riserve, seguita dall'avvio della loro ricostituzione nel 2027, con un processo che potrebbe prolungarsi nel 2028. La velocità del recupero dipenderà dalle quotazioni petrolifere e dai costi dei noli marittimi, particolarmente importanti per i Paesi asiatici. Scorte più basse significano anche una minore capacità di assorbire nuove interruzioni dell'offerta. Un'ulteriore escalation geopolitica potrebbe quindi provocare aumenti dei prezzi più marcati rispetto a quelli che si registrerebbero in presenza di riserve abbondanti.
Sul fronte della domanda, i prezzi elevati dei prodotti raffinati stanno già producendo effetti significativi. S&P prevede che nel 2026 i consumi mondiali di prodotti petroliferi raffinati si riducano di 2 milioni di barili al giorno, soprattutto a causa delle forti tensioni sul diesel. La normalizzazione attesa per il 2027 dovrebbe favorire un recupero di 1,2 milioni di barili giornalieri, seguito da un ulteriore incremento di 800.000 barili nel 2028. Si tratterebbe di una ripresa progressiva, non di un ritorno immediato alle condizioni precedenti la guerra. L'aumento delle esportazioni medie dal Medio Oriente, insieme a un possibile allentamento delle interruzioni nella raffinazione russa, potrebbe contribuire a migliorare l'equilibrio tra domanda e offerta. I costi del trasporto marittimo e le difficoltà residue nella produzione e nella distribuzione continueranno però a frenare il processo. Le condizioni meteorologiche invernali rappresentano un'altra variabile importante, soprattutto nei Paesi che affrontano la stagione fredda con scorte ridotte. Per S&P, il riequilibrio del mercato petrolifero mondiale dovrebbe prendere forma gradualmente entro il 2028, dopo diversi trimestri nei quali prezzi e disponibilità di prodotto continueranno a risentire delle conseguenze della guerra.
Petrolio canadese e costi dei trasporti
Uno degli effetti meno immediati della crisi energetica riguarda il petrolio pesante canadese. L'aumento eccezionale dei costi di trasporto marittimo, la concorrenza del greggio venezuelano e alcune interruzioni nelle raffinerie americane hanno provocato un forte ampliamento dello sconto applicato al Western Canadian Select rispetto al WTI. S&P ha rivisto il differenziale WCS a 30 dollari al barile per il resto del 2026, contro i 13 dollari della precedente ipotesi. Per il 2027 lo sconto atteso sale a 20 dollari, rispetto ai 15 dollari stimati in precedenza. Dal 2028 in avanti, l'agenzia mantiene un differenziale di 15 dollari al barile, confermato anche per il 2029 e dal 2030 in poi. Il peggioramento delle condizioni di mercato è stato particolarmente evidente tra settembre e ottobre, quando il WCS è stato scambiato mediamente a oltre 25 dollari al barile sotto il WTI. Il movimento interrompe una fase di relativa stabilità iniziata con l'entrata in funzione, nel maggio 2024, del progetto Trans Mountain Expansion, che aveva aggiunto 390.000 barili giornalieri di capacità di trasporto verso la costa occidentale canadese. Dopo l'avvio dell'espansione, lo sconto del WCS si era generalmente mantenuto tra 10 e 15 dollari al barile. Prima dell'intervento, il differenziale si collocava più frequentemente intorno ai 20 dollari, con episodi di ampliamento fino a 25-35 dollari.
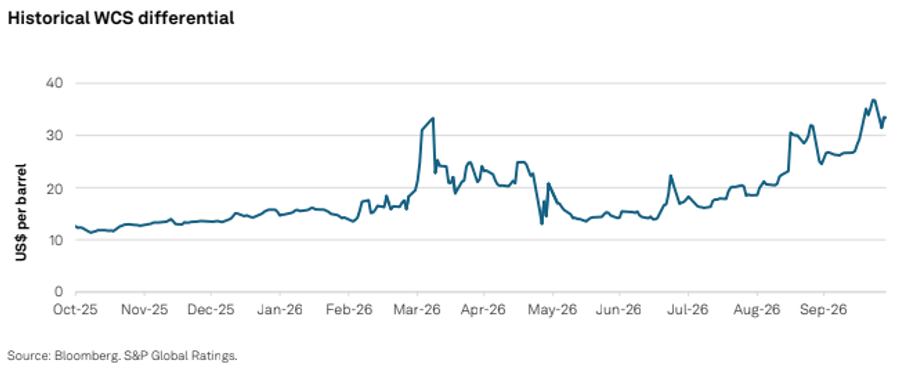
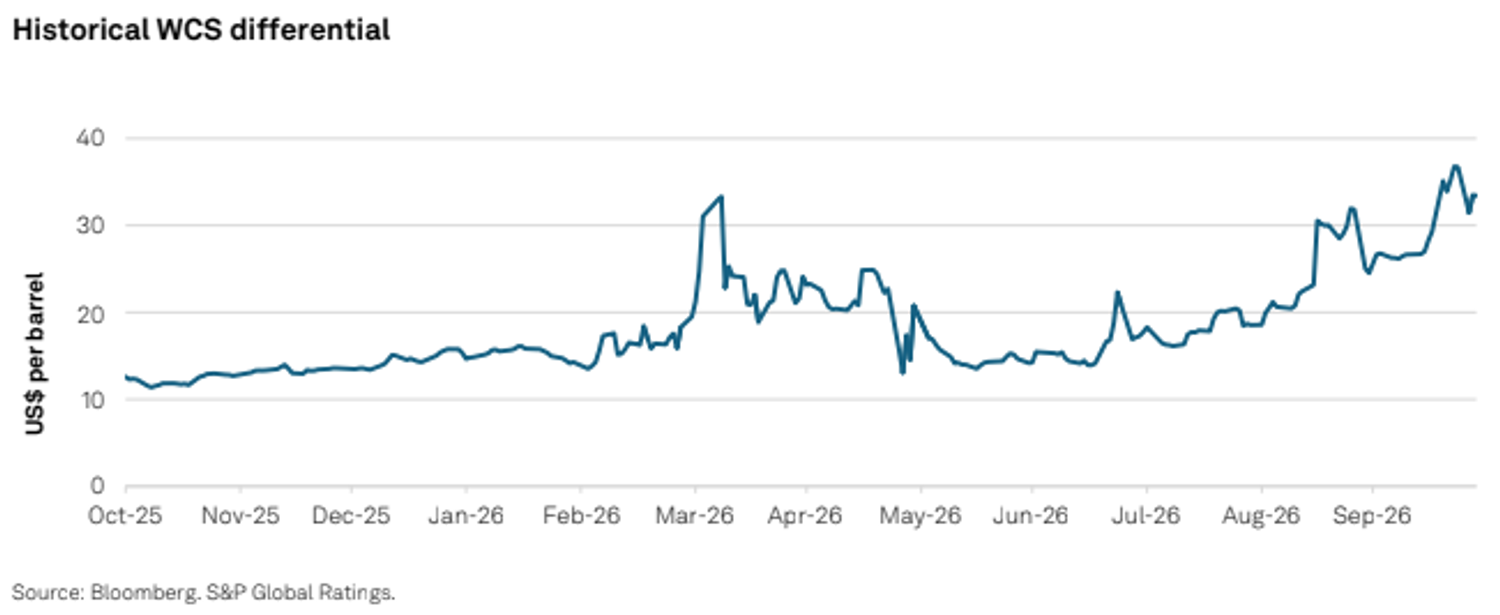
Il grafico qui sopra mostra l'andamento storico del differenziale del petrolio canadese, evidenziando l'ampliamento registrato nel 2026.
La causa principale del recente peggioramento è rappresentata dai costi eccezionalmente elevati del trasporto marittimo, che hanno colpito soprattutto il greggio canadese riesportato dal Golfo del Messico verso i mercati asiatici. All'inizio di ottobre, il costo di noleggio di una grande petroliera VLCC per la rotta tra il Golfo americano e l'Asia ha raggiunto circa 40 dollari al barile, contro i 4-7 dollari abituali prima dell'inizio della guerra con l'Iran. Un aumento di questa portata ha costretto i venditori di greggio canadese a concedere sconti molto consistenti per compensare le spese di trasporto, riducendo il ricavo netto dei produttori dell'Alberta. Le riesportazioni di petrolio canadese dal Golfo americano si sono così azzerate nei mesi di settembre e ottobre, perché il costo del viaggio ha reso queste operazioni economicamente non sostenibili. In precedenza, il canale delle riesportazioni dagli Stati Uniti rappresentava uno sbocco importante per il petrolio canadese diretto verso i mercati internazionali, oltre la capacità dei terminali di esportazione nazionali. La situazione è stata aggravata dal ritorno del greggio pesante venezuelano nelle raffinerie del Golfo americano, dopo anni di assenza. Secondo S&P, le esportazioni venezuelane verso gli Stati Uniti sono aumentate da circa 125.000 barili al giorno a gennaio a 600.000 in ottobre, introducendo una concorrenza diretta per il petrolio pesante canadese.
Anche il beneficio offerto dall'oleodotto Trans Mountain, unico collegamento tra il Canada occidentale e il Pacifico, è stato parzialmente limitato dall'aumento dei noli marittimi. A questi fattori si sono aggiunti gli interventi di manutenzione nelle raffinerie del Midwest statunitense, un mercato che assorbe circa il 65% delle esportazioni petrolifere canadesi. Nel settembre 2026, il tasso medio di utilizzo di questi impianti è sceso intorno all'85%, il livello più basso dell'anno, dopo aver superato il 100% in agosto secondo i dati riportati nel documento. Nello stesso periodo, anche alcuni impianti canadesi, tra cui Syncrude e l'unità di upgrading Horizon di Canadian Natural Resources, sono stati interessati da manutenzioni. Un ulteriore elemento di pressione deriva dall'ampliamento del differenziale tra greggi leggeri e pesanti nel Golfo americano. La forte domanda di diesel ha favorito le raffinerie in grado di utilizzare petrolio leggero e a basso contenuto di zolfo, più adatto a massimizzare la produzione di questo carburante. La combinazione di questi fattori ha contribuito a penalizzare il greggio canadese, pur in un contesto di quotazioni internazionali del petrolio elevate.
Le prospettive potrebbero migliorare nel corso del 2027, quando S&P si attende un ritorno graduale dei costi di trasporto e dei differenziali tra qualità di greggio verso livelli più vicini alle medie storiche. Il recupero dovrebbe essere sostenuto anche dall'espansione della capacità di esportazione del Canada occidentale. Trans Mountain prevede di aggiungere circa 90.000 barili giornalieri di capacità entro la fine del 2026 attraverso l'utilizzo di additivi per ridurre l'attrito nei condotti. La società ha inoltre presentato al regolatore energetico canadese una richiesta per un progetto di ottimizzazione della linea principale, destinato ad aggiungere altri 210.000 barili al giorno entro la fine del 2028. Enbridge ha approvato un primo progetto di ottimizzazione della propria rete principale, che dovrebbe aumentare la capacità di circa 150.000 barili giornalieri nel 2027, oltre a un incremento di 100.000 barili sulla linea Flanagan South verso Cushing. La società ha inoltre autorizzato il progetto Southern Illinois Connector, che dovrebbe mettere a disposizione circa 100.000 barili al giorno di nuova capacità contrattualizzata a lungo termine dall'Alberta al Golfo americano. Di questi, 30.000 barili giornalieri sarebbero incrementali grazie all'espansione dell'oleodotto Express-Platte prevista nel 2028. Altri interventi restano nella fase progettuale. South Bow e Bridger Pipeline hanno proposto collegamenti che, se approvati, potrebbero creare una nuova infrastruttura transfrontaliera con capacità compresa tra 450.000 e 550.000 barili al giorno entro la fine del 2028. Più lontana nel tempo appare invece la proposta Pacific Link dell'Alberta, che prevede il trasporto di circa un milione di barili giornalieri da Edmonton a un nuovo terminale marittimo nella Columbia Britannica. L'entrata in funzione non è prevista prima dei primi anni Trenta.
Gas americano e produzione in crescita
Il mercato statunitense del gas naturale presenta caratteristiche molto diverse da quello petrolifero. Nonostante la crescita della domanda attesa dai terminali di esportazione di GNL e dai data center, la produzione continua ad aumentare a un ritmo tale da contenere i prezzi. Per questa ragione, S&P ha ridotto la propria ipotesi sul prezzo dell'Henry Hub per il 2027 da 3,25 a 3 dollari per milione di Btu. Le altre stime restano invariate: 3 dollari per il resto del 2026 e 3,50 dollari dal 2028 in avanti, compresi il 2029 e gli anni successivi al 2030. Nei primi dieci mesi del 2026, fino al 31 ottobre, il prezzo medio dell'Henry Hub si è attestato a 3,49 dollari per milione di Btu. Il dato è stato sostenuto soprattutto dalle quotazioni molto elevate registrate a gennaio e febbraio, in concomitanza con le tempeste invernali. Nel solo gennaio, il prezzo medio ha raggiunto 7,72 dollari, mentre escludendo quel mese la media del periodo considerato sarebbe risultata appena superiore ai 3 dollari. Il mercato continua a beneficiare di livelli di stoccaggio elevati. Secondo i dati dell'Energy Information Administration, citati nel report, al 23 ottobre le riserve risultavano superiori di 38 miliardi di piedi cubi alla media degli ultimi cinque anni.
L'abbondanza dell'offerta costituisce il principale fattore di contenimento delle quotazioni. La produzione di gas naturale nei 48 Stati contigui degli Stati Uniti ha raggiunto nuovi massimi. Nell'agosto 2026, secondo i dati preliminari dell'EIA, la produzione di gas secco è arrivata a 3.591 miliardi di piedi cubi nel mese, equivalenti a 115,84 miliardi di piedi cubi al giorno. Si è trattato del diciottesimo mese consecutivo di crescita su base annua e del livello giornaliero più elevato dal 1973. La produzione nei bacini Marcellus e Haynesville è rimasta relativamente stabile, mentre il contributo del gas associato all'estrazione petrolifera nel Permian Basin ha continuato ad aumentare. Questo incremento è favorito dagli elevati prezzi del petrolio e dal potenziamento delle infrastrutture di trasporto. L'espansione del Gulf Coast Express e la prima fase del gasdotto Hugh Brinson hanno aggiunto complessivamente circa 2,1 miliardi di piedi cubi al giorno di capacità di trasporto verso est, contribuendo a rendere disponibile una maggiore quantità di gas.
L'aumento dell'offerta ha finora superato la crescita dei consumi, nonostante le aspettative di una domanda sostenuta dal GNL e dall'espansione dei data center. Per S&P, la disponibilità abbondante di gas potrebbe mantenere deboli le quotazioni dell'Henry Hub nel 2027. Le condizioni meteorologiche rappresentano la principale variabile di incertezza. Un inverno più rigido potrebbe determinare un incremento della domanda per riscaldamento, mentre le previsioni di una stagione complessivamente più mite negli Stati Uniti settentrionali potrebbero esercitare ulteriori pressioni sui prezzi. Per il 2028, l'agenzia di rating si attende invece una risalita delle quotazioni, sostenuta dall'espansione della domanda di gas naturale liquefatto.
Gas canadese e prospettive del mercato AECO
Il mercato canadese del gas naturale continua a risentire di un'offerta abbondante e di prezzi relativamente deboli, nonostante il contesto favorevole per alcune attività estrattive. S&P ha confermato tutte le proprie ipotesi di prezzo per il benchmark AECO, mantenendo una stima di 1 dollaro per milione di Btu per il resto del 2026, 1,50 dollari per il 2027 e 1,75 dollari dal 2028 in avanti. La debolezza del gas secco non impedisce però alle imprese che producono gas ricco di liquidi di beneficiare di condizioni economiche favorevoli. I prezzi elevati del petrolio sostengono infatti le quotazioni del condensato canadese, che generalmente segue l'andamento del WTI e in alcuni periodi può essere scambiato anche a premio. Il condensato è particolarmente importante per l'industria delle sabbie bituminose, perché viene miscelato al bitume per ridurne viscosità e densità e consentirne il trasporto attraverso gli oleodotti. Il Canada produce soltanto circa due terzi del condensato necessario a soddisfare la domanda interna, mentre la parte restante viene importata dagli Stati Uniti. Questa carenza strutturale, unita agli elevati prezzi del petrolio, continua a sostenere l'attività di perforazione orientata al gas ricco di liquidi. Il numero degli impianti di perforazione attivi risulta attualmente superiore di circa otto unità rispetto al 2025, una dinamica che S&P ritiene destinata a proseguire anche nel 2027.
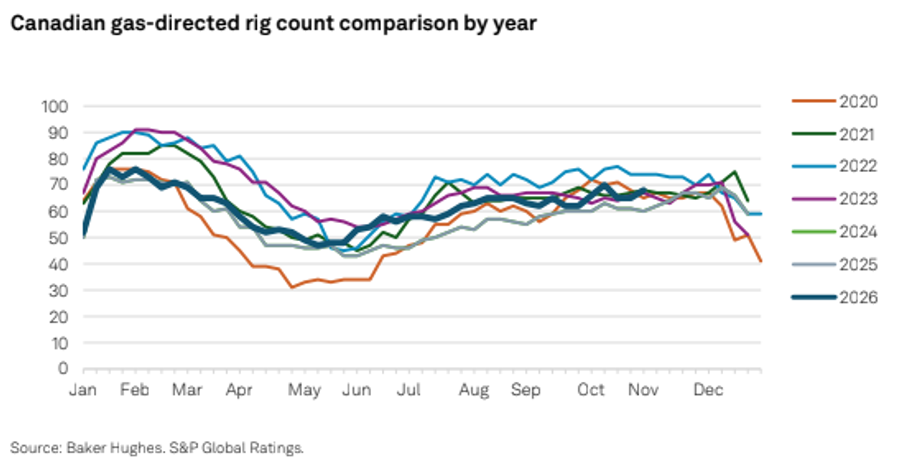
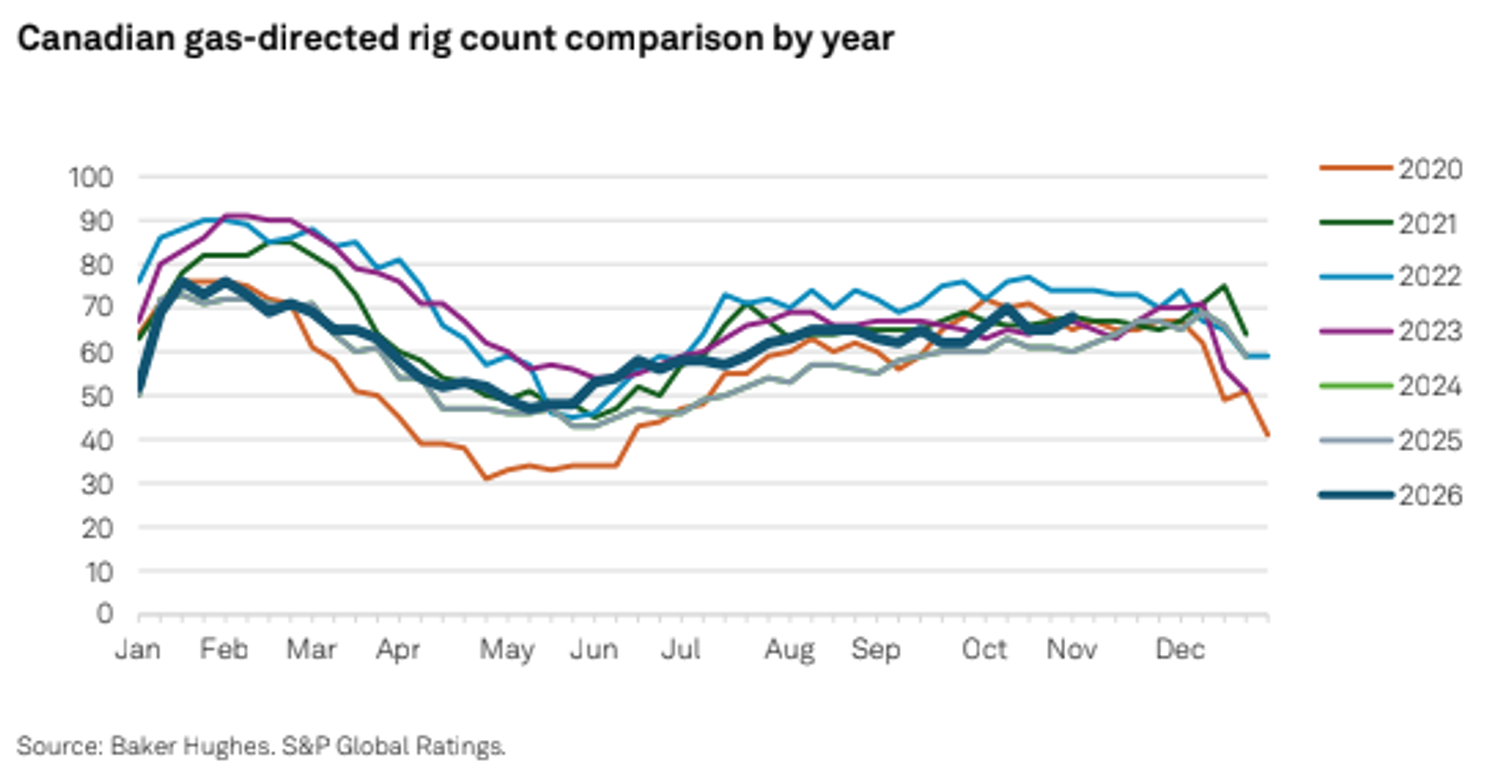
Il grafico qui sopra confronta il numero di impianti di perforazione canadesi orientati al gas nei diversi anni dal 2020 al 2026, evidenziando la tenuta dell'attività più recente.
L'aumento della produzione contribuisce però a mantenere elevata l'offerta complessiva di gas naturale, mentre la domanda proveniente dai terminali di esportazione cresce meno rapidamente del previsto. In particolare, i volumi di gas destinati alla prima fase del progetto LNG Canada continuano a risultare inferiori alle aspettative. S&P prevede ora che la domanda di alimentazione dell'impianto non superi 2 miliardi di piedi cubi al giorno prima di dicembre 2026. Di conseguenza, le riserve canadesi rimangono abbondanti e superiori alla media degli ultimi cinque anni. Le stime indicano che gli stoccaggi potrebbero restare vicini ai massimi quinquennali fino all'estate del 2027, contribuendo a mantenere sotto pressione i prezzi AECO. Nel breve termine, il mercato canadese deve quindi confrontarsi con tre fattori sfavorevoli: scorte elevate, domanda dei terminali GNL inferiore alle attese e crescita della produzione sostenuta dalla redditività dei liquidi associati al gas.
Le prospettive di lungo periodo appaiono più favorevoli. Secondo S&P, la domanda canadese di gas destinato alla produzione di GNL potrebbe aumentare da 0,3 miliardi di piedi cubi al giorno nel 2025 a 6,4 miliardi nel 2030. Il raggiungimento di questo livello dipende però dalle decisioni finali di investimento su progetti rilevanti, tra cui LNG Canada Phase 2 e Ksi Lisims LNG, attese nel corso del 2026. Un aspetto fondamentale del mercato canadese è rappresentato dalla struttura integrata delle infrastrutture di esportazione. A differenza del sistema statunitense, maggiormente orientato a un modello commerciale nel quale gli operatori acquistano gas sul mercato, gli sviluppatori dei terminali canadesi possono aumentare direttamente la produzione necessaria ad alimentare i propri impianti. Questo modello è già emerso con la prima fase di LNG Canada e potrebbe limitare la trasmissione dei benefici della maggiore domanda di esportazione ai prezzi del gas disponibile sul mercato. Anche la crescita della capacità di esportazione statunitense di GNL potrebbe sostenere indirettamente l'AECO, ma il beneficio dovrebbe risultare inferiore rispetto a quello atteso per l'Henry Hub. I produttori canadesi devono infatti confrontarsi con limiti nelle infrastrutture di trasporto e con la concorrenza di una produzione americana molto elevata.
Gas naturale europeo e gli effetti sui prezzi del TTF
Le conseguenze della guerra in Medio Oriente sono particolarmente rilevanti per il mercato europeo del gas naturale, dove la disponibilità di GNL resta condizionata dalle difficoltà di approvvigionamento e dal livello delle scorte. S&P ha aumentato la propria ipotesi sul prezzo del TTF a 25 dollari per milione di Btu per il resto del 2026, rispetto ai 20 dollari della precedente previsione. Per il 2027, la stima sale da 14 a 19 dollari, mentre per il 2028 passa da 8 a 10 dollari. Dal 2029 in avanti, l'agenzia mantiene un'ipotesi di 7 dollari per milione di Btu, confermata anche per il 2030 e gli anni successivi. La revisione riflette un mercato internazionale del gas naturale liquefatto più teso del previsto, nel quale le conseguenze della guerra potrebbero limitare l'offerta per diversi trimestri. L'agenzia si attende prezzi particolarmente elevati nel primo trimestre del 2027 e del 2028, in linea con la maggiore domanda stagionale durante l'inverno. Lo scenario centrale assume condizioni meteorologiche normali nell'emisfero settentrionale. Un fenomeno El Niño più intenso potrebbe però determinare temperature più miti e condizioni più umide e ventose, contribuendo a ridurre la domanda di gas e le quotazioni del TTF.
La situazione degli stoccaggi europei rimane una delle principali fonti di preoccupazione. Al 3 novembre 2026, le riserve di gas dell'Europa risultavano piene al 74,3%, un livello inferiore di 9 punti percentuali rispetto all'anno precedente e di 20 punti rispetto a due anni prima. Secondo S&P Global Ratings, le scorte disponibili sono appena sufficienti a coprire un inverno tipico, caratterizzato da una riduzione dei livelli di stoccaggio di circa 55 punti percentuali. Questo significa che, anche in assenza di nuove interruzioni dell'offerta, l'Europa dovrà affrontare una forte necessità di ricostituire le riserve nella primavera e nell'estate del 2027. La domanda di gas per lo stoccaggio potrebbe quindi sostenere i prezzi ben oltre la stagione invernale. I rischi di rialzo delle quotazioni vengono considerati superiori a quelli di ribasso per tutto il 2027. Una delle principali incognite riguarda la possibilità di improvvisi aumenti della domanda. Le valutazioni dell'European Network of Transmission System Operators for Gas per l'inverno 2026-2027 non indicano carenze fisiche nella maggior parte degli scenari, ma in condizioni particolarmente sfavorevoli alcune aree dell'Europa centrale e orientale potrebbero registrare disponibilità insufficienti.
Anche la Cina contribuisce a rendere più competitivo il mercato internazionale. Dopo aver contenuto la domanda di GNL a partire da marzo, il Paese non svolge più lo stesso ruolo di moderazione degli acquisti globali. In ottobre, le importazioni cinesi di gas naturale liquefatto sono aumentate del 7% su base annua. La concorrenza tra importatori asiatici ed europei si sta quindi intensificando, perché entrambe le aree cercano di assicurarsi quantità sufficienti di combustibile per garantire la sicurezza energetica. Nel 2027, Europa e Asia dovranno inoltre ricostituire le scorte in vista dell'inverno 2027-2028. Per l'Europa, questa necessità è accentuata dalla perdita della flessibilità precedentemente garantita dalle forniture russe. Secondo il quadro riportato da S&P, dal primo settembre 2027 l'Europa avrà completato il divieto delle importazioni russe, con una riduzione delle forniture nell'anno stimata in circa 21 miliardi di metri cubi rispetto al 2026. Il calo sarebbe distribuito in misura pressoché equivalente tra gas naturale liquefatto e forniture attraverso gasdotto.
La pressione geopolitica rimane particolarmente evidente nello Stretto di Hormuz. In ottobre, il traffico di GNL attraverso il passaggio marittimo è stato pari a circa 2 miliardi di metri cubi, appena un quinto dei livelli precedenti la guerra. Per l'intero 2026, le perdite di esportazioni globali di gas naturale liquefatto sono stimate in circa 80 miliardi di metri cubi. Questa contrazione supera di circa 15 miliardi di metri cubi la nuova offerta entrata sul mercato, della quale approssimativamente il 40% proviene dagli Stati Uniti. Un ruolo centrale è svolto dalle difficoltà produttive del Qatar. QatarEnergy ha emesso comunicazioni di forza maggiore per i carichi previsti nel resto del 2026, dopo i gravi danni subiti il 18 marzo 2026 dal complesso di Ras Laffan. Secondo le informazioni riportate nel report, l'incidente avrebbe coinvolto anche due linee di liquefazione con una capacità complessiva di 12,8 milioni di tonnellate annue. Questa quantità equivale a circa il 17% della capacità di liquefazione di QatarEnergy e al 3% di quella mondiale.
La perdita produttiva contribuisce a restringere ulteriormente l'offerta internazionale nei prossimi trimestri. Il peggioramento delle prospettive ha avuto effetti anche sui mercati a termine: rispetto ai livelli di febbraio 2026, i prezzi dei contratti sul gas in Europa e Asia risultano circa raddoppiati fino alla primavera del 2027. Le difficoltà potrebbero coinvolgere anche i programmi di espansione della produzione qatariota. Secondo S&P Global Ratings, il grande progetto di incremento della capacità, pari a circa 48 milioni di tonnellate annue, potrebbe subire un rinvio di almeno sei mesi. Nel complesso, l'agenzia incorpora nelle proprie valutazioni una disponibilità globale di GNL inferiore di oltre 50 miliardi di metri cubi nel 2027 e di circa 40 miliardi nel 2028 rispetto alle aspettative precedenti la guerra. L'effetto dovrebbe progressivamente esaurirsi entro il 2030. Su un orizzonte più lungo, la prospettiva cambia. Una volta superate le limitazioni ai transiti attraverso Hormuz, S&P continua infatti a considerare elevato il rischio di un eccesso di offerta mondiale di GNL, nonostante la crescita costante della domanda. L'espansione della capacità produttiva potrebbe quindi tornare a contenere i prezzi a partire dalla primavera del 2028 e negli anni successivi, dopo una fase nella quale scarsità delle scorte, concorrenza tra importatori e tensioni geopolitiche continueranno a dominare il mercato.
La Finestra sui Mercati
Tutte le mattine la newsletter con le idee di investimento!
